
〈觀察〉IC設計業者資源轉向 搶食雲端AI ASIC商機
鉅亨網記者魏志豪 台北
 AI新聞摘要
- 隨著 AI 雲端資料中心與相關 ASIC 需求快速攀升,帶動 ASIC 市場規模持續擴大,台灣 IC 設計業者過往普遍在消費型電子領域,過去數年也加速將資源轉向 AI 與雲端運算領域布局,當中以聯發科 (2454-TW) 進度最為領先,不僅已成
隨著 AI 雲端資料中心與相關 ASIC 需求快速攀升,帶動 ASIC 市場規模持續擴大,台灣 IC 設計業者過往普遍在消費型電子領域,過去數年也加速將資源轉向 AI 與雲端運算領域布局,當中以聯發科 (2454-TW) 進度最為領先,不僅已成功切入 Google TPU 供應鏈,也正與多家雲端服務供應商 (CSP) 洽談,搶攻新一波 AI 商機,瑞昱 (2379-TW) 與聯詠 (3034-TW) 也同步加快布局腳步。
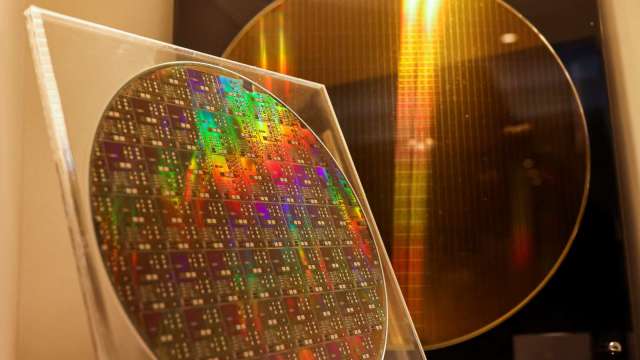
在 AI 與雲端運算趨勢帶動下,聯發科近年明顯調整研發與資源配置,強化投入 ASIC 領域,憑藉在 224G SerDes IP 技術拿下 CSP 訂單,同時也積極開發 448G SerDes 技術,並預計在未來進一步結合共封裝光學 (CPO) 技術,搶食 AI 雲端商機。
尤其未來隨著 AI 資料中心算力大幅提升,傳統銅線傳輸面臨頻寬與能耗瓶頸,光通訊成為 AI 資料中心的重要解決方案,聯發科也開發自家 Micro LED 光通訊技術,並預計應用在主動式光纜 (AOC),等同包攬晶片到周圍傳輸的整體解決方案。
聯發科看好,未來三年 ASIC 業務將高速成長,成長幅度大於其他產品線,預計 ASIC 業務將成為第二大營收來源,僅次於手機晶片,且 2028 年目標市佔率至少達 10-15%,不排除會進一步增加。
近年來,大型雲端業者積極發展自研晶片,用於 AI 訓練、推論與資料處理,也推升 ASIC 需求。相較通用型 GPU,ASIC 在某些特殊應用上可具備效能與能耗優勢,也符合各家 CSP 的需求,成為 IC 設計業者競逐的新戰場。
除聯發科外,瑞昱 (2379-TW) 與聯詠 (3034-TW) 也同步強化 AI 與雲端相關產品布局。瑞昱積極深耕網通晶片領域,目前也積極開發 5 奈米與 4 奈米的 ASIC,鎖定邊緣伺服器市場,同時也將傳輸技術延伸至光通訊領域,尋求新的成長曲線。
聯詠也同樣瞄準雲端 ASIC 商機,4 奈米 HPC 晶片穩健推進中,同時也看好隨著實體 AI 逐步發酵,機器視覺相關晶片需求旺盛,未來隨著機器人產業持續發展,相關需求也可望成為中長期的營運動能。
台灣 IC 設計業者過去高度仰賴消費性電子市場,營運易受景氣循環影響。隨著 AI 與雲端應用成為新主流,ASIC 與相關 AI 晶片可望帶動產業結構升級,有助提升產品附加價值與獲利穩定度,且隨著各自的客戶專案逐步開花結果,相關布局將成為未來數年的重要成長引擎。
鉅亨贏指標
了解更多
延伸閱讀
- 未來三年ASIC大成長 將成第二大營收來源
- Q1營收拚持平上季 2027年ASIC營收比重衝2成
- 聯發科9月營收553億元 Q3營收1680億元超越財測
- 〈VSMC開幕〉NXP:VSMC鎖定40至130奈米 將成Physical AI製造基地

- 講座
- 公告
上一篇
下一篇


