一文掌握Fed重點決策:升息三大理由、拒供前瞻指引、迴避川普施壓
鉅亨網編譯羅昀玫 綜合外電
聯準會 (Fed) 週三 (16 日) 一致決議升息 1 碼,將聯邦資金利率目標區間調高至 3.75% 至 4%,為 2023 年 7 月以來首次升息。
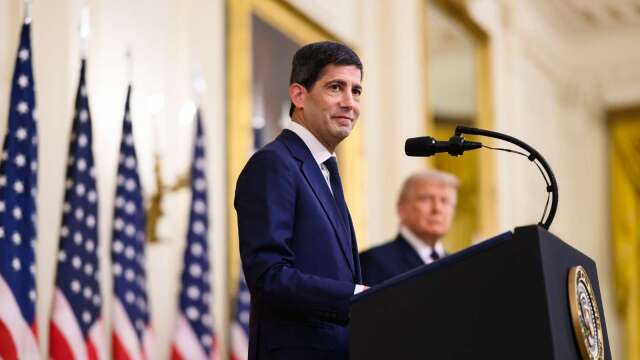
主席華許在會後記者會釋出偏鷹訊號,強調通膨仍然過高,近期數據尚未證明物價正以足夠速度回到 2% 目標。儘管最新點狀圖顯示,多數官員預期今年可望再升息一次,他仍拒絕預告確切時間點,顯示 Fed 保留進一步升息選項,但尚未承諾連續升息。
以下為華許記者會八大重點:
一、通膨「過高且持續太久」 當前重心偏向物價穩定
華許表示,顯而易見的事實是,鑑於通膨過高且持續太久,Fed 當前的政策重心偏向雙重使命中的物價穩定。
他指出,今年夏季的通膨數據並未顯示基礎趨勢明顯改善。無論以 6 個月或 12 個月衡量,消費者物價指數(CPI)與生產者物價指數(PPI)仍有太多類別的漲幅超過 3%。
二、通膨尚未通過檢驗 升息展現抑制物價決心
華許強調,Fed 必須確信基礎通膨正明確且以足夠快的速度朝 2% 目標移動,但聯邦公開市場委員會 (FOMC) 認為目前尚未達到這項標準。
他表示,當天的政策行動表明,Fed 對抑制通膨是認真的。FOMC 此次升息,相當於撤回一部分政策寬鬆。
三、經濟、就業與地緣政治促成一致升息
Fed 在 7 月會議仍維持利率不變,華許表示,此後有三項重要情勢發生變化。
首先,最近幾週公布的數據證實美國經濟正在走強,基礎經濟成長率高於先前判斷;其次,勞動市場依然穩健;第三,通膨持續高於目標,地緣政治局勢也改變經濟展望。
華許表示,這三項因素共同促成 FOMC 票委當天「堅定且一致」的決定。他將此次升息形容為經過審慎評估、嚴肅且負責任的政策行動。
四、點狀圖暗示今年再升1碼 但不是政策承諾
Fed 最新經濟預測顯示,多數官員認為今年仍有進一步升息空間。12 名官員預期年底前再升息 1 碼,另有 4 人預期還會升息 2 碼,僅 2 人主張利率維持在目前水準。
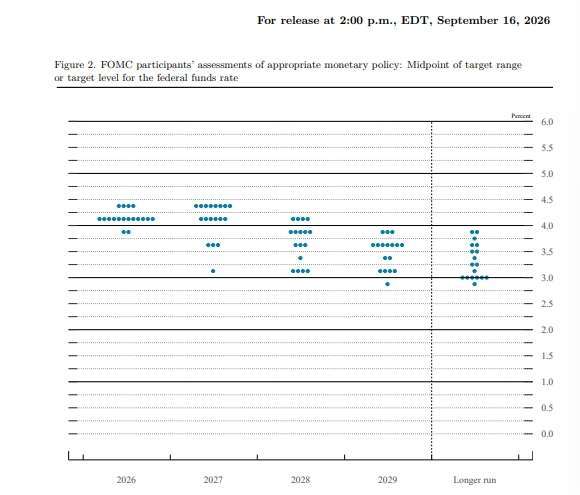
年底利率預測中位數為 4.1%,意味在本次升息後,Fed 今年可望再升息 1 碼。不過,點狀圖反映的是官員對適當利率路徑的個別預測,並非 FOMC 的正式承諾。
五、拒絕提供前瞻指引 不預判下次會議結果
面對下一次升息可能落在 10 月或 12 月的追問,華許直言:「我不給出前瞻指引。」
他強調,先前公開表達的是對貨幣政策紀律的承諾,而不是對特定利率決策的承諾。Fed 不會預判未來任何會議結果,後續行動仍將依據最新經濟數據及展望作出決定。
這意味 Fed 雖然已由按兵不動轉向升息,但尚未承諾展開連續升息循環。
六、經濟與就業保持韌性 不認為降通膨必須犧牲就業
Fed 週三小幅上調今年通膨預測,預估整體個人消費支出 (PCE) 物價指數為 3.7%,剔除食品與能源的核心 PCE 為 3.4%,兩者均較 6 月預測提高 0.1 個百分點。
Fed預估,2027 年整體 PCE 通膨率將降至 2.3%,核心 PCE 則降至 2.5%,但通膨要到 2029 年才會回到 2% 目標。Fed同時將失業率預測由 6 月估計的 4.3%下調至 4.1%,反映勞動市場趨於穩定,也提高決策官員採取升息行動的空間。
華許指出,美國經濟似乎正在增強,勞動市場情勢良好,信貸供給也維持穩健,目前很難明確認定整體金融條件是否具有限制性。
他強調,Fed 不認為必須透過傷害勞動市場,才能實現物價穩定。穩定物價是持久經濟成長的基礎,經濟條件最弱勢的族群尤其能從持續擴張、穩健就業及穩定物價中受益。
華許的說法顯示,Fed 認為當前經濟與勞動市場仍具韌性,為其將政策重心放在抑制通膨提供條件。
七、升息非市場逼迫 迴避川普施壓問題
面對此次升息是否由債市波動及市場壓力所推動的提問,華許予以否認。
他表示,FOMC 是根據就業走勢、經濟強度及整體情勢自行作出決定。市場價格可作為觀察依據,但不能決定 Fed 的政策。
華許指出,近期美債殖利率上升涉及經濟走強、全球資本競爭及地緣政治等多重因素,不能歸因於單一原因。
川普近幾個月持續要求降低利率,但華許拒絕透露兩人討論利率的內容,也未回應川普可能如何看待這次升息。
白宮國家經濟委員會主任哈塞特在決策前表示,川普若面對Fed升息「肯定不會太高興」,但仍將優先捍衛Fed主席華許的獨立性
八、高度關注AI發展 工作小組年底前提供資訊
華許表示,Fed 高度關注人工智慧 (AI) 領域的發展,相關工作小組可能在年底前向 Fed 提供進一步資訊。
不過,他未說明工作小組的具體研究範圍,也未將 AI 列為本次升息的直接原因。Fed 此次決策仍以通膨、勞動市場、經濟成長及地緣政治變化為主要依據。
市場反應與華爾街分析
市場將華許記者會解讀為偏鷹,美股週三尾盤急跌翻黑,美債殖利率回升,美元大幅走強,黃金隨之承壓。道瓊工業指數狂瀉超 600點;那斯達克指數下跌 0.1%,回吐早盤漲幅。標普500指數收低0.4%。
10年期美債殖利率在利率決議公布後一度降至4.9323%,隨後回升至接近4.99%,在關鍵的 5% 關口附近波動。
2年期殖利率則由盤中低點4.5975%升至4.7124%,反映投資人重新提高對後續升息的預期。
現貨黃金在Fed公布升息時一度升至每盎司4,366.49美元,但隨後轉跌並跌破4,260美元,較日高回落逾100美元。
利率市場顯示,交易員加大Fed在2026年底前進一步升息的押注,10月升息機率升至約50%。
高盛資產管理全球固定收益暨流動性解決方案投資長 Kay Haigh 預期,Fed 今年可能再升息一次,時間較可能落在 12 月。
她指出,最新經濟預測顯示,多數 FOMC 官員預期今年共升息兩次,但這不代表 Fed 準備展開激進緊縮循環。由於 10 月會議時間接近美國期中選舉,Fed可能暫停一次,待12月再採取行動。
不過,12月是否升息仍取決於未來幾份通膨報告及能源價格走勢,並非既定結果。
摩根士丹利則已將預測從今年不升息,調整為升息兩次,並預期下一次行動同樣落在12月。該行主要依據華許近期的公開談話、油價上漲及AI投資擴張可能帶來的通膨壓力作出判斷。
摩根士丹利美國經濟學家Michael Gapen認為,Fed若未進一步採取行動,可能面臨公信力受損、長期風險溢價升高的風險,市場反應可能類似7月FOMC會議後的情況。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- Fed升息未必是美股利空 美債殖利率失控才是
- 升息就一定殺黃金?華爾街反而轉多 關鍵看Fed這訊號
- Fed傳聲筒:今年可望再升1碼 明年難迅速降息 華許以行動維護公信力
- Fed三年來首度升息 點狀圖暗示今年還將有一次升息

- 講座
- 公告
上一篇
下一篇