
泡泡瑪特今彈逾2.6%迎開門紅!大摩調高目標價70%:聚焦策略調整 IP與海外成關鍵成長引擎
鉅亨網編譯陳韋廷
泡泡瑪特今 (3) 日在港股開低走高,截至午間休市上漲 2.62% 至每股 227.4 美元,在 11 月迎來開門紅,而知名投行摩根士丹利(下稱大摩)(MS-US) 上周六 (1 日) 也認為這檔「潮玩」個股將持續高成長,並給予每股 382 港元目標價,較上周五收盤價還有 70% 潛在漲幅。
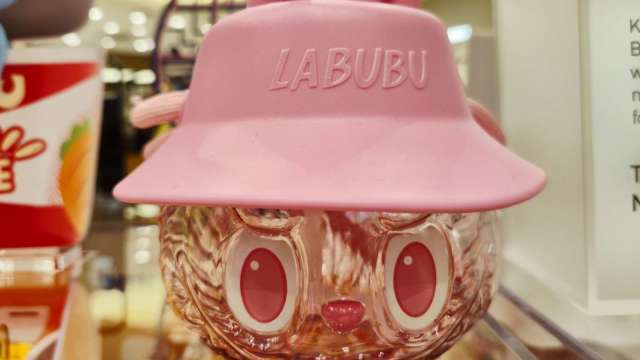
儘管今年尚未完全釋放所有成長動能,但泡泡瑪特對 2026 年銷售額成長的信心正逐漸增強。多家機構分析指出,泡泡瑪特持續的策略調整凸顯其對業務品質與永續性的關注,維持「增持」評等。
今年第三季,泡泡瑪特業績超出預期,核心驅動力來自 Labubu 系列的預售表現,6 月底至 7 月的全球線上預售僅花數周便售罄,第三季預留產能,推動銷售額年增約 250%,但這一模式與公司產品生命週期管理理念相悖,因預售雖能觸達消費者,卻可能導致 IP 熱度提前耗盡或庫存積壓。因此,該公司在第三季後恢復傳統補貨模式,以現貨銷售為主、限制預售,旨在平衡熱度與長期復購。
大摩指出,儘管今年第四季因 Labubu 預售減少可能出現部分產品供應緊張,但管理層對本季銷售表現仍保持樂觀:節慶增加加上多款重磅新品儲備,季節性需求將抵消預售下降的影響。
值得注意的是,第三季線上銷售佔比升至 60% 以上,管理層認為這一趨勢並不理想,實體門市更易培養再度上門的客戶,因此第四季美國官網僅銷售 Labubu 毛絨現貨,「Why So Serious」系列成為唯一開放預售的產品。
大摩還說,美國市場是泡泡瑪特海外亮點,2026 年將擴旗艦店鋪,線下銷售額逐季穩定成長,單店營收僅次於泰國市場,IP 組合多元化程度高於集團平均。目前美國門市約 60 家。儘管線上因預售減少暫時承壓,但管理層相信,隨著「回頭客」增加、新品(含 Labubu 新毛絨)推出,線上業務將快速回升,且未來線下增速將超線上。
美國市場的 IP 偏好分化明顯,Skullpanda 排名第二,近期 Skullpanda 主題快閃店推出的美國限定產品社交熱度可與 Labubu 媲美,公司還將參與梅西百貨感恩節大遊行,加速本土化滲透。
不同市場的 IP 偏好差異顯著,中國市場預計未來兩年 Twinkle Twinkle(小甜豆) 將躋身第二梯隊,但缺貨問題因產能向 Labubu 傾斜而暫未緩解,泰國市場 Crybaby 位列第二。
產能方面,儘管大幅提升產能,但大部分用於 Labubu 補貨,萬聖節系列因年初備貨不足仍延遲,不過管理層預計 2026 年供應商剩餘產能將釋放,補貨速度加快。
此外,泡泡瑪特正評估拉丁美洲市場潛力,若能透過拉丁美洲為美國供貨,可將美國業務營運效率提升。目前,從中國發貨需約 2 個月。
泡泡瑪特維持今年淨利率指引約 35%,中國線上業務超預期及海外調價後的毛利率上升是主要支撐。
估值方面,基準情境下 2026 年預期本益比目標為 31 倍,對應 2025-2027 年 EPS 年複合成長率的 PEG 約 1.4 倍,符合高成長消費性企業的合理水準。若中國及海外銷售動能持續、IP 舉措見效,泡泡瑪特的獲利成長可望領先全球大型消費企業。
整體來看,泡泡瑪特正透過策略調整 (現貨管理、IP 均衡、海外擴張) 化解短期波動,聚焦長期永續成長。2026 年,隨著更多新品上市、海外門市落地,泡泡瑪特的全球 IP 帝國的成長動能有望進一步釋放。
- 永豐台股基金漲逾70% 投研團隊如何做到
- 掌握全球財經資訊點我下載APP
延伸閱讀

- 講座
- 公告
上一篇
下一篇
