AI賣壓席捲亞洲!台灣限空令、南韓鬆綁融資規定 政府出手穩市
鉅亨網編譯羅昀玫
 AI新聞摘要
- 1.美股科技股重挫引發亞洲賣壓,台股盤中跌 3,737.67 點、KOSPI 觸發暫停交易。
- 2.金管會自 11 月 9 日限縮放空、提高融券保證金至 130%,國安基金也獲授權護盤。
- 3.南韓暫時放寬融資擔保規定 3 個月;市場仍憂 AI 投資前景與外資持續撤出。
美股科技股重挫引發的賣壓週五 (6 日) 席捲亞洲,台股盤中一度下跌約 9%,南韓股市也因急跌觸發暫停交易,迫使兩地政府接連推出穩市措施。台灣金管會宣布自 11 月 9 日起收緊放空規定,國安基金也獲授權進場;南韓則暫時放寬融資擔保規定,試圖減輕股價下跌引發的強制賣出壓力。
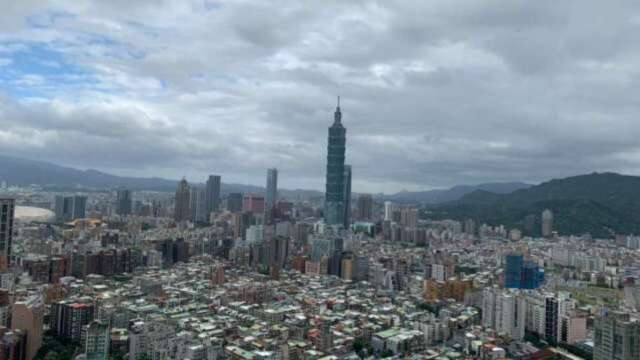
這波跌勢反映市場對人工智慧 (AI) 投資前景的疑慮升高。美國期中選舉後,投資人擔心資料中心建設可能面臨更多政策阻力,開始撤出先前漲幅可觀的科技與半導體類股,台灣、南韓等高度依賴晶片產業的市場首當其衝。
台股盤中重挫逾3700點,金管會祭限空措施
台股週五盤中一度下跌 3,737.67 點,隨後跌幅收斂,終場仍重挫 1,873.08 點,收在 39,701.64 點,跌幅 4.51%,失守四萬點關卡。
金管會晚間宣布,自 11 月 9 日起實施五項穩定市場措施。其中,每日盤中借券賣出委託數量上限,將由個股前 30 個營業日日均成交量的 30%,降至 3%;上市櫃有價證券最低融券保證金成數,則由 90% 提高至 130%。部分造市與避險交易可豁免借券賣出限制。
前者限制投資人借入股票後賣出的規模,後者提高融券放空所需準備的資金,目的都是降低市場急跌時的放空壓力。
另外,金管會也放寬信用交易補繳差額時可使用的擔保品範圍。投資人經證金公司或券商同意後,可使用符合流動性與估值條件的其他資產,包括透過複委託持有的外國有價證券,補繳融資自備款或融券保證金差額。
其餘措施包括鼓勵上市櫃公司適時評估買回庫藏股,以及透過法說會等方式,向市場說明營運與產業展望。
國安基金獲授權護盤,外資撤出規模受關注
國安基金同日召開臨時委員會議,授權執行秘書視情況動用資金執行市場安定任務。原報導指出,國安基金可運用資金規模為新台幣 5,000 億元,約合 150 億美元;獲得授權並不代表這筆資金會立即全數投入市場。
《ZeroHedge》引述高盛資金流向資料,截至週四,外資已連續六個交易日賣超台股,累計淨賣出約 192 億美元;自 10 月 6 日起的 20 個交易日中,有 19 日呈現淨賣出,合計約 480 億美元。
相較之下,本地基金連續 18 個交易日淨買進,累計約 110 億美元,呈現外資撤出、本地資金承接的分歧。
上述高盛數字為原報導引述的交易部門統計,與交易所公布資料可能存在涵蓋範圍及計算口徑差異,但仍顯示外資持續減碼,是市場面臨的重要壓力。
南韓股市觸發熔斷,政府放寬融資擔保規定
南韓綜合股價指數 (KOSPI) 週五盤中最多下跌約 8.8%,一度跌破 5,000 點,並觸發全市場暫停交易 20 分鐘。終場下跌 6.02%,收在 5,059.69 點;三星電子下跌約 6.4%,SK 海力士重挫約 10.4%。
南韓政府隨後宣布,暫時豁免券商須將融資貸款擔保比率維持在 140% 的規定,為期三個月,藉此降低股價下跌後,券商為補足擔保而強制出售客戶股票的壓力。
融資買股是投資人向券商借錢買進股票。當股價下跌,擔保品價值不足,投資人可能被要求補繳資金;若未及時補足,券商便可能賣出股票,形成「股價下跌、融資斷頭、賣壓再擴大」的循環。
南韓這次措施預定自 11 月 9 日起實施,但券商仍可自行決定是否調整客戶條件,並非所有融資戶都能自動免於追繳或強制賣出。
《首爾經濟日報》指出,部分券商初步作法包括,讓提出申請的客戶降低擔保比率 10 至 20 個百分點,或將強制賣出延後一天。這些安排有助爭取補繳時間,但若股價持續下跌,仍可能面臨斷頭壓力。
融資餘額下降,散戶承接能力也受考驗
高盛資料顯示,南韓融資貸款餘額已降至約 28.6 兆韓元,較 6 月 24 日高峰減少約 26%,顯示部分槓桿部位已經退場。
不過,投資人存放在證券帳戶的資金,也較 6 月高峰減少約 36.6%,降至 88.5 兆韓元,意味散戶可用來承接跌勢的資金同步縮減。
過去六個交易日,南韓散戶淨買進約 4.5 兆韓元,外資則淨賣出約 12 兆韓元。外資持續撤出之際,本地投資人能否繼續承接,成為後續市場走勢的觀察重點。
穩市措施能減輕賣壓,AI投資疑慮仍待化解
台灣與南韓這次措施著重不同環節:台灣提高放空門檻,並保留國安基金進場支撐市場的空間;南韓則放寬融資擔保規定,降低槓桿部位被迫賣出的壓力。
不過,高盛資料指出,10 月亞洲市場的既有多單賣出規模,約為放空賣出的五倍,顯示市場壓力也來自投資人主動減碼持股,限空措施能處理的範圍有限。
高盛策略師 Rich Privorotsky 認為,目前需要判斷的是,這波跌勢究竟較接近 1998 年流動性衝擊後的快速修復,還是 2000 年科技泡沫破裂後的長期調整。
他較傾向前者,但也指出,AI 支出規模龐大、投資回報仍不明確,是與科技泡沫時期相似、令人不安之處。
對台灣與南韓而言,政府措施能否穩住市場,除了取決於能否減輕短期賣壓,也有賴外資減碼趨勢是否趨緩,以及企業獲利與實際訂單能否支撐市場對 AI 需求的信心。
- 2027原物料新賽道,洞察原物料新商機
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 小摩分析:華許若想連任Fed主席 須加強與民主黨國會溝通
- 歐洲航空一週三波「詐彈」威脅!多國戰機升空護航 專家憂藉機測試應變能力
- AI大逃殺如何避險?高盛首選做多日元 美日利差成關鍵
- 晶片股殺到甜甜價?《巴隆》點名買入台積電等五檔優質股

- 講座
- 公告
上一篇
下一篇