記憶體、ABF、CCL明年繼續缺?毛利率20%衝向50%!法人曝資金大搬風內幕:現在買「這族群」動能最強!
優分析 Uanalyze
許多投資人在今年下半年的操作中,常產生一股巨大的「不公平感」:
「明明看著記憶體大廠繳出亮眼成績單、毛利率飆上 80%,股價卻在原地盤整,甚至連拉一根漲停板都困難;反觀先前被唱衰的 ABF 載板、CCL(高階銅箔基板),股價卻強勢上攻、頻創新高?」
同樣都搭上 AI 缺貨題材,為什麼法人資金會出現如此劇烈的「差別待遇」?
前資深操盤手沈萬鈞(萬鈞哥)在優分析節目《股民想知道》中揭開了機構法人的底層操盤邏輯:「明年缺料確定會繼續缺,但真正主導股價爆發力的,不是公司現在賺多少錢,而是誰的『毛利率擴張動能』最兇悍!」
一、定調明年供應鏈:不是不缺,而是「缺貨繼續缺」!
回顧這波 AI 狂潮,從 2023 年底開始,法人圈在每週、每月的密集產業會議中,就已經敏銳捕捉到銅箔基板、ABF 載板及記憶體開始吃緊的早期訊號。果不其然,2024 年一整年,幾乎所有大漲特漲的標的都緊扣著「缺貨」主軸。
展望未來,這場由 AI 伺服器引爆的零組件荒結束了嗎?
沈萬鈞斬釘截鐵地表示:「明年缺貨絕對會繼續缺!」
-
記憶體(DRAM/HBM):隨著次世代 AI 晶片算力攀升,明年的吃緊程度甚至會比今年更誇張。
-
光通訊與被動元件:以美國光學巨頭 Lumentum 為例,法說會直接揭露部分關鍵產品「缺貨率高達 70%」。
-
ABF 與 CCL:高階多層板材料依然是先進封裝與高階伺服器的主要瓶頸。
但既然全面都在缺,為何股價表現卻走向兩個極端?這牽涉到法人資金的「挑剔本質」。
二、法人心機大解密:為什麼買 ABF、CCL,不買記憶體?
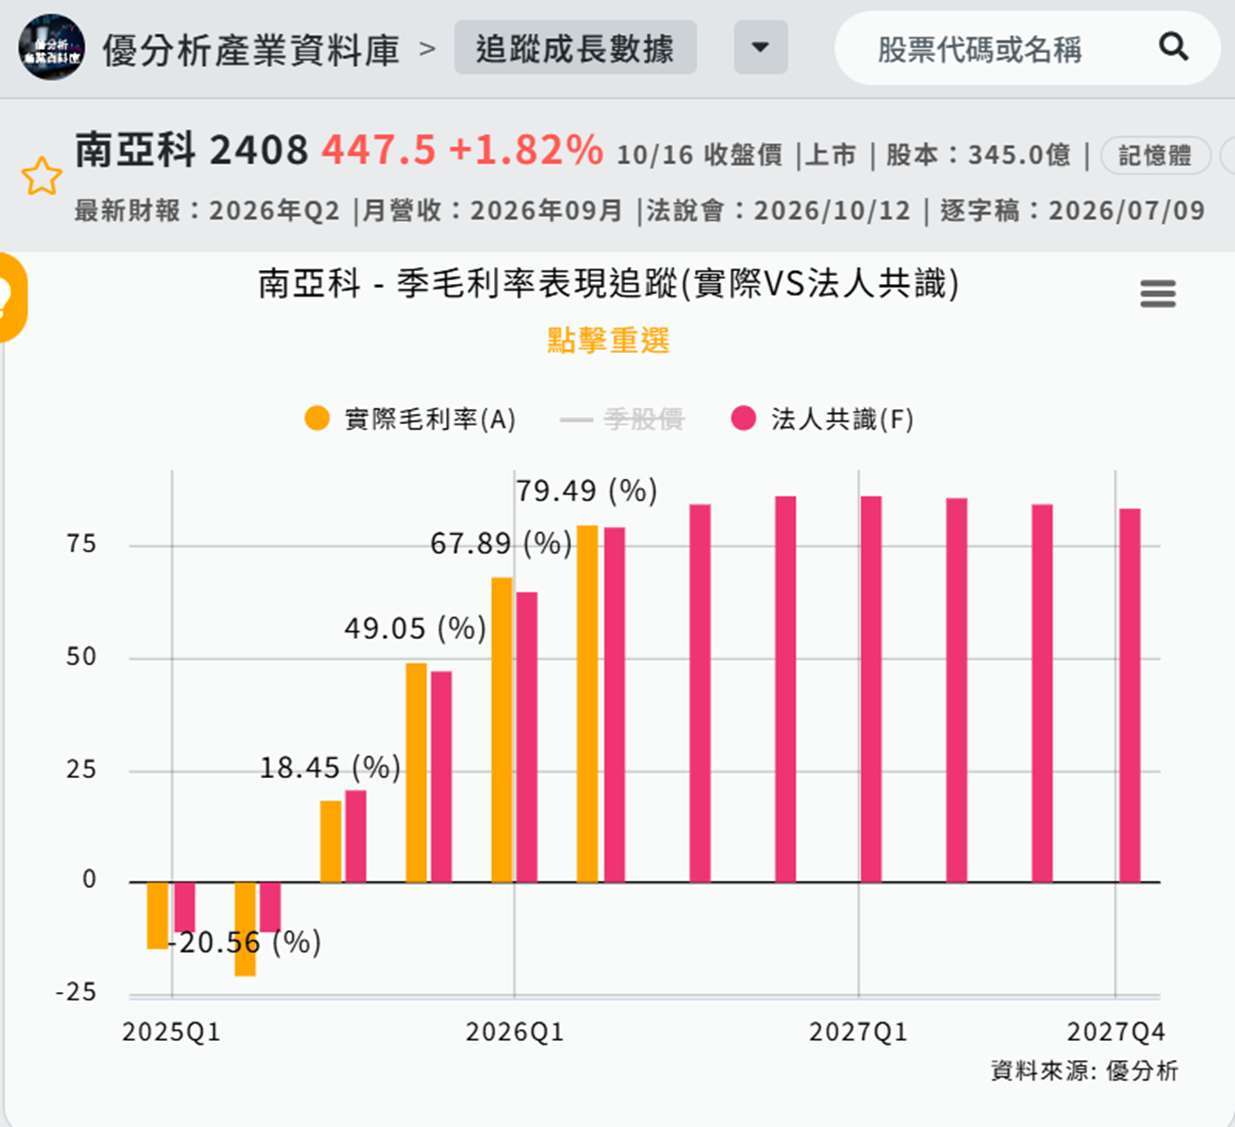
許多散戶看不懂,南亞科(2408-TW)第二季毛利率飆到 79%、第三季進一步衝上 86%~87%,業績好到無懈可擊,為什麼法人反而把大筆銀彈砸向 ABF 與 CCL?
 (圖片來源:優分析產業資料庫)
1. 「80% 的天花板」vs「從 20% 衝向 50% 的動能」
法人操盤追逐的是**「變化的斜率(成長動能)」,而非「絕對數字」**:
-
記憶體的尷尬:毛利率已經來到 85% 以上,散戶覺得很賺,但在精明的法人眼裡,這意味著「獲利能力已經接近天花板,未來很難再往上給市場驚喜」。
-
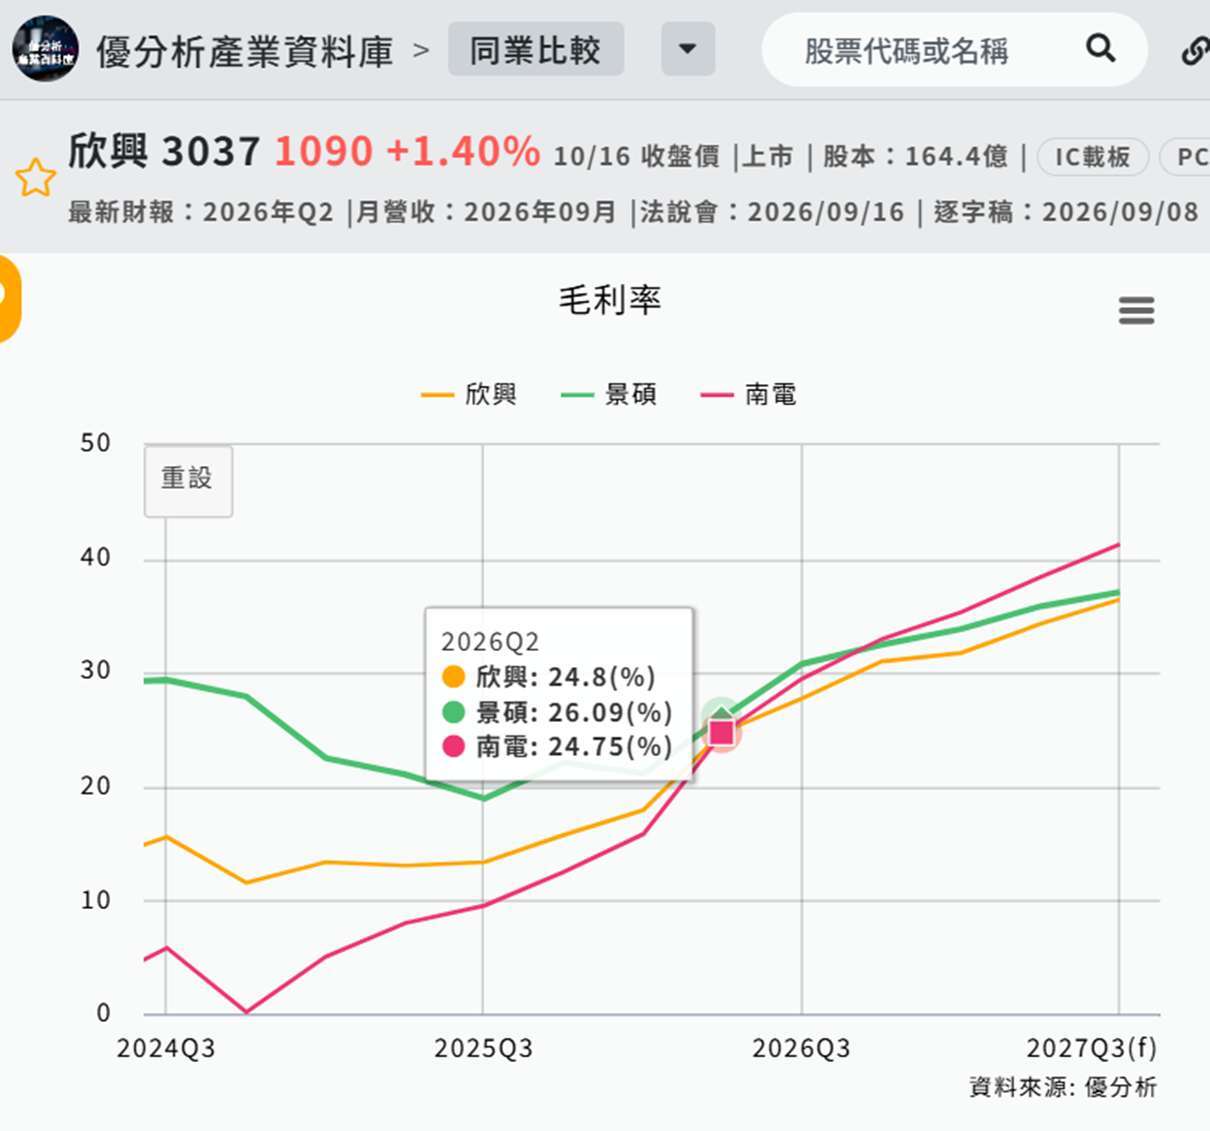
ABF 載板的爆發力:ABF 三雄(欣興、南電、景碩)第二季毛利率多數還趴在 20% 多的低檔。但在產能嚴重吃緊、漲價效應逐步浮現的預期下,市場預期其毛利率極可能一口氣拉升至 50% 甚至更高!
 (圖片來源:優分析產業資料庫)
「從 20% 衝到 50%,這整整翻了一倍以上的爆發力,才是法人最願意掏出溢價買單的『成長動能』!」 沈萬鈞分析。
2. 背後買盤的屬性完全不同
這並不代表記憶體沒有人買,而是買家屬性徹底變了:
-
買記憶體的資金:主要是高股息 ETF 或穩健型長線資金。這類資金講求防禦與殖利率,操作節奏是「跌下來慢慢撿」,絕不會去幫散戶拉抬漲停板。
-
買 CCL 與 ABF 的資金:是追求超額報酬的「動能型法人、避險基金、主動型 ETF」。這批聰明錢要的是短期內業績跳升帶來的戴維斯雙擊(EPS 與本益比同步調升),因此股價拉抬的速度與氣勢自然完全不同。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 大摩挺輝達、兩大數據揭AI投資暴增,台股挑戰「5萬點地板價」,該留意的產業是?
- 台股叩關5萬點56千金盛況再現 川湖、台光電等8檔高價股攻漲停
- 台光電(2383)5,700元漲停、金像電(2368)飆逾8%!AI高階CCL缺貨行情再點火
- 四大利多推升台股Q4迎新高!行情剛起跑,兩大關鍵族群成吸金焦點!

- 講座
- 公告
下一篇