
【富蘭克林】俄烏談判未果 美國股票型資產獲資金進駐
富蘭克林
彭博資訊 ETF 統計:俄烏戰火未歇 美國資產獲青睞
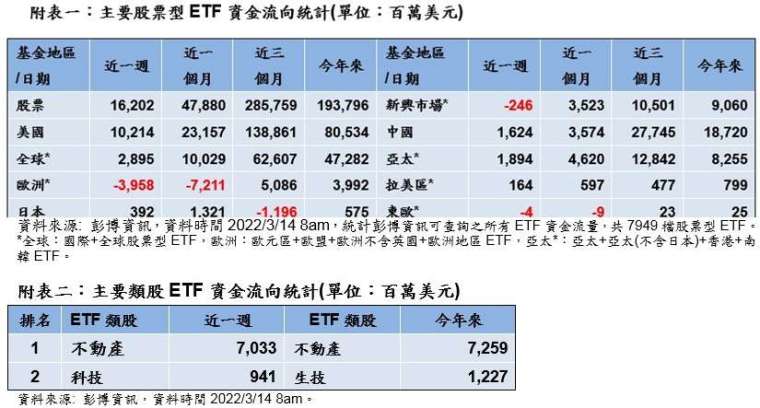
俄烏談判未果、美英宣布俄羅斯石油進口禁令、美國和歐盟宣布將取消俄羅斯的貿易最惠國待遇,加劇緊張情勢,此外,美國二月 CPI 通膨年增率創 40 年新高,美國三月密西根大學消費者信心指數創 2011 年來低點,全球股市連五週線收黑。依據彭博資訊統計,整體股票型 ETF 近一週資金淨流入 162 億美元,主要流入美國股市 102 億美元,全球、亞太、中國、日本及拉美股市亦分別有 29 億、19 億、16 億、3.9 億及 1.6 億美元淨流入,受俄烏戰火直接影響的歐洲與東歐股市則持續呈現資金淨流出 40 億及 0.04 億美元,新興股市 ETF 亦遭資金淨流出 2.5 億美元。(附表一)
富蘭克林證券投顧分析,俄烏情勢進入到邊打邊談的階段,局勢隨時可能出現變化,現階段投資策略首重靈活彈性,但應避免追高殺低。目前基本情境預估為全球景氣成放緩但幅度仍屬可控,商品價格上漲和供應鏈瓶頸將讓通膨維持更高更久,主要央行將因應各自經濟情勢調整貨幣政策。因應全球經濟情勢的轉變,建議現階段應建立防護部位,包括涵蓋能源原物料等循環性產業美國價值平衡型基金、具備抗景氣循環和通膨轉嫁機制的基礎建設或公用事業產業型基金,積極者可操作天然資源或黃金產業型基金,將俄烏危機衍生的通膨風險轉化為投資契機。另一方面,檢視各區域當中,美國經濟和俄烏的貿易連結度較低,亞洲小型股以內需市場為主,預期受到俄烏衝擊的實質影響相對較小,而科技產業型基金長線創新趨勢完整,短線因心理面恐慌導致的修正提供中長期投資者布局買點,建議可採逢震盪加碼或大額定期定額介入。
富蘭克林坦伯頓穩定月收益基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人愛德華.波克表示,與上個景氣循環相比,目前總體經濟環境利率更低、評價面更為昂貴、總體基本面更具備循環後期的特性,而就歷史經驗顯示,高通膨環境下聯準會升息腳步將較為快速,通常伴隨較為溫吞的股票市場表現,因此我們已於年底時略為降低對股票資產的偏好,但整體而言仍看好股優於債,股票市場中仍偏好企業獲利較為強勁的美國,
美盛凱利基礎建設價值基金 (本基金之配息來源可能為本金) 經理人尼克.蘭利認為,2022 年總體經濟及市場波動環境下,基礎建設具備抗景氣循環、通膨轉嫁、高股利和股利成長優勢,將持續展現領漲抗跌表現,此外,俄烏戰爭將加速美歐能源轉型,基礎建設產業長期將可受惠全球朝淨零碳排放轉型的成長契機。
亞洲股市外資動向與陸股北上 / 南下資金
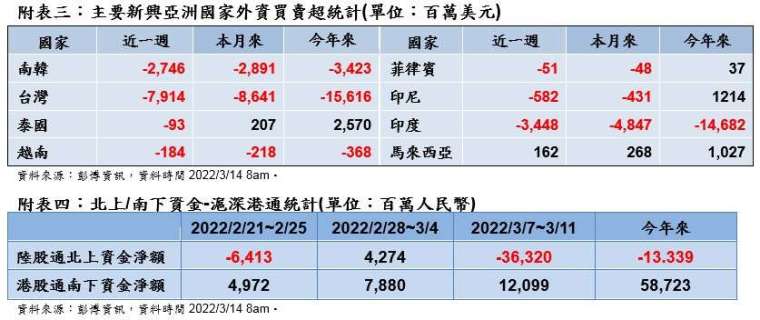
美英兩國禁止俄羅斯石油進口一度推升國際油價大漲、俄烏外長談判未果戰事持續、美國通膨壓力高漲加劇緊縮政策擔憂,利空衝擊新興股市續弱並以東歐市場表現最弱。統計近週外資於亞洲股市主要為賣超,台灣、印度與南韓股市分別遭外資賣超 79 億、34 億及 27 億美元,印尼、越南、泰國及菲律賓股市亦遭賣超 5.8 億、1.8 億、0.9 億及 0.5 億美元,僅馬來西亞股市獲買超 1.6 億美元。陸股通北上資金近週淨流出 363 億人民幣,港股通南下資金則淨流入 121 億人民幣。(附表三、四)
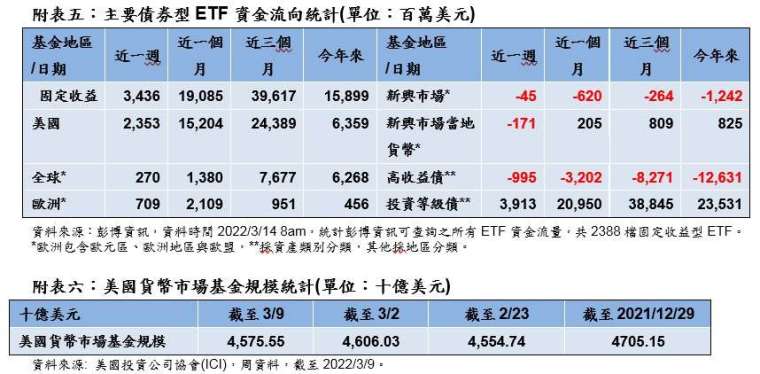
過去一週整體固定收益型 ETF 獲資金淨流入 34 億美元,主要淨流入美國固定收益型 ETF 24 億美元,歐洲與全球固定收益型 ETF 亦分別有 7.1 億及 2.7 億美元淨流入,新興市場及新興市場當地貨幣固定收益型 ETF 則為資金淨流出 1.7 億及 0.5 億美元;以投資信評類別觀察,投資等級固定收益 ETF 獲資金淨流入 39 億,高收益固定收益 ETF 則為資金淨流出 10 億美元。(附表五)。此外就美國投資公司協會 (ICI) 資料顯示,截至 3/9 美國貨幣基金規模為 4.58 兆美元,較前週略為下滑 0.65%。(附表六)
富蘭克林坦伯頓波灣富裕債券基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人莫海迪.柯弗表示,通膨高漲、美國殖利率上揚衝擊所有美元固定收益債券表現,然而如伊斯蘭債或波灣債券則可間接受惠於石油價格上漲,對高漲的通膨有天然的緩衝。波灣產油國財政收入上漲有助改善債信品質,並且刺激經濟成長,再助於利差的收斂。
註: 以上提及之基金配置根據富蘭克林坦伯頓基金集團,截至 2022 年 1 月底。
<本文提及之經濟走勢預測不必然代表本基金之績效>< 本頁不代表對任一個股的買賣建議 >。
新興市場基金警語:本基金之主要投資風險除包含一般股票型基金之投資組合跌價與匯率風險外,與成熟市場相比須承受較高之政治與金融管理風險,而因市值及制度性因素,流動性風險也相對較高,新興市場投資組合波動性普遍高於成熟市場。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。投資風險之詳細資料請參閱基金公開說明書。
中國警語:境外基金投資大陸地區證券市場之有價證券以掛牌上市有價證券為限,直接及間接投資前述有價證券總金額不得超過本基金淨資產價值之 20%,另投資香港地區紅籌股及 H 股並無限制。本基金並非完全投資於大陸地區之有價證券,投資人仍須留意中國市場特定政治、經濟與市場之投資風險。
高收益債券基金警語:由於高收益債券之信用評等未達投資等級或未經信用評等,且對利率變動的敏感度甚高,故本基金可能會因利率上升、市場流動性下降,或債券發行機構違約不支付本金、利息或破產而蒙受虧損。本基金不適合無法承擔相關風險之投資人。本基金較適合投資屬性中風險承受度較高之投資人,投資人投資以高收益債券為訴求之基金不宜占其投資組合過高之比重,投資人應審慎評估。
本基金之主要投資風險除包含一般固定收益產品之利率風險、流動風險、匯率風險、信用或違約風險外,由於本基金有投資部份的新興國家債券,而新興國家的債信等級普遍較已開發國家為低,所以承受的信用風險也相對較高,尤其當新興國家經濟基本面與政治狀況變動時,均可能影響其償債能力與債券信用品質。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。
基金的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。本基金進行配息前未先扣除行政管理相關費用。
增益配息型類股:股票型基金之配息來源為基金投資標的所配發之股票股利,因投資標的股利發放頻率及日期不一,造成基金每月收到之股票股利收入將不平均。若當期收到投資標的之股利收入大於預計配息率,則基金僅由股利收入發放配息。若當期收到投資標的之股利收入低於預計配息率,則投資經理人得利用前期保留之股利收入,於必要時,亦得自本金配息,使配息率穩定。投資經理人將定期審視投資標的股利率水準及基金績效而調整配息率,使基金配息率貼近股利率,避免配息過度侵蝕本金之情形。增益配息類股的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。境外基金機構針對本基金配息政策設有相關控管機制,視實際收到股息收益及評估未來市場狀況以決定當期配息水準,惟配息發放並非保證,配息金額並非不變,亦不保證配息率水準。
本公司所提供之資訊,僅供接收人之參考用途。本公司當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人,並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,須自行承擔結果。本境外基金經金融監督管理委員會核准或申報生效在國內募集及銷售,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。【富蘭克林證券投顧獨立經營管理】投資基金所應承擔之相關風險及應負擔之費用 (含分銷費用) 已揭露於基金公開說明書及投資人須知中,投資人可至境外基金資訊觀測站 (http://www.fundclear.com.tw) 下載,或逕向本公司網站 (http://www.Franklin.com.tw) 查閱。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。

- 講座
- 公告
下一篇
