鉅亨網新聞中心
 AI新聞摘要
美股科技股近期遭遇劇烈拋售,市場開始爭論,這波跌勢究竟更接近1998年長期資本管理公司(LTCM)危機引發的流動性衝擊,還是2000年網路泡沫破裂的前兆?高盛Delta One交易主管Rich Privorotsky傾向前者,但他也指出,AI投資熱潮能否產生足以匹配龐大資本支出的營收,仍是市場尚未解答的關鍵問題。
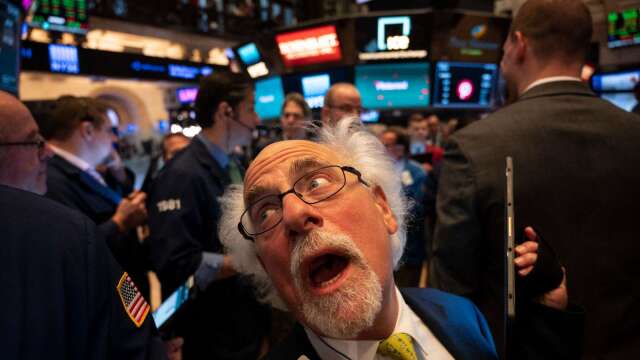
美股周四(5日)遭遇重挫,納斯達克指數單日下跌5.5%,費城半導體指數重挫12%,標普500指數下跌4.4%,創2025年4月以來最大單日跌幅。高盛波動性恐慌指數升至滿分10分中的9.3分,衡量波動率波動程度的VVIX單日飆升近45點,寫下歷史第二大單日漲幅,僅次於2018年的「波動末日」事件。
這波賣壓的直接導火線,是民主黨在期中選舉取得勝利後,市場重新評估美國資料中心建設前景,尤其德州等州可能加強監管,令投資人擔憂AI基礎設施擴張速度放緩。不過,Privorotsky認為,周四跌勢不只是基本面重新定價,也受到槓桿ETF、程式交易及做市商避險部位共同推動。
Privorotsky指出,半導體及納斯達克100指數相關槓桿ETF在收盤前觸發機械式賣單,加上做市商持有負Gamma部位,形成價格下跌、避險賣壓增加,再進一步壓低市場的自我強化效應。
野村證券策略師Charlie McElligott估算,周四槓桿ETF賣出規模達470億美元,波動率控制基金賣出約610億美元;做市商每當標普500下跌1%,便面臨約70億美元的負Gamma曝險。
高盛美國銷售交易員Ariana Contessa在當日資金流向與持倉報告中指出,VIX單日大漲67%,升至27.77,高盛多個AI相關投資組合當天創下ChatGPT推出以來最大單日跌幅。
程式交易賣壓也可能延續。標普500期貨收盤跌破CTA中期交易門檻7549點,高盛以指數下跌2.5個標準差的情境估算,未來一周標普500可能面臨逾74.8億美元程式化賣壓;瑞銀則警告,風險控制基金周四單日賣出規模可能超過1000億美元。
然而,Privorotsky認為,真正值得擔憂的並非只有程式賣盤,而是市場買盤明顯不足。高盛現股交易部門周四淨賣出30億美元,其中科技股占22億美元,使科技股累計淨賣出規模達270億美元,已超過2025年7月市場技術性修正期間的210億美元。
Contessa表示,客戶詢問市場的熱度達到滿分10分,但實際交易活躍程度只有5分,ETF交易量占當日市場總成交量32%。尤其周三曾支撐大盤的大型科技股,周四幾乎沒有出現相應的買盤承接。
Privorotsky指出,真正的問題是底層需求不足,尤其缺乏長期基金進場承接。他觀察到,多策略基金、量化基金、長線基金及散戶似乎都朝同一方向減碼,當市場缺少願意逆勢買進的資金時,賣壓便更容易放大。
對於這波跌勢是否代表AI泡沫破裂,Privorotsky更傾向將其比作1998年LTCM危機。當年俄羅斯違約及LTCM崩盤引發金融市場流動性緊縮,但美國經濟成長基本面仍然穩健,之後隨著流動性恢復及聯準會降息,市場迅速收復失土。
他認為,目前AI產業的成長引擎可能仍然完好,市場只是在重新評估資料中心建設的融資能力、支出速度與時間表。支持這項看法的重要理由,是當前大型科技企業與2000年網路泡沫時期的公司不同,已經具備實際營收、現金流及相對穩健的資產負債表。
高盛TMT交易員Peter Callahan指出,半導體指數估值倍數相較6月至7月高點已壓縮約50%。輝達 (NVIDIA) (NVDA-US)未來24個月預估本益比約10倍,為2013年以來最低;相較之下,2000年網路泡沫高峰時,思科 (Cisco) (CSCO-US)本益比曾超過100倍。
不過,Privorotsky也承認,當前市場與2000年網路泡沫仍有令人不安的相似之處,尤其是資本支出規模龐大,投資回報卻高度不確定。他提出的核心問題是,市場究竟只是在拋售一個基本面健康的成長故事,還是開始發現這套AI投資模式在經濟上根本難以成立?他目前傾向前者,但認為需求、產能利用率及投資回報都必須接受檢驗。
Privorotsky將AI投資風險歸納為四大問題,包括融資能力是否足以支撐建設規模、營收能否證明資本投入合理、電力與許可是否足以支撐算力擴張,以及整體資本支出軌跡是否能夠持續。
他認為,市場目前過度聚焦第三項,也就是電力供應與建設許可限制,這反而可能是四項風險中相對次要的問題。供給受到限制,不代表市場需求消失,真正需要檢驗的是企業未來營收能否匹配投入的資本。
相較之下,融資問題已經浮現警訊。根據高盛投資人關係團隊統計,超大型科技公司今年已發行約2960億美元債券,高於高盛原先預估的全年2500億美元,也占全球投資級債券供給約9%。
與此同時,資料中心相關信用違約交換(CDS)周四突破500個基點,創下歷史新高;AI雲端運算業者CoreWeave (CRWV-US)的債券利差也超過1200個基點,顯示市場對相關企業融資風險的疑慮升高。
Privorotsky警告,電力供應與建設許可延誤,可能進一步推高資料中心融資成本。每延後一季取得許可,尚未完工的資料中心就可能多承擔一季利息支出,形成建設延宕與融資成本上升的惡性循環。
政治與監管變化也是市場重新定價的關鍵。高盛估算,各州可能採取的資料中心暫停建設措施,涉及約45%的美國計畫資料中心產能,其中德州約占四分之一。市場擔心,若各州限制建設,將延後AI基礎設施擴張,進而影響晶片、伺服器及雲端服務需求。
不過,Privorotsky認為,市場可能過度解讀德州候任州長Gina Hinojosa的監管立場。她曾表示,推動經濟發展與保障德州居民利益並不衝突,也強調自己並非反對資料中心。Privorotsky認為,這更像是監管規則重新調整,而非政治上全面排斥資料中心,實際支出可能高於市場目前折價反映的程度。
高盛投資人關係團隊另引述《CNBC》報導指出,Hinojosa已表示,取得許可的資料中心將獲准完工,這可能保障2027年及2028年大部分建設進度。高盛經濟學家也預期,相關暫停措施可能不會持續太久,因為資料中心議題在選民關注事項中的優先順序相對較低。
但地方反彈情緒確實升高。Jefferies援引Heatmap調查指出,強烈反對在自家住所附近興建資料中心的美國民眾比例,已從2025年9月的24%升至2026年8月的61%。除了德州,喬治亞州、俄亥俄州及密西根州也正關注類似立法動向。德州立法會期將持續至2027年5月31日,相關監管調整仍可能影響後續建設規劃。
Privorotsky最後也提醒,1998年的歷史類比有一項重要限制:當年市場反彈的重要推力,是聯準會恢復流動性並連續降息。1998年時任聯準會主席葛林斯潘在七周內三度降息,但目前市場環境並不相同,不能直接假設聯準會會再次提供同樣的支撐。
報導指出,當時市場對聯準會12月升息的機率定價約為65%,克里夫蘭聯邦準備銀行總裁Hammack周四上午也公開表達維持限制性貨幣政策的傾向。這意味著,即使市場出現流動性壓力,也未必能像1998年一樣迅速獲得降息支援。
Privorotsky另援引歷史統計指出,自1950年以來,標普500在19次美國期中選舉後的12個月內都錄得上漲,但這項統計並不代表市場短期內一定會反彈。他認為,歷史經驗顯示選舉後的市場波動可能提供布局機會,但投資人仍難以精準掌握進場時點。
整體而言,這波AI股拋售可能同時包含程式交易引發的流動性衝擊,以及市場對資料中心融資、建設進度與投資回報的基本面疑慮。1998年的LTCM危機或許是較接近的歷史參照,但在長線資金尚未重新進場、AI營收能否支撐巨額資本支出仍不明朗之際,市場也不能排除經歷更長時間估值調整的可能。
上一篇
下一篇