【美股焦點】AI基建成長重心已改變,Marvell邁威爾靠光學與客製化ASIC卡位受惠
優分析 Uanalyze
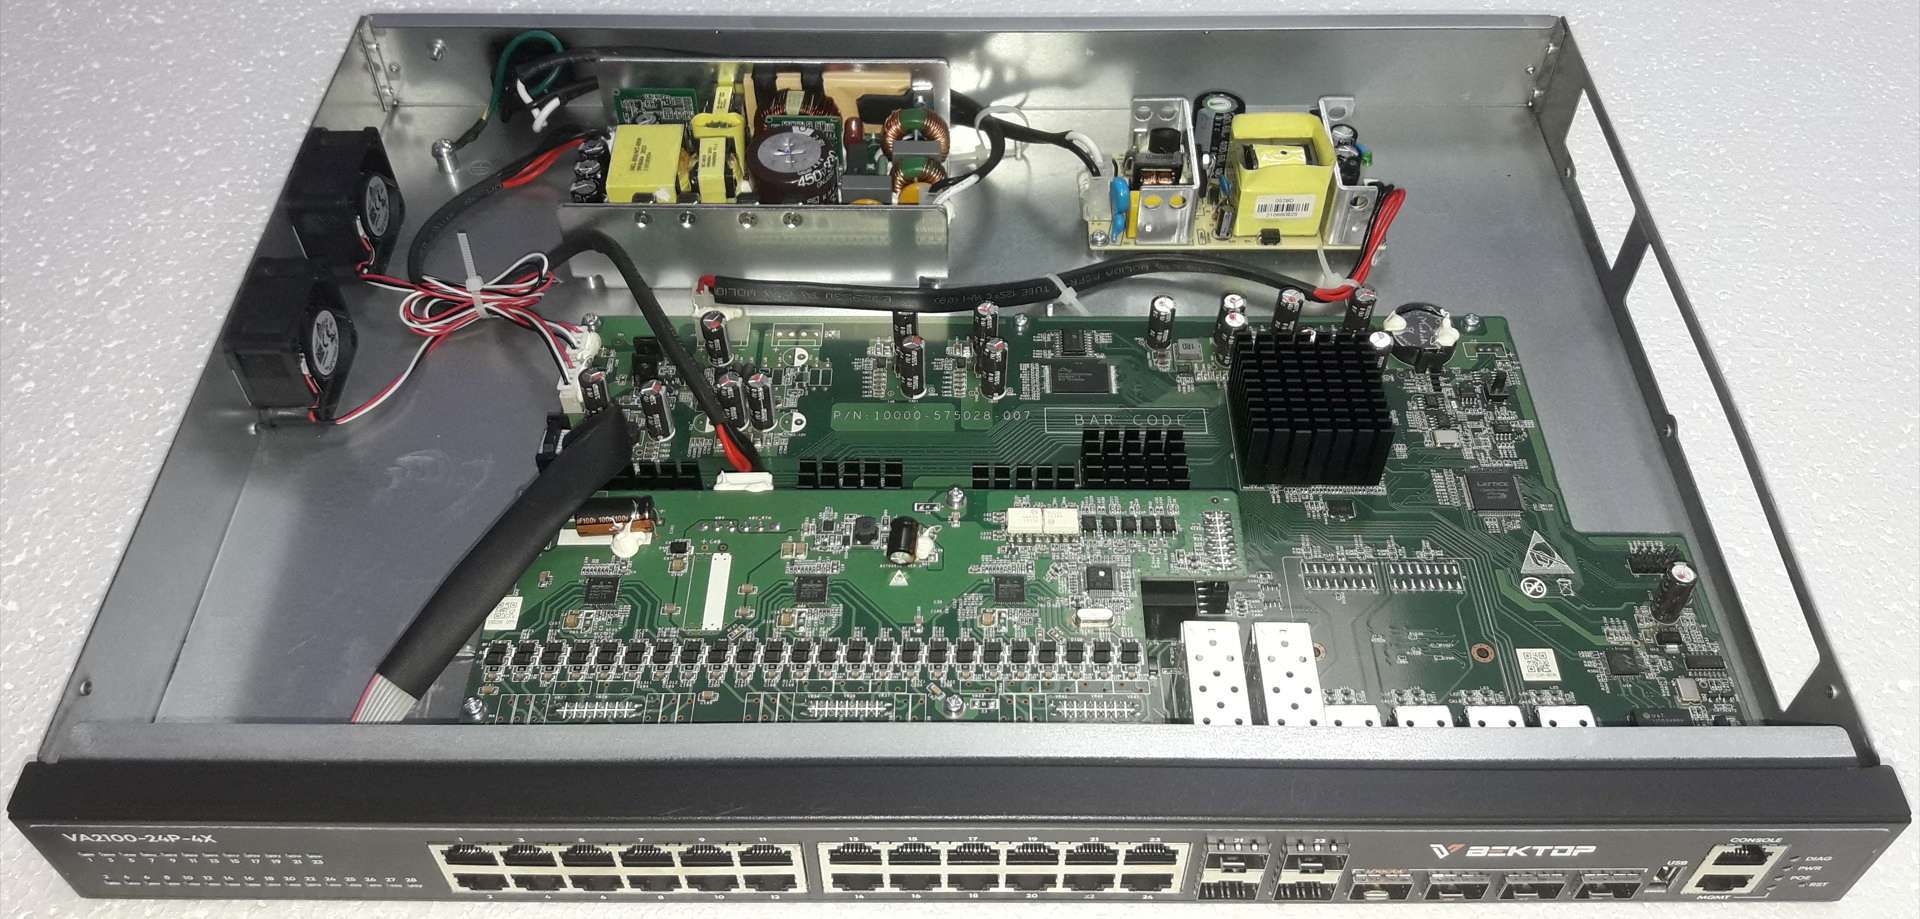
2026年09月13日(優分析/產業數據中心報導)⸺ 輝達Nvidia(NVDA-US)過去靠GPU效能的世代提升撐起AI硬體成長,但當單一運算叢集使用的加速器由數千顆增加至數萬顆,決定整體效能的已不只是單顆GPU運算力,而是晶片之間能否快速交換資料。大量GPU若因網路壅塞而等待,企業即使投入更多資本支出,也無法等比例增加有效算力。AI投資重心因此開始由運算晶片向高速互連擴散,這正是邁威爾Marvell Technology(MRVL-US)重新受到市場關注的原因。
銅線在高速、長距離傳輸下,面臨功耗增加與訊號衰減問題,資料中心連接正加速導入光通訊。邁威爾與博通Broadcom(AVGO-US)在光收發模組使用的PAM4數位訊號處理器(DSP)市場占據主要位置;隨著網路規格由800G升級至1.6T,單一模組的晶片價值量有望提高。不過,新產品能否同步改善毛利率,仍取決於量產良率、成本與市場競爭。
下一階段則是共同封裝光學(CPO)與矽光子。CPO將交換器晶片與光學元件放進同一封裝,縮短電訊號傳輸距離,藉此降低功耗與延遲。當AI叢集規模持續擴大,光通訊的價值不再只是提高傳輸速度,而是避免網路瓶頸拖累昂貴GPU的使用效率。
邁威爾的另一項成長來源是客製化ASIC與相關互連技術。亞馬遜Amazon(AMZN-US)的Trainium系列及谷歌母公司Alphabet(GOOGL-US)的自研加速器,都需要高速晶片互連、網路與光通訊解決方案。這代表超大規模雲端業者即使降低對輝達標準GPU架構的依賴,轉向自行設計加速器,邁威爾仍可能透過客製化晶片與互連產品取得商機。
因此不是邁威爾能否取代輝達,而是無論AI運算採用GPU或客製化ASIC,叢集規模擴大都需要更多高速互連。邁威爾成長來源橫跨光通訊、網路晶片與客製化ASIC,讓公司有機會同時參與不同AI運算架構的資本支出。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 光通訊|明泰投資兆輝電子,布局AI資料中心Micro LED光互連
- 勤誠(8210)估值修正後2028年預估本益比不到8倍,獲利下修風險已反映?法人升評買進
- 勤誠(8210-TW)估值修正後2028年預估本益比不到8倍,獲利下修風險已反映?法人升評買進
- 美擬限制中國光收發器進口科技巨頭警告轉換供應鏈恐需十年

- 講座
- 公告
上一篇
下一篇