
800VDC四階段推進的受惠股
理財周刊
 AI新聞摘要
- SemiAnalysis 指出輝達下一代 GPU 集群 (如 Kyber Ultra 等) 將單機架功率推升至 600kW~660kW 的驚人水平時,傳統的 415V/480V 三相交流電 (AC) 配電架構在銅材重量失控、機架空間被電源嚴重擠壓
文.洪寶山
SemiAnalysis 指出輝達下一代 GPU 集群 (如 Kyber Ultra 等) 將單機架功率推升至 600kW~660kW 的驚人水平時,傳統的 415V/480V 三相交流電 (AC) 配電架構在銅材重量失控、機架空間被電源嚴重擠壓以及線路損耗的三重物理限制下,已難以為繼, 800VDC(高壓直流)配電成為 AI 資料中心升級的必然趨勢。
第一階段 HVDC 電源側櫃
根據 SemiAnalysis 的規劃,這場變革在 2026 至 2029 年間將分為四個階段推進,對整體電力設備市場帶來以下顛覆性影響。
在過渡的第一階段 (2026-2027 年),為了在既有交流環境下相容 800VDC 算力,市場需要引入「行級 HVDC 電源側櫃」(整合整流、BBU、超級電容)。SemiAnalysis 預估,這種新型側櫃的單台平均售價(ASP) 高達 40-50 萬美元,折合約 50 萬美元 / MW,比傳統交流電源設備高出約十倍。
高達十倍 ASP 爆發
台達電的 800V 新一代備用電源&機架式電容機櫃 (Power Rack) 直接穩坐核心位置,毫無疑問的第一首選,預計 2026 年下半年就開始出貨 800VDC 相關產品,搶到了第一階段高達十倍 ASP 爆發的側櫃紅利,2027 年 AI 電源與配電系統的營收佔比有望挑戰新高。
光寶科在 2026 年的主力雖仍在 400V 系統配合 CSP 大量送樣量產,但公司已明確指出,其「800V DC 兆瓦 (MW) 級電源機櫃」樣機已在全力測試中,預計在 2026 年底進入小量生產,2027 年第一季開始大量出貨。
康舒與行競科技聯手發表的 800V 浸沒式高壓直流 BBU 系統 (BBx800),能提供高達 1.2MW 的峰值輸出 (維持 90 秒),直接對準第一階段「超級電容與 BBU 共同應對 GPU 瞬間跳變」的物理痛點,預計 2026 年下半年到 2027 年進入實質放量。
第二階段 機架級 BBU 與超級電容承接備電
隨著 2027-2028 年 800VDC 原生晶片系統開始大規模量產出貨,正式進入第二階段物理限制下的 800VDC 強制性需求。傳統的集中式低壓交流 UPS 在此階段開始加速退出核心迴路,完全改由機架級 BBU 與超級電容承接備電。
在 40-50 萬美元的側櫃中,BBU 電池模組與相關的 BMS(電池管理系統) 佔了將近一半的成本。
高壓 BBU 規格升級 毛利率及獲利將享最高溢價
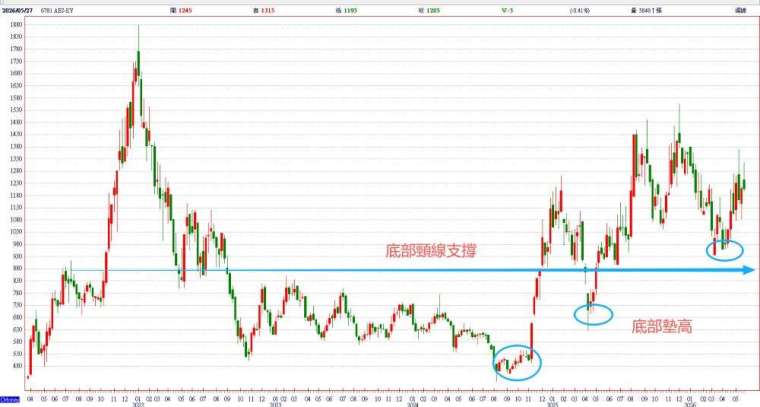
AES-KY 作為台達電與美系一線 CSP 巨頭的共同開發夥伴,搭配 800VDC 架構的高壓 BBU 產品進度最領先,預計最快在 2026 年下半年到 2027 年初量產放量。在第一階段高壓 BBU 規格升級中,毛利率與獲利將享有最高溢價,BBU 營收佔比在 2026 年將衝上 75%~80%,是純度最高的 800V 高壓 BBU 龍頭。
順達已與台達電等電源廠合作開發 400VDC、800VDC 的高壓 BBU,目前主力規格仍為 5.5kW,並持續導入 8kW、12kW 高瓦數產品。公司表示,8kW、12kW BBU 將自 2026 年起少量出貨,搭配 800V HVDC 架構的高壓產品預計自 2027 年起量產,有望完美對接高壓直流側櫃,公司預期 2026 年非 IT(以 BBU 與儲能為主) 營收佔比可望首度突破五成。
第三階段 純粹的電池機架取代電源側櫃
2028-2029 年電氣架構整體重寫,800VDC 的配電層級從機架「行級」徹底上移至設施的「灰色空間 (Gray Space)」。原本昂貴的電源側櫃功成身退,被純粹的電池機架(Battery Rack) 取代。
因為整流挪到了灰色空間,電池機架不再需要執行 AC-DC 轉換,僅保留直流分配單元、BBU 貨架與超級電容。設備內容物成本也因此降至約 20 萬美元 / MW。
第四階段引入 SST 一步到位轉換成 800V 直流電
2029 年及以後迎來電力架構的最終完美型態─引入固態變壓器 (SST)。SST 利用高壓碳化矽(SiC) 功率半導體與高頻核心,直接將外部電網送來的「中壓交流電(MV AC)」一步到位轉換成機房需要的「800V 直流電(DC)」。
SST 以單一設備直接幹掉了傳統電力系統中「低壓變壓器」與「整流器」兩個繁瑣的轉換環節。理論上,這能將數據中心的系統整體電力效率從現行的 82% 大幅推升至 87% 以上,並為資料中心帶來高達 40 倍的重量縮減與 14 倍的空間體積縮減。
這四個階段的推演邏輯非常清晰,第一、二階段的 2026-2027 年,動到機櫃周邊,屬於白空間 (White Space) 的局部直流化,設備商 (如台達電、AES-KY) 先賺取高 ASP 的側櫃與高壓 BBU 紅利。
第三、四階段的 2028-2029 年及以後,動到整個基礎設施,屬於灰色空間 (Gray Space) 與電網端的全面直流、半導體化,此時,銅線圈與傳統矽鋼片的用量會被壓縮,取而代之的是由高壓 SiC MOSFET 矩陣構成的 SST 與工業級高壓直流 (HVDC) 大容量整流器。
2028 年全力衝刺 SST 出貨
SST 的本質是用半導體開關去消滅傳統銅線,一台 2MW~5MW 的 SST 需要成百上千顆 1200V/3300V 的高壓 SiC MOSFET 進行矩陣式串聯,對晶圓、磊晶與功率模組的消耗量是爆發性成長。
漢磊的 8 吋 SiC 產線在 2026 年迎來量產,到了 2028-2029 年,隨著英飛凌、安森美的高壓 SiC MOSFET 因 SST 與工業直流電網需求出現供不應求,漢磊作為全球少數純 SiC 代工廠,其高壓 (1200V、1700V、3300V) 功率平台的產能利用率與代工價格將迎來全面爆發,嘉晶則同步受惠高階高壓 SiC 磊晶片的爆量拉貨。
SST 對 MOSFET 的要求不是單顆晶片,而是必須封裝成能承受超高電壓、超高信賴度的高壓功率模組。朋程具備台灣最頂尖的車規級、工業級高壓 SiC 模組封裝與測試能力。當台達電等台系系統廠在 2028 年全力衝刺 SST 出貨時,朋程將成為本土供應鏈中不可或缺的核心模組供應商。
資料中心配電全面半導體化 總用電密度暴增
當資料中心內部配電全面半導體化後,傳統重電廠商將面臨內部乾式變壓器被 SST 取代,但電網前端外部特高壓主變壓器需求暴增的雙重拉扯。SST 再強,目前也無法直接承受台電或美國區域電網傳來的 161kV/345kV 這種特高壓交流電。
因此,電網端仍必須先透過華城、士電的大型特高壓電力變壓器將電壓降至中壓 (15kV~35kV),才能送進 SST。只要 800VDC 架構讓 AI 資料中心的總用電密度暴增,電網前端變電所的擴建就繞不開華城與士電。
來源:《理財周刊》1345 期
更多精彩內容請至 《理財周刊》
- 免費體驗5萬美元模擬交易 投資全球資產
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI一路旺到2028?大摩給出關鍵答案
- 黃金翻身暴利機會、國巨、華新科⊕、天二科⊕、臻鼎⊕
- 台股盤前|台股創歷史新高!韓廠SEMCO調漲MLCC引爆被動元件飆漲停,美光財測佳台廠記憶體整理,主動式ETF加碼鎖定欣興、聯茂、貿聯-KY
- 誰低估了台灣

- 講座
- 公告
上一篇
下一篇
