
台光電(2383) 高階材料布局解析:切入ABF載板CCL,挑戰日系材料供應鏈!
優分析 Uanalyze
AI晶片升級帶動,高階IC載板材料需求
台光電(2383-TW)核心業務為高頻高速銅箔基板(CCL),主要應用於AI伺服器主板及高速交換器。隨著GPU、ASIC等晶片朝高算力、大尺寸封裝發展,公司也將產品布局延伸至「IC載板用CCL (ABF CCL)」,尋求新的成長機會。
AI晶片需要透過IC載板連接晶片與外部電路。隨著封裝面積增加、線路密度提高,材料除了要具備良好的電氣特性,也必須維持尺寸穩定,降低製程受熱造成的翹曲風險,以提升封裝良率與可靠性。
ABF CCL是什麼?日商寡占供給
CCL由玻纖布、樹脂與銅箔等材料組成。玻纖布提供結構支撐,樹脂負責絕緣與黏合,銅箔則用於形成電路。載板CCL主要用於IC載板核心層,與製程中使用的ABF增層膜並不相同。
高階IC載板材料具有較高的技術與認證門檻,部分關鍵材料長期由日系業者供應,包括日本味之素(Ajinomoto,供應ABF膜)、日東紡(Nittobo,供應T-Glass等特殊玻纖布)與Resonac(前昭和電工,供應核心CCL)。
台光電扮演二供角色,增加載板廠選擇
根據高盛於2026年9月發布的最新研究報告指出,因供給端擴產腳步跟不上AI晶片的需求暴衝,ABF載板供需缺口將從,2026年下半年的14%逐季擴大,預估 2027年攀升至34%,2028年更將衝破51%。
由於高階載板材料具備較高的技術與認證門檻,台光電若能將既有高階CCL的配方與製程能力,延伸至載板核心材料,並順利通過認證,便有機會成為日商之外的第二供應來源。
對於欣興、景碩與南電等載板廠來說,為了降低單一供應商風險並優化成本,導入台光電作為第二供應商的動機明確。同時,台灣供應鏈也具備完善的在地整合條件:上游有台玻布局高階玻纖布,下游則有龐大的IC載板需求。不過,玻纖布料源、材料配方、製程良率與認證進度都會影響實際出貨,不能將潛在需求直接視為台光電已取得的實質訂單。
AI封裝架構解析:CCL與載板材料差異
為讓讀者更清楚產業鏈關係,簡要說明AI晶片封裝與模組硬體架構,分為三個主要製造層級:
-
上游材料(T-glass玻纖布): AI GPU晶片面積大、層數高,運作時產生的熱應力易導致矽晶片與基板間因熱膨脹係數(CTE)不一致而產生翹曲(Warpage),造成焊接點斷裂。T-glass 為具備低熱膨脹係數與高剛性的玻璃纖維布,為控制板材變形的關鍵骨架。
-
中游基材(CCL 銅箔基板): 將T-glass玻纖布塗佈特製樹脂(如 PPO/PPE)並覆蓋銅箔壓合而成。台光電在供應鏈中即負責配方合成與CCL壓合。
-
下游載板(ABF 載板廠): 欣興、景碩、南電採購載板級CCL後,透過多層微孔與細線路製程加工為ABF載板,提供GPU晶片封裝所需的電氣連接。
台光電ABF載板材料,產能佈局與營收展望
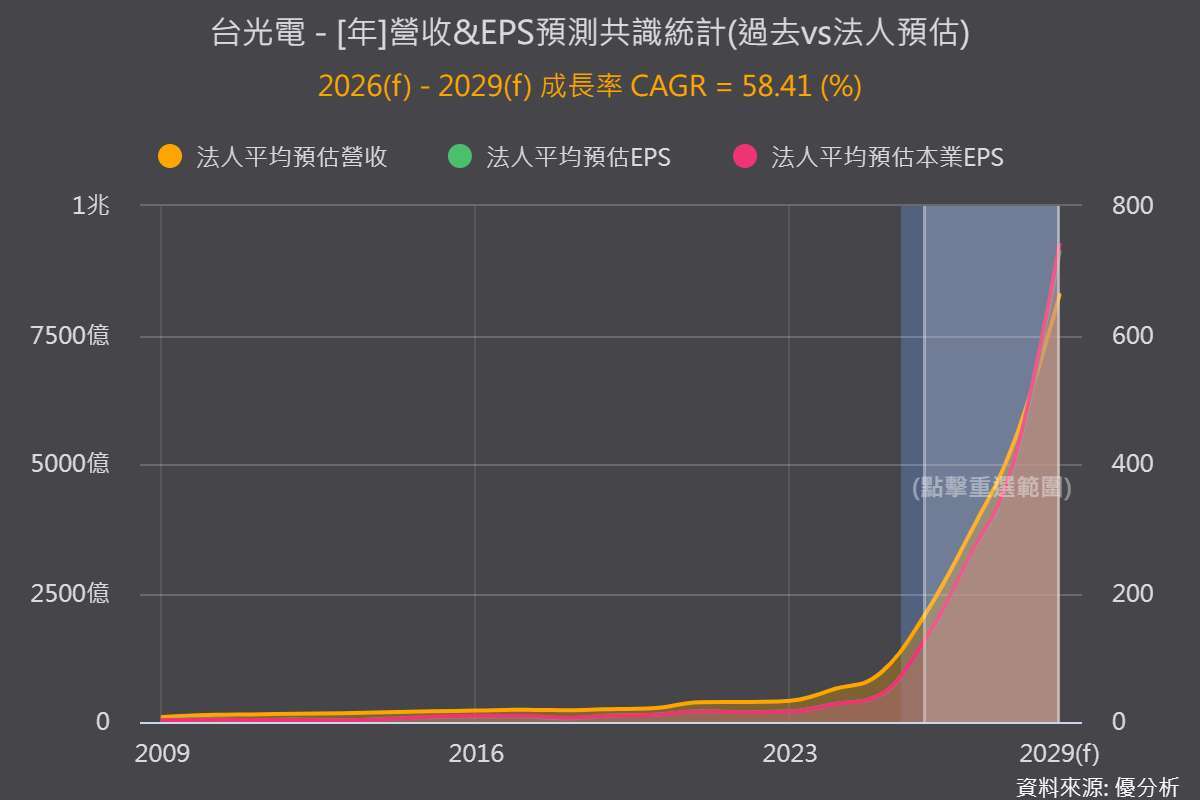
台光電布局ABF載板CCL,市場預估產品毛利率有望達50%以上。若2026年第四季順利通過客戶認證,將有機會切入過往由日商主導的高階載板材料市場,為營收與獲利帶來新的成長動能。
產能方面,市場資訊指出,台光電大園廠預計於2026年第四季新增每月30萬張載板材料產能,與昆山廠合計達每月60萬張,並規劃於2027年進一步擴增至每月120萬張。若客戶認證或導入進度不如預期,相關設備亦可轉用於M8、M9等高速CCL生產,降低產能閒置對折舊成本的影響。
後續仍須觀察客戶認證進度、T-Glass等關鍵原料供應,以及新增產能轉化為實際出貨的速度。若產品順利導入,台光電將有機會從伺服器主板與高速交換器材料,進一步跨足高階IC載板核心材料市場;實際貢獻則取決於量產規模、產品組合與毛利率表現。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- CCL三雄誰最會賺?台光電(2383)、台燿(6274)、聯茂(6213) 產品布局、漲價動能全解析
- 台光電(2383)、聯茂(6213)、台燿(6274) 誰最會賺?高階CCL漲價與獲利動能一次看!
- 台光電(2383)、聯茂(6213)、台燿(6274) 誰最會賺?高階CCL漲價潮、產品布局與獲利動能一次看!
- 聯茂(6213)今日大漲7%!原料瓶頸解除,CCL漲價效益延續,下一波獲利驅動力即將出現

- 講座
- 公告
上一篇
下一篇
