榮剛(5009)在手訂單升至85億元!VAR產能翻倍、AI缺電商機燒進特殊鋼,明年有多少成長空間?
優分析 Uanalyze
2026年09月30日(優分析/產業數據中心報導)⸺ 特殊鋼廠榮剛(5009-TW)昨(29)日召開法人說明會,公司透露,目前在手訂單已由先前約80億元提高至85億元,增幅約6.3%,且這批訂單只涵蓋既有設備,尚未納入Press及VDM等新增產能。
這意味著榮剛(5009-TW)現階段的接單回升,並不是建立在尚未量產的新設備之上;待大鍛棒Press、VDM及新增VAR完成試車並加入生產,後續接單規模與產品尺寸範圍才有機會進一步擴大。
不過,新設備目前仍處於試車與學習曲線階段,對營運的主要貢獻時間預計落在2027年第一季以後。
AI用電推升燃氣需求,能源訂單能見度拉長至「年」
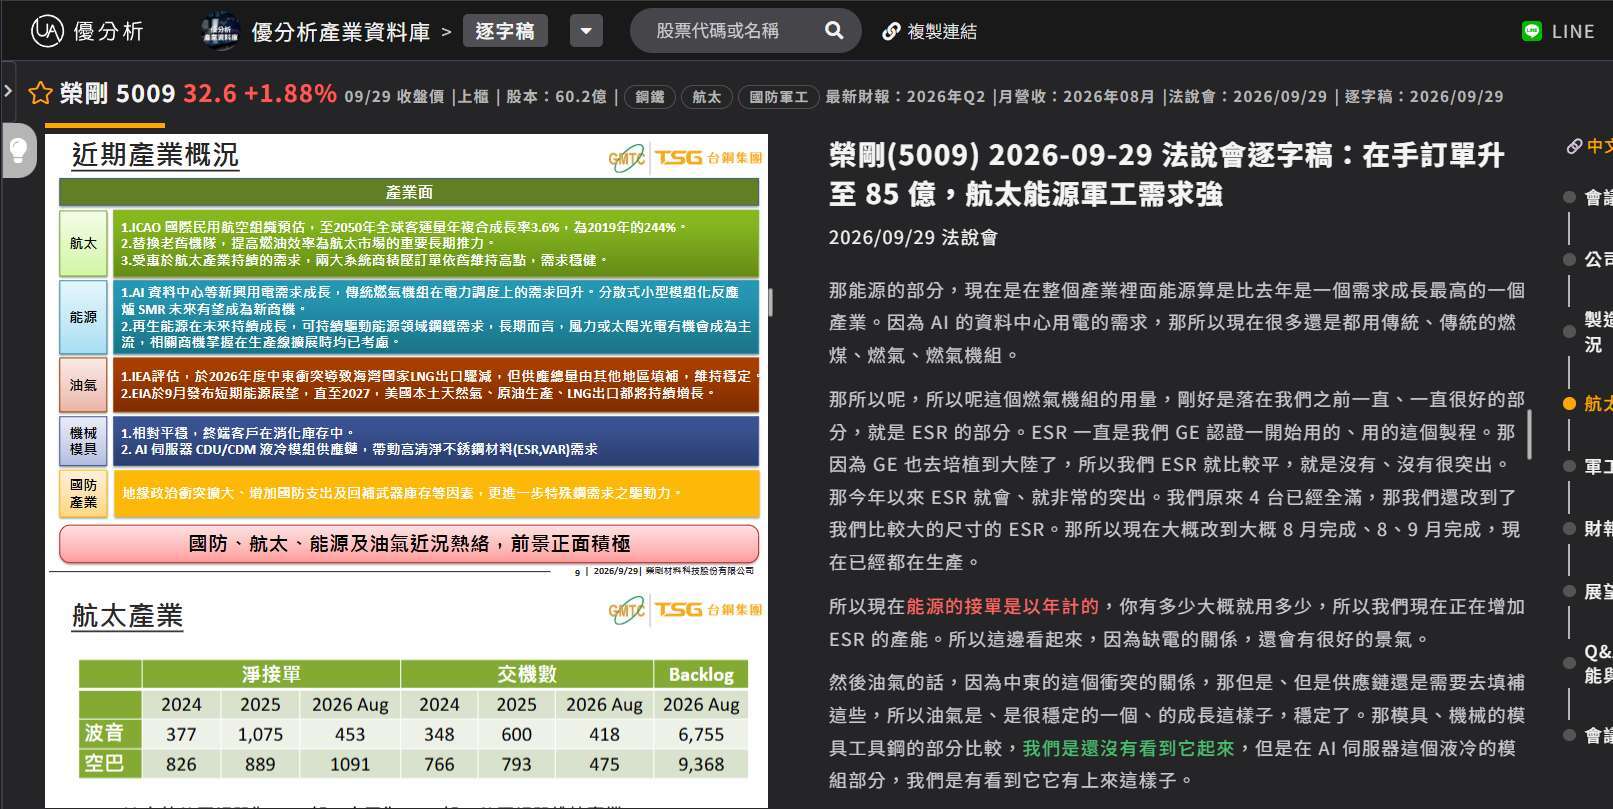
榮剛(5009-TW)表示,能源是今年需求成長最明顯的應用之一,隨AI資料中心用電需求增加,燃氣發電機組需求同步升溫,帶動公司電渣重熔(ESR)製程接單。
公司原有4台ESR設備已接近滿載,並將較大尺寸設備改為生產ESR產品,相關調整已於8、9月完成並投入生產。公司形容,目前能源客戶的接單能見度已經「以年計算」,市場需求仍高於現有供應能力,因此正持續增加ESR產能。
航太需求也逐漸改善,雖然波音受到飛安事件、勞資糾紛與交機延遲影響,但新接訂單仍維持高檔,公司預期下半年至明年的出貨可望逐步穩定;Safran等其他航太客戶需求則維持良好。
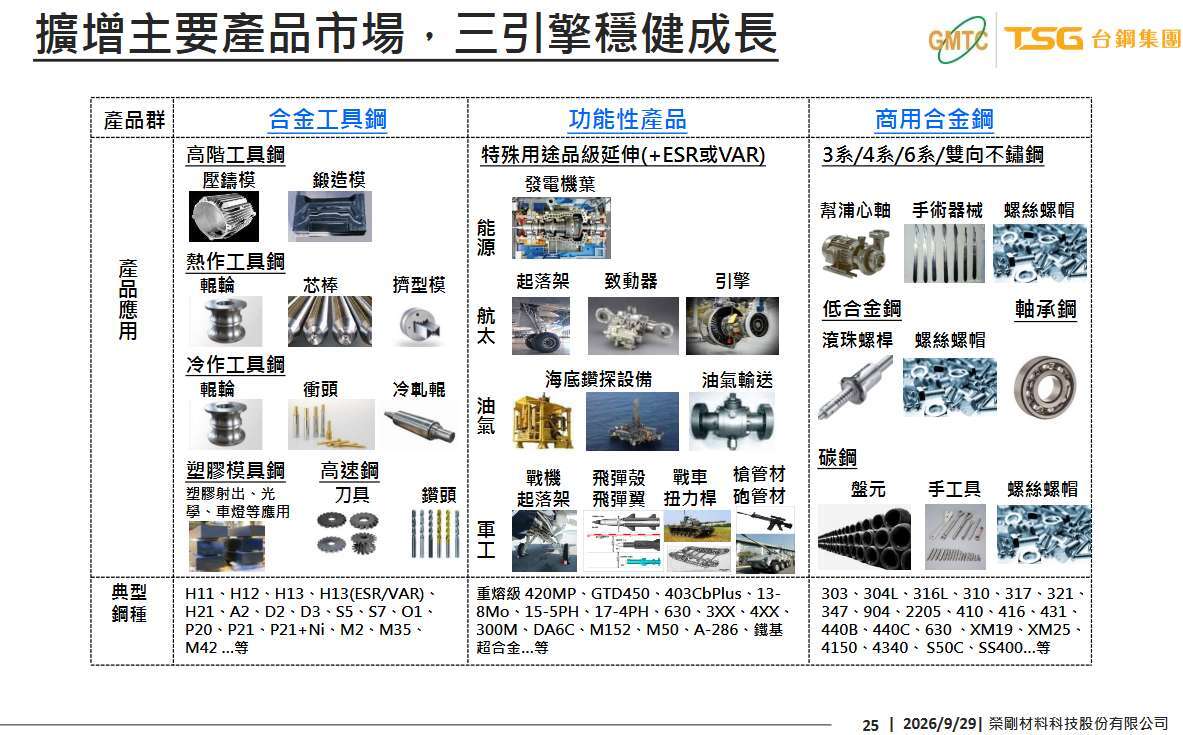
國防業務方面,需求主要來自槍砲管材、飛彈殼體、扭力桿及戰機起落架,其中近一、兩年以飛彈殼體需求最為明顯。相較之下,傳統模具與機械用鋼需求尚未明顯復甦,但AI伺服器液冷模組相關應用已開始成長。
(圖片來源:優分析產業資料庫)
VAR將由5台增至10台,新增產能明年第一季起交貨
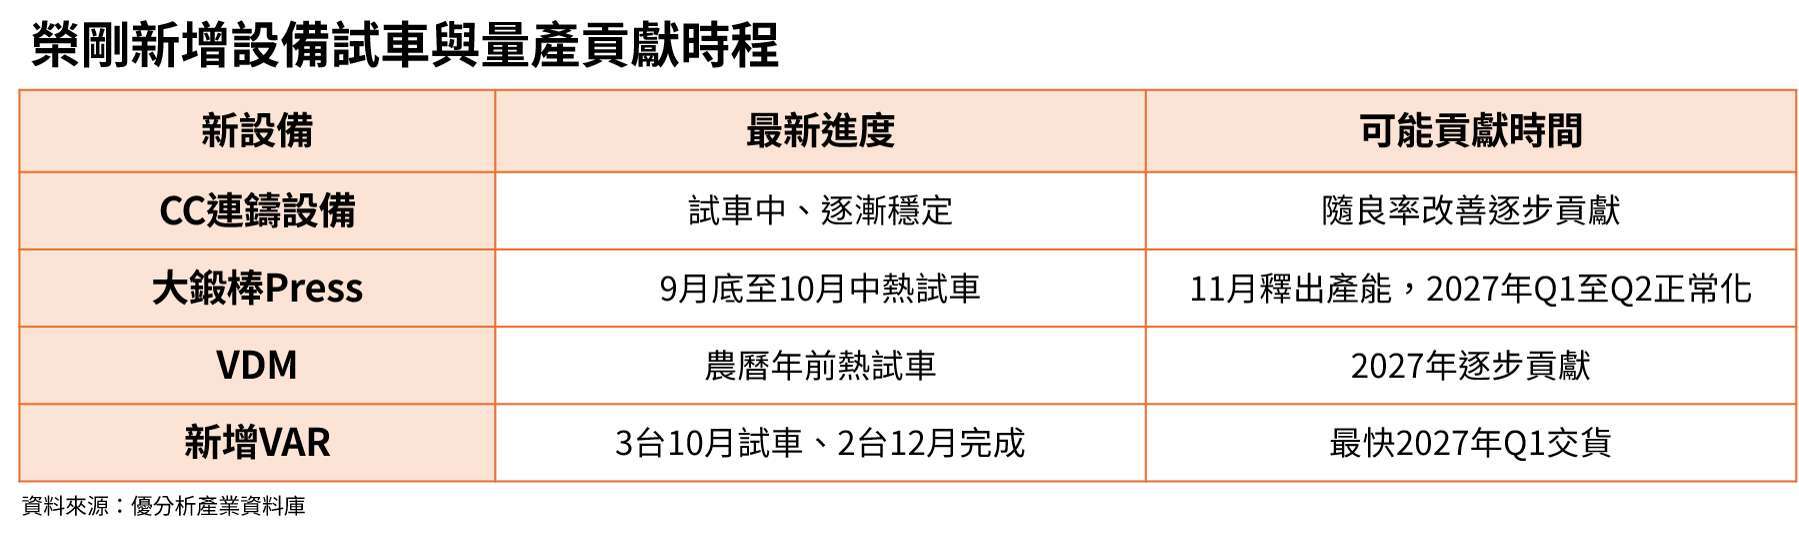
榮剛(5009-TW)目前多項新設備陸續進入試車階段。連鑄設備(CC)已進行一段時間的試車,運作逐漸穩定;大鍛棒Press預計於9月底至10月中進行熱試車,11月開始釋出較多產能,並於2027年第一季至第二季逐步進入正常生產。
VDM設備則預計農曆年前開始熱試車,VDM除了增加可生產的尺寸範圍,也能改善製程、減少部分產品使用高成本鍛機的需求,有助於提升產能效率並降低生產成本。
另一項重點是VAR設備。榮剛(5009-TW)原有5台VAR,目前新增的3台預計10月中開始試車,另有2台預計12月建置完成;全部完成後,VAR設備總數將由5台增加至10台。
公司指出,新增VAR手上已有訂單,10月中開始生產後,最快2027年第一季即可交貨。若試車順利,榮剛(5009-TW)在高功能性合金鋼、航太、能源及軍工材料的供應能力將同步提升。
下半年毛利率先看航太,明年再看新設備效益
公司預期,下半年毛利率可能隨航太產品比重提高而優於上半年,但這項改善主要來自產品組合,新產能的影響仍有限。Press、VDM及新增VAR真正反映於營收與成本效率,時間點將集中於2027年。
因此,85億元在手訂單提供了現階段營運能見度,但新產能能否形成第二波成長,仍要觀察三項指標:設備試車與良率進度、新產能加入後的接單金額,以及高毛利航太、能源與軍工產品的營收占比。
此外,鉬鐵等合金原料價格持續上漲,也可能增加成本壓力。若新設備試車或客戶認證時程延後,產能擴張轉化為營收與獲利的時間也可能往後遞延。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 華孚(6235)營益掉63%,股價跌逾7成!7,000噸新機能帶來轉機嗎?先看這3個數字
- 邁科(6831)股價自970元高點回檔近5成!中越水冷月產能衝4萬套、營收連3月站上5億元,法人為何下修EPS?
- 光焱科技(7728)矽光子占比一年衝4倍!NightJar-H年底迎HVM驗證、新廠年產能上看250台
- 日本製鐵砸9億歐元升級歐洲產能斯洛伐克新電弧爐2030年投產

- 講座
- 公告
上一篇
下一篇