訂單回來、價格也漲了,獲利為何反而探底?這家UPS大廠明年拚翻身、後年拚長期成長機會
優分析 Uanalyze
2026年09月15日(優分析/產業數據中心報導)⸺ 中東戰事看似與台灣UPS產業相隔甚遠,卻已一路影響旭隼(6409-TW)的獲利。關鍵在於旭隼除了UPS,還有相當比重的逆變器(Inverter)業務,而逆變器主要市場集中於新興國家,因此當地需求與海運一旦受到地緣政治干擾,很快就會反映在公司營運。
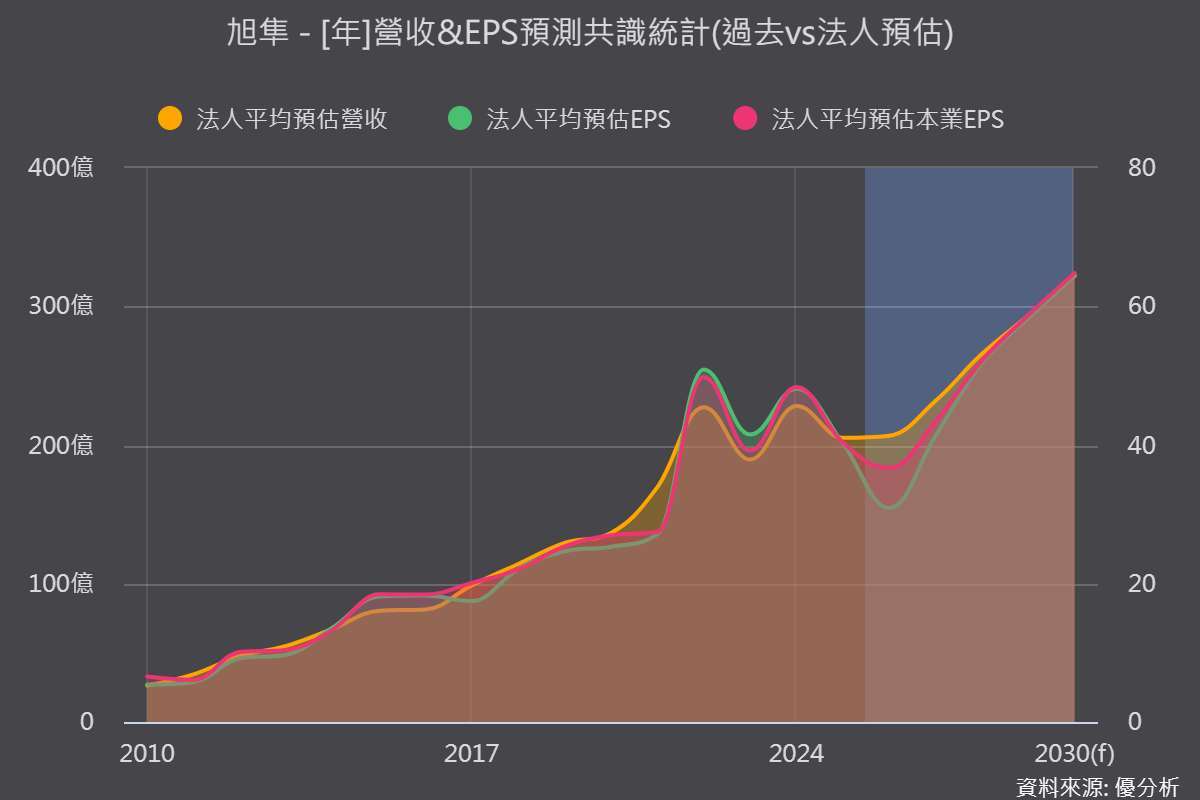
更值得注意的是,旭隼2026年UPS需求其實正在回溫,公司也已透過漲價轉嫁成本,但法人預估全年獲利仍將降至近三年低點,形成「營收恢復成長、獲利反而探底」的反差。
UPS需求回來了,公司也開始漲價
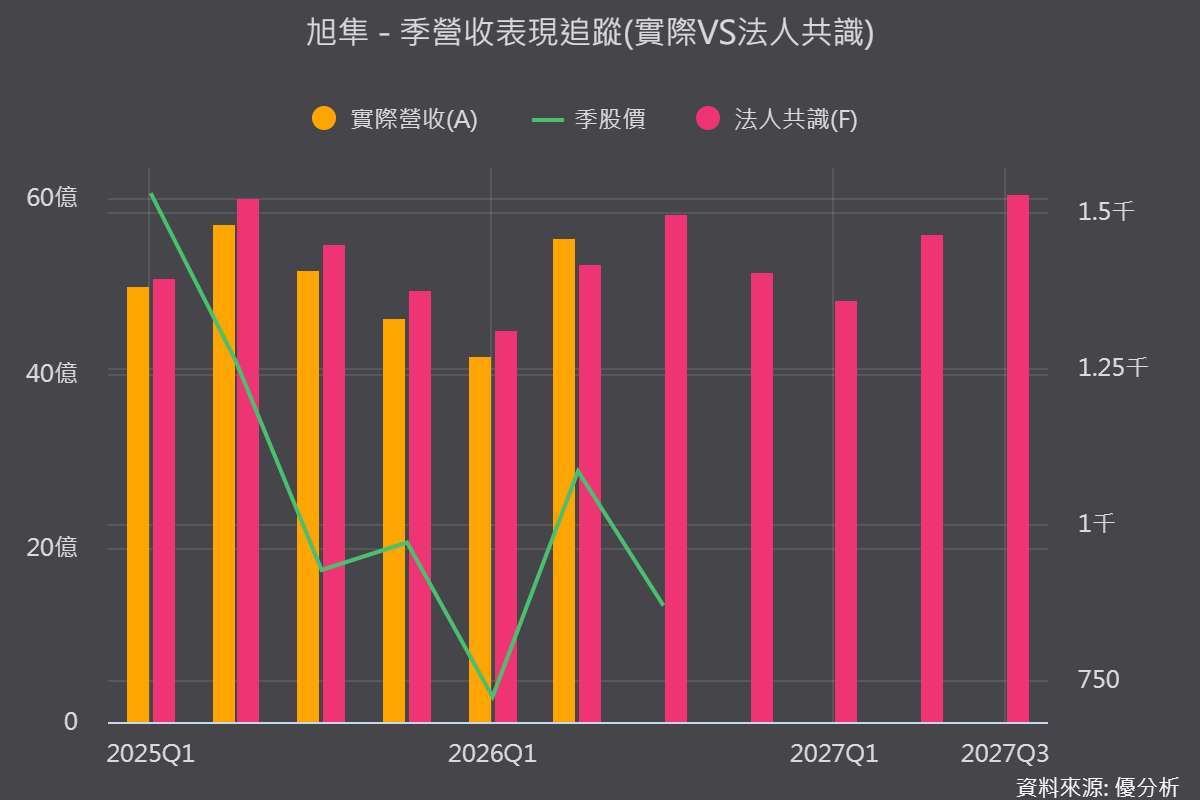
旭隼2026年第2季營收55.54億元,季增率32.1%,主要受惠On-Line及Off-Line UPS庫存回補。其中On-Line UPS占營收40.1%、Off-Line UPS占27.6%,兩者合計接近七成,顯示核心UPS本業需求已逐步正常化。
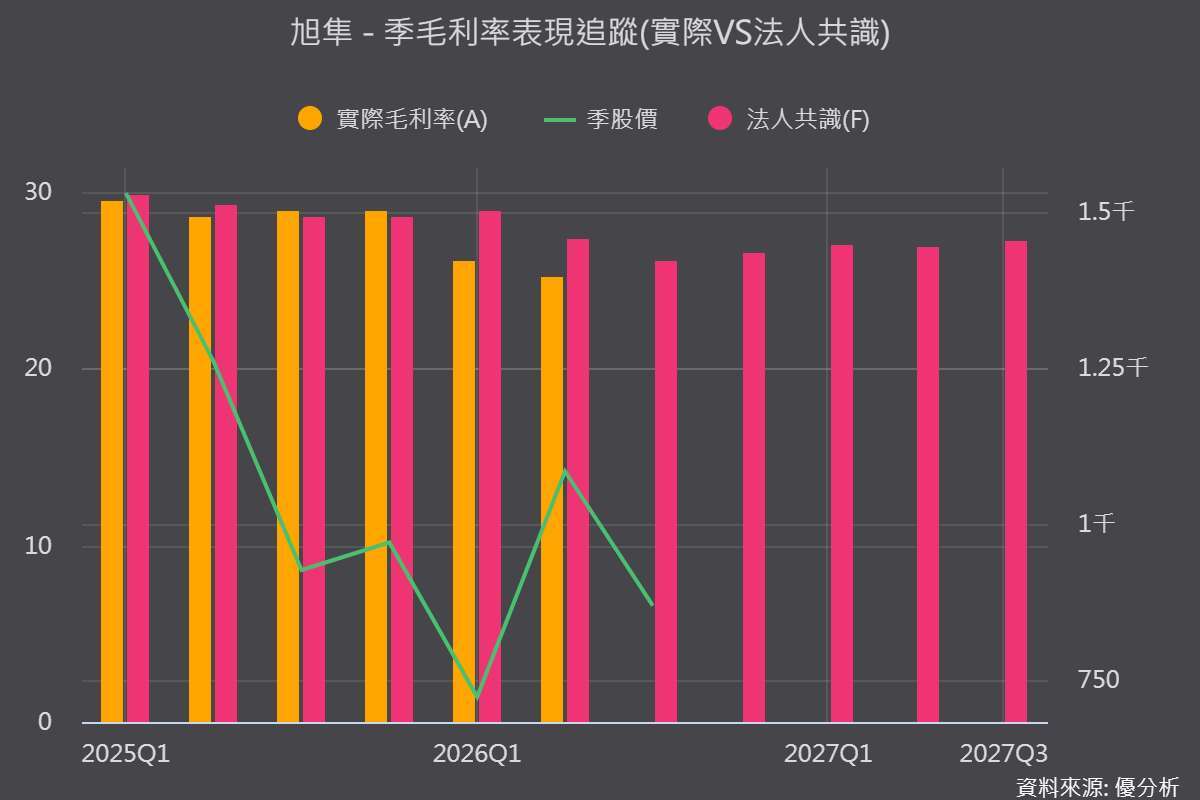
不過,需求回升並未完全反映在獲利。第2季毛利率僅25.28%,低於2025年同期的28.67%;營益率18.12%,也低於去年同期20.19%。PCB、被動元件及電源管理晶片(PMIC)等材料成本上升,加上人民幣升值,持續侵蝕獲利。
旭隼因此開始調漲UPS價格。公司2026年已進行兩次UPS價格調整,以抵銷原物料成本上升,漲價效益預計自9月開始反映在損益表。第3季隨UPS進入傳統旺季、庫存回補與漲價效益反映,獲利率可望逐步修復。
問題在於,旭隼不是只賣UPS。
中東占逆變器出貨25%至30%,地緣風險直接打到營運
2026年第2季,Inverter占旭隼營收22.8%,這項業務仍受到中東地緣政治、需求疲弱、海運出貨及價格競爭影響。旭隼逆變器市場又以新興國家為主,其中中東約占出貨25%至30%,巴基斯坦、南非及印度也是主要市場,歐美則仍處於布局階段,因此對新興市場景氣與地緣政治變化相對敏感。
相較之下,UPS需求已明顯回溫,且可以透過漲價逐步轉嫁原物料成本;但Inverter一方面受到中東需求與海運出貨干擾,另一方面又面臨激烈價格競爭,成本轉嫁能力明顯弱於UPS,成為今年獲利率的主要拖累之一。
這也造成旭隼第2季出現一個明顯反差:營收比預期高5.6%,毛利率卻比預期差兩個百分點,成為今年獲利拖累因子,代表公司訂單與需求沒問題,問題出在成本轉嫁時程。
逆變器成本上升並非旭隼單一公司的問題。中國逆變器大廠陽光電源Sungrow Power Supply(300274-CN)也因成本不斷上升啟動漲價,自2026年9月20日起調高太陽能逆變器及儲能產品價格5%至15%,反映上游原物料成本上升,顯示成本轉嫁已成為逆變器產業共同課題。
公司未來兩至三季將逐步減少毛利率20%以下的低功率逆變器,轉向高功率及高階產品,未來幾季太陽能逆變器占整體營收比重可能降至20%以下。換句話說,公司並不打算繼續以低價搶逆變器訂單,而是選擇犧牲部分營收,換取後續毛利率改善空間。
逆變器還有另一面,美國供應鏈重組帶來轉單機會
旭隼逆變器今年受到中東市場拖累,但從中長期來看,歐美市場仍存在供應鏈重組機會。今年8月,川普以國家安全為由發布緊急行政命令,限制美國大型電力系統採購、進口、轉讓或安裝特定外國製關鍵電力設備,涵蓋變壓器、逆變器、電池儲能系統、發電渦輪機、變電站電壓調節器、斷路器及控制系統等。美國能源部(DOE)並須在120天內制定正式執行規則,未來不排除建立合格設備與供應商名單。
對旭隼而言,能否利用這波供應鏈重組降低對新興市場的集中度,將成為中長期值得追蹤的另一項變數。
因此,旭隼獲利較明顯的修復時間點仍要等到2027年。隨產品組合逐步轉向客製化UPS,屆時才有辦法出現上修的潛力。根據優分析統計,目前市場預估2027年毛利率可望回升至27.24%,每股盈餘增至41.33元,獲利重新回到成長軌道,也為後續挑戰歷史高點重新累積動能。
2027年之後:HVDC成下一個成長引擎
旭隼另一項值得關注的轉折,來自AI資料中心供電架構改變。隨GPU運算密度快速提升,單一機櫃功耗已從過去數十kW朝100kW以上發展,下一代系統甚至朝1MW等級邁進,傳統以UPS搭配交流配電的供電架構,開始面臨轉換效率、配電容量、線材與機房空間等限制。
HVDC的優勢就在於減少多次AC/DC電力轉換。相較傳統UPS架構,直流供電可降低轉換損耗,同時減少配電設備及線纜需求;當AI資料中心規模放大至數百MW後,即使只有數個百分點的效率差距,也會轉化成可觀的年度電費差異。
而隨電壓進一步提高至800VDC,效益更加明顯。在相同功率下,提高電壓可以降低傳輸電流,因此能減少銅材使用、線路損耗與配電空間。這也是NVIDIA等AI晶片與系統業者開始推動800V HVDC架構的重要原因,目標就是因應未來1MW以上AI機櫃的供電需求。
旭隼過去以傳統UPS為核心,如今800VDC/18.5kW PSU已進入一級客戶送樣階段,400VDC Power Rack則預計2027年下半年開始貢獻;旭隼HVDC已增加至第三家客戶,預計2027年上半年試產、下半年量產。
因此到了2028年將是完整貢獻的年度,屆時旭隼的轉折不只是期待UPS毛利率回升,而是公司產品版圖開始從傳統UPS往AI資料中心HVDC電源延伸。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 光寶科(2301)|法人全面上修今、明兩年獲利預估,原來市場沒估到這件事
- 台達電法說會|AI與能源基建需求狂噴!單季營收衝1832億創高,上半年大賺17.59元
- 廣隆法說會|庫存去化,鉛酸電池迎美系客戶轉單並重啟台灣擴廠

- 講座
- 公告
下一篇