MLCC、ABF迎AI搶料潮三星電機SEMCO長約達3.6兆韓元、FC-BGA交期暴增至56週
優分析 Uanalyze
2026年10月02日(優分析/產業數據中心報導)⸺ AI伺服器需求持續升溫,零組件採購已提前鎖定2027年以後產能。三星電機Samsung Electro-Mechanics(009150-KR)今年公布的AI相關零組件長期供貨合約累計約3.6兆韓元(約26億美元),涵蓋MLCC、矽電容等產品;另一方面,高階FC-BGA封裝基板交期已從正常約12週拉長至48至56週,顯示AI基礎設施投資正從GPU與伺服器向上游被動元件及封裝材料擴散。
三星電機今年以來AI相關長約快速累積,5月先簽下1.56兆韓元矽電容合約,供貨期間為2027年至2028年;6月再取得4540億韓元MLCC合約,9月1日簽下歷來最大、金額達1.07兆韓元的MLCC訂單,最新再獲一家未具名全球客戶約2900億韓元MLCC及電感訂單,將於2027年供貨。至此,公司今年已公布5筆長期供貨協議,AI相關長約總額約3.6兆韓元,並已與超過10家全球客戶簽訂MLCC長約。
以輝達NVIDIA(NVDA-US)平台為例,根據Uptime Institute數據,GB300 NVL72單一機櫃功耗約142千瓦,約為傳統伺服器機櫃的16倍。由於主電源無法即時因應AI運算產生的高速負載變化,系統必須在GPU周圍配置大量MLCC,以快速提供電力並穩定電壓。
MLCC用量也隨AI平台世代快速增加。根據Aetrix估算,傳統運算板約使用2,500顆MLCC,NVIDIA GB200架構提高至約6,500顆,到了Vera Rubin架構可能進一步增加至12,000顆,接近傳統運算板的5倍。
因此高盛預估,2025年至2030年間,AI相關MLCC需求可能成長至4.3倍,但全球產能同期每年預估僅增加10%至15%,需求增速明顯高於供給擴張。
其中一項限制就在製程。單顆高階MLCC可能包含500至1,000層交錯排列的陶瓷介電層與金屬電極,經印刷、堆疊後,還必須在超過攝氏1,000度環境燒結。隨著產品朝小型化、高容量與高密度發展,製程控制難度同步提高,新產線從建置到投產約需2年,也使供應商難以在短期內快速增加產能。
供需壓力已開始反映在交期。AI伺服器需要容量更高、體積更小,且可承受至少攝氏105度工作溫度的高階MLCC。TrendForce資料顯示,這類產品交期已從約8週拉長至最高20週。
客戶提前一年以上預訂零組件,也讓供應商在價格談判上取得更多空間。根據供應鏈消息,三星電機正與直接客戶協商MLCC價格,由於AI伺服器客戶對關鍵零組件價格的承受能力相對較高,後續漲價幅度可能高於市場原先預期。
除了MLCC之外,三星電機另一項供應明顯吃緊的產品,是高階FC-BGA封裝基板。
FC-BGA是CPU、GPU及AI加速器等高效能晶片常用的封裝形式;ABF則是製作高階FC-BGA封裝基板的重要材料之一。
隨著AI晶片尺寸、I/O數量與運算效能提高,封裝基板需要更大的面積、更多層數及更精細的線路設計,也同步提高對ABF等上游材料的需求。
目前三星電機高階FC-BGA封裝基板交期已達48至56週,相較正常約12週大幅拉長,即使產業持續擴充產能,供應仍然吃緊。Kim Min-kyung預期,在供應商掌握較高議價能力的市場環境下,封裝基板價格持續上升,也有利三星電機改善相關業務利潤率。
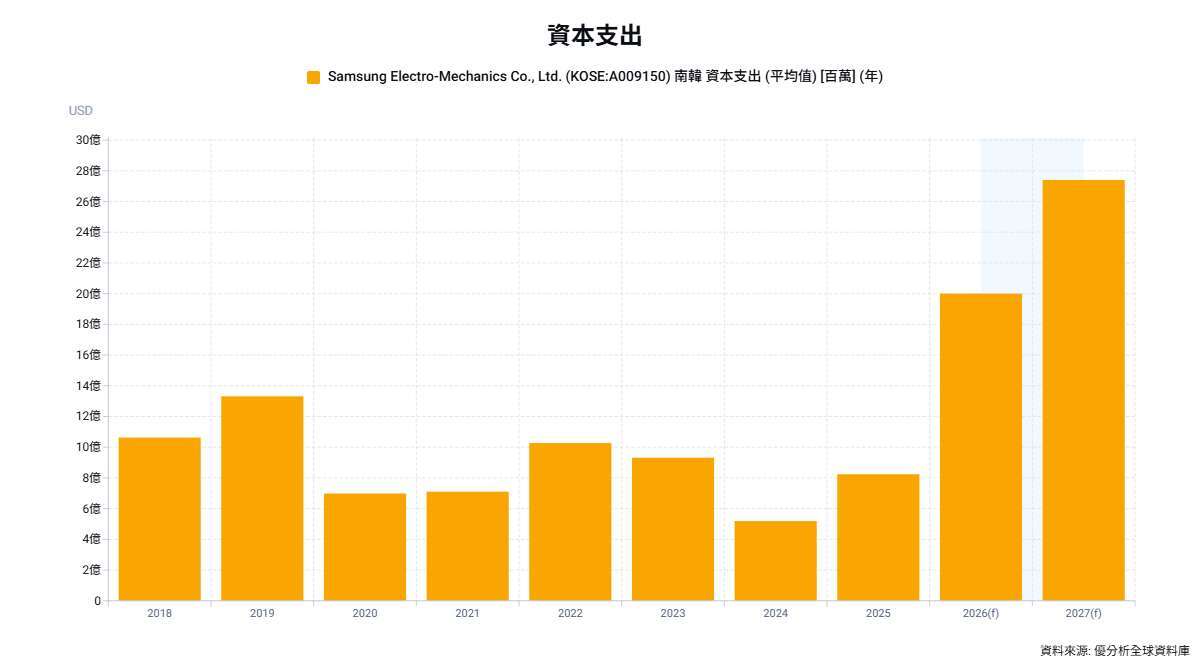
面對AI伺服器客戶提前鎖定產能,三星電機也同步擴大資本支出。公司計畫投入4.27兆韓元,在韓國世宗擴充AI伺服器用FC-BGA封裝基板產能,為公司歷來規模最大的單一產品投資;另外再投入2.51兆韓元擴充越南封裝基板產能,兩項投資合計達6.78兆韓元。
其中,世宗擴產案已有全球客戶參與資金投入,並承諾未來採購量。由客戶共同負擔部分擴產資金並提前承諾需求,一方面有助三星電機降低大規模資本支出後的產能利用率風險,另一方面也反映AI伺服器業者為確保未來FC-BGA等關鍵零組件供應,已開始提前介入上游產能建置。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 被動元件含金量PK,國巨、禾伸堂、信昌電,誰營收爆發與AI純度最高?
- 國巨(2327)今日漲停、被動元件噴出!AI大單提前鎖定2027年產能,被動元件新一輪漲價潮要來了?
- 長興(1717)評價重估可能才走到中途?含金量、獲利時間點全解析
- 勤凱(4760)營收連11月創高卻暗藏「虛胖」?毛利率探底後,銀價回落能帶動獲利真爆發?

- 講座
- 公告
下一篇