愛普(6531)8月營收年增150%S-SiCap最快明年超越IoTRAM
優分析 Uanalyze
AI與高效能運算(HPC)需求持續升溫,帶動先進封裝對高密度電容需求增加,愛普*(6531-TW)除既有記憶體業務外,也積極擴大S-SiCap矽電容布局。
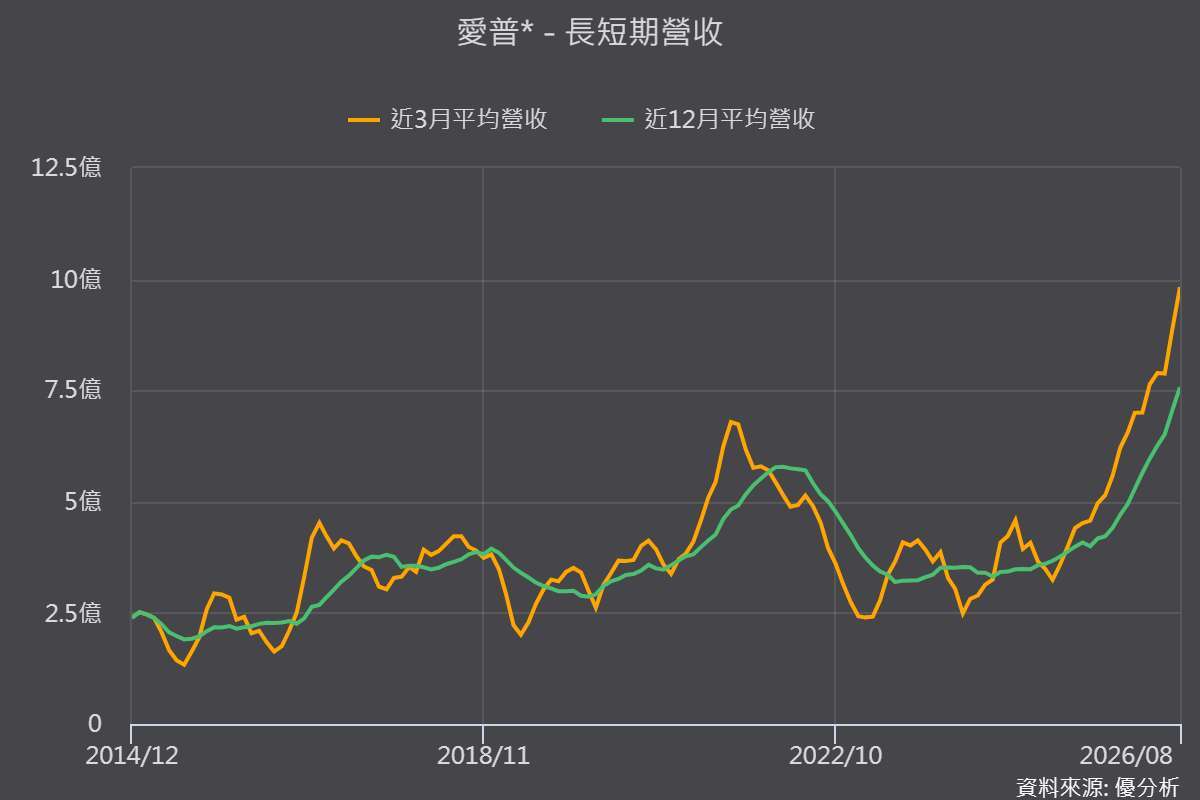
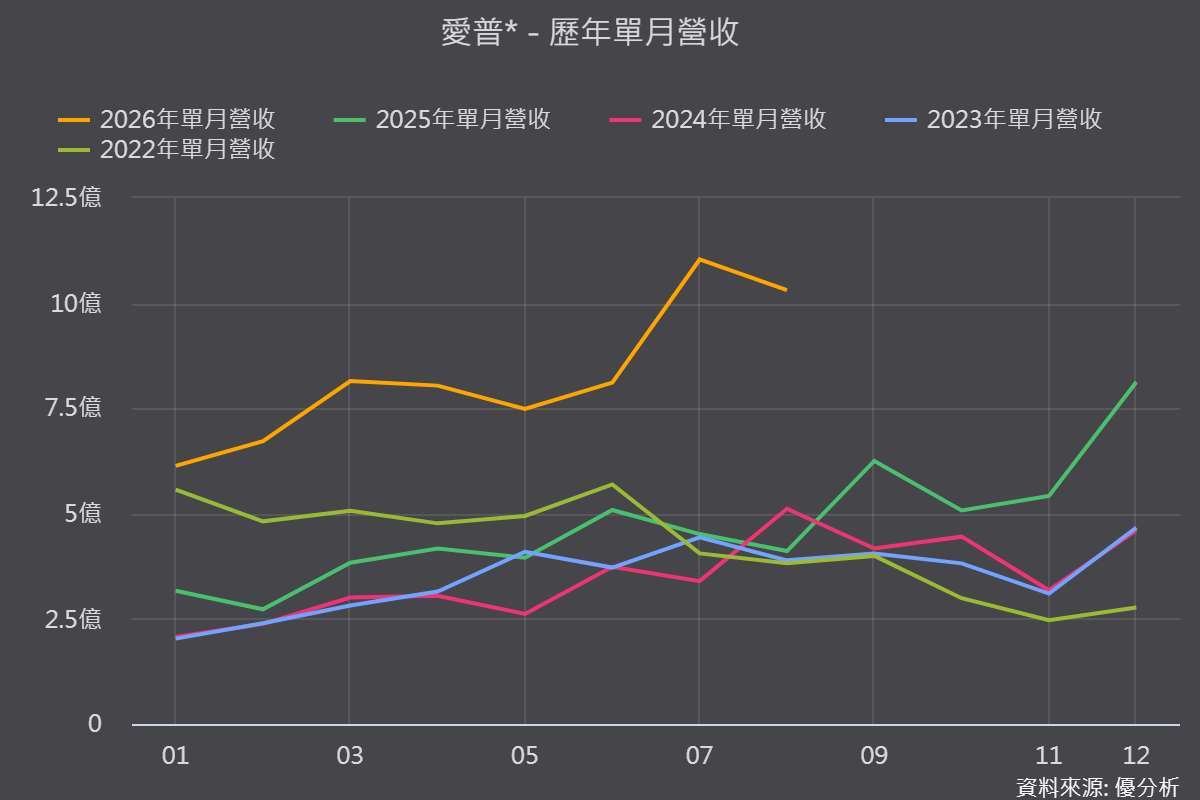
愛普*(6531-TW)8月合併營收10.3億元,年增150.82%;累計前8月營收65.99億元、年增109.12%。
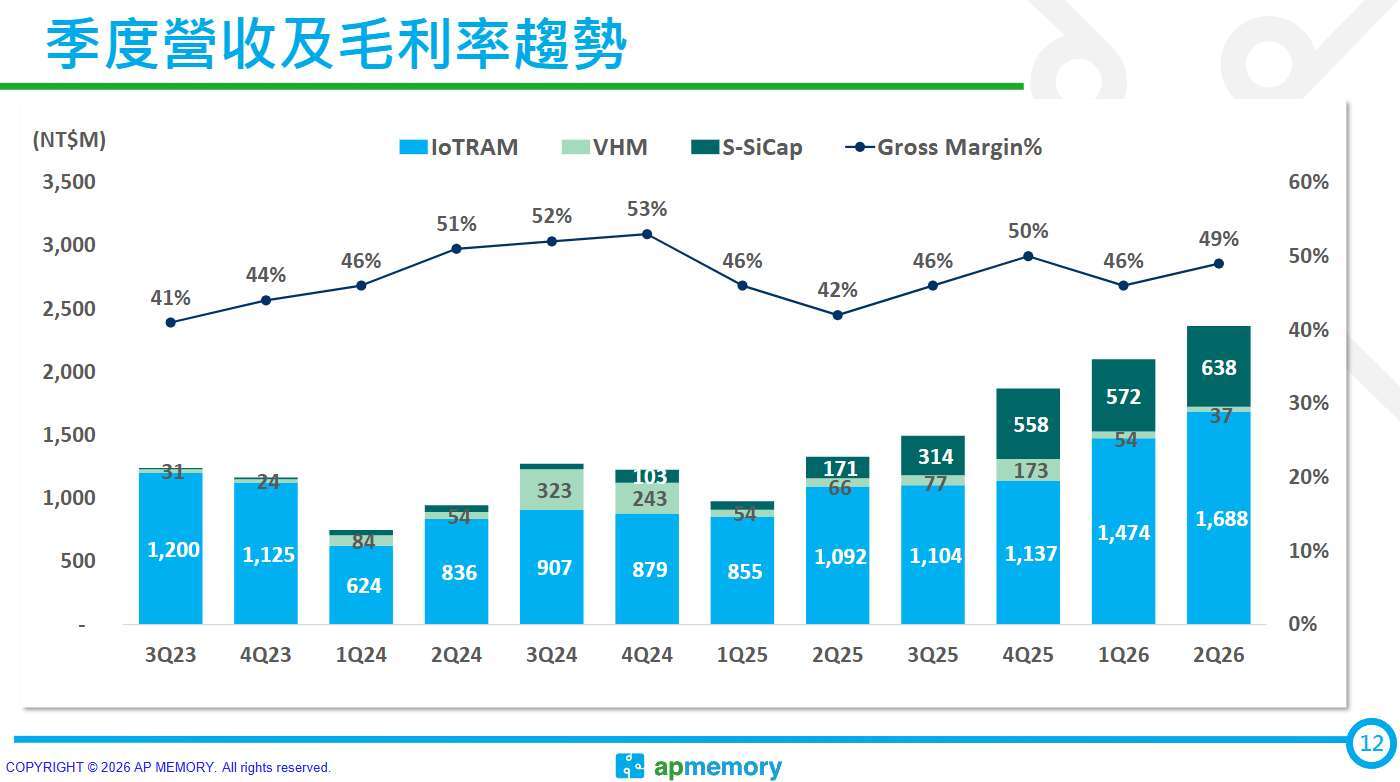
目前IoTRAM仍是公司最大營收來源,占比約71%,不過S-SiCap隨AI及HPC需求升溫加速放量,公司預期2027年營收可望呈數倍成長,占比甚至有機會超越IoT RAM,成為下一階段主要成長動能。
IPD開始量產,2027年S-SiCap可望數倍成長
從產品組合來看,IoT RAM目前仍是愛普*(6531-TW)最大營收來源,第二季營收16.88億元,年增約55%,營收占比約71%;S-SiCap營收則約6.38億元,年增273%,占比已提升至27%,主要受惠IPC多項專案持續量產出貨。
IoT RAM短期需求仍維持強勁,受到標準型DRAM供給偏緊及成本上升影響,部分客戶轉向客製化記憶體方案,加上產品價格調整,持續支撐營收表現。新一代ApSRAM也已進入量產,目前已有多項穿戴裝置產品出貨,並獲MCU客戶導入Edge AI應用,公司預期2026年下半年IoT RAM仍將維持滿載。
S-SiCap則是下一階段的主要成長來源,其中IPD嵌入式基板電容已於第二季開始出貨,今年下半年將逐步放量,目前需求能見度已看到2028年。隨IPC需求持續增加及IPD進入大規模量產,公司預期2027年S-SiCap營收可望呈數倍成長,營收占比甚至有機會超越IoT RAM。
為因應後續需求,愛普*(6531-TW)已與力積電及封測廠簽訂長期產能保障協議,鎖定未來約3至4年的晶圓及後段產能,同時持續增加其他晶圓供應來源,以支應IPD後續放量。
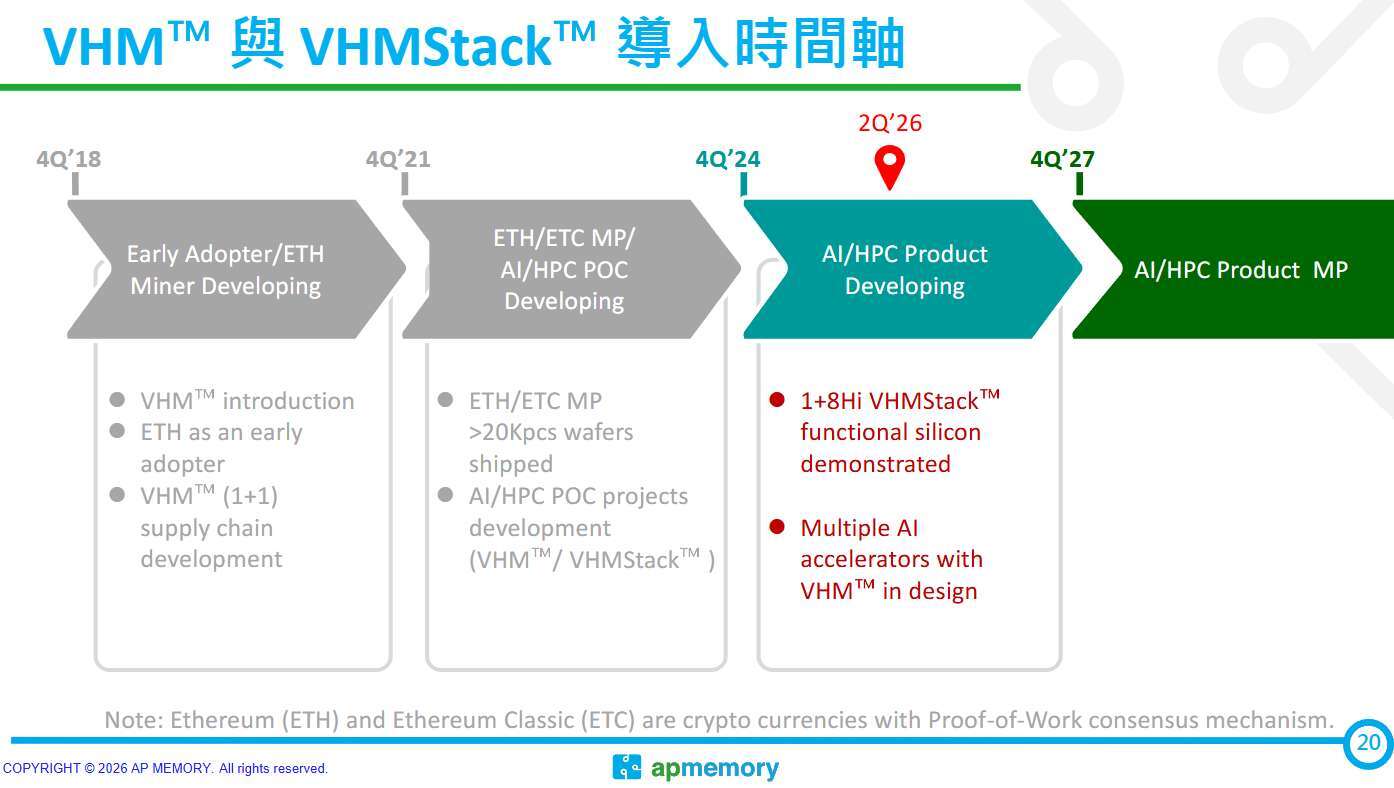
VHM預計2027年底至2028年量產
中長期方面,愛普*(6531-TW)首顆1+8層VHM Stack已完成功能展示,目前正進行產品驗證,預計量產時間落在2027年底至2028年初。
在IoT RAM維持穩定出貨之際,S-SiCap將是2027年主要成長來源,VHM則預計自2028年起加入營收貢獻。
後續可持續觀察IPD放量速度、S-SiCap營收占比,以及新產品增加後對整體毛利率的影響。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 萬潤(6187)第二季合約負債暴增3倍寫新高!後段封測大廠擴產紅利引爆!?
- 散熱雙雄丟單?輝達首批液冷認證沒有奇鋐(3017)、雙鴻(3324)該怎麼解讀?教你後續先看3項指標
- 群聯(8299)不是輝達認證商,為何能攜Tesla Megapack搶進DSX AI工廠?第二成長曲線先看這3點
- 【優分析即時新聞】順德(2351)第二季毛利率翻倍至20.7%,AI導線架放量、前8月營收創同期新高

- 講座
- 公告
上一篇
下一篇