
載板十年一遇好行情
財訊快報
 AI新聞摘要
- BT 載板依舊缺貨,報價漲幅仍舊會比 ABF 載板大,而 T-Glass 缺貨也將快速擴散在 ABF 載板上,尤其 CSP 業者加碼 ASIC 晶片採購,連帶也將讓 ABF 重現往日榮景。
BT 載板依舊缺貨,報價漲幅仍舊會比 ABF 載板大,而 T-Glass 缺貨也將快速擴散在 ABF 載板上,尤其 CSP 業者加碼 ASIC 晶片採購,連帶也將讓 ABF 重現往日榮景。
【文/李純君】
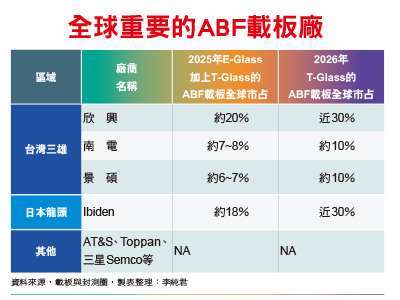
受惠 T-Glass 等原物料缺貨、化學材料漲價、金價狂創新高,加上 AI 加速器與 ASIC 晶片將大放量,歷經多次洗牌後,台灣載板產業將在 2026 年迎來十年一見的好光景,不論 BT 載板與 ABF 載板都將持續量價齊揚。當中,BT 載板還巧遇記憶體晶片大多頭連帶對載板需求暴衝的利多,漲價趨勢會延續至 2025 年,且漲幅超過 ABF 載板,至於 ABF 載板因 ASIC 晶片真正放量產出後,2026 年缺貨問題較 2025 年更加嚴重,兩種載板的漲價與缺貨,在 2026 年恐怕會是常態,載板三雄欣興、景碩與南電,更將迎來新一輪的好行情,尤其 BT 載板與 ABF 載板供給吃緊,同時報價上將會繼續調漲,加乘效果將會反映在三家載板廠的毛利率與盈利表現上。
缺貨不會減緩只會更嚴重
2025 年載板圈最夯的議題:T-Glass 的缺貨。T-Glass,指的是低熱膨脹係數(Low-CTE)的高階電子級玻璃纖維布,主要用在大顆、厚的載板上,特點是高尺寸穩定性、低訊號損耗,致使高速運算下電路板不變形,使用終端為 AI 伺服器、5G/800G 高速網路設備、先進封裝 CoWoS 和 SoIC 等封裝材料,目前此類玻璃纖維紗與布,在載板端的獨家供應商,僅有日本日東紡(Nittobo)至今能通過 Nvidia 認證,並指定使用在載板領域的,至少在 2026 年也僅有日東紡一家。
而 T-Glass 的使用,遍及 BT 載板與 ABF 載板,透過組合玻璃纖維布、PP 等多種材料,將成就出 CCL 銅箔基板,在兩領域幾乎又都是寡占市場,BT 載板端是 MGC,ABF 載板則是 Resonac,簡化相關製程後,再往下游便是載板了,扣除日商 Ibiden,台灣載板業者在 T-Glass 都有極大的占有率與影響性,景碩在 T-Glass 的 BT 載板市占率全球最大,欣興在 T-Glass 的 ABF 載板市占率更是全球居冠,兩業者也牽動 2026 年全球 T-Glass 載板產能的分配,客戶端要更改設計或是材料,非短期內可行。
其實不論哪種載板,過去到現在,電子產品使用最多的是 E-Glass 載板,日東紡在三、四年前就已經產出 T-Glass 的紗與布,但 AI 真正開始有量發生在 2024 年底~2025 年間,且在 2025 年間因 AI 加速器需求瞬間開始上揚,不只倉庫中 T-Glass 的紗與布存料用盡、且既有產線稼動滿載也依舊不足以支應,交貨周期便越拉越長,然此類紗布料品質要能穩定,現階段僅有日東紡,下游 CCL 廠能穩定品質者也只有 MGC 和 Resonac,加上投入 T-Glass 擴建新產能至少需一年半,且過去 T-Glass 這條產線對日東紡來說虧損太久,雖有客戶施壓但廠商多不願意積極擴建新產能;又,再跨驗證至少要半年到一年,短期內要採用真正有貢獻的新進者並不容易。
再者,2026 年不會有新增 T-Glass 產能到位,而光 AI 加速器端所需要用的 T-Glass 數量至少比 2025 年多出五成以上,能夠變更設計改材料的客戶並不多,也因此,T-Glass 這個問題,不論在 BT 載板或是 ABF 載板,缺貨情況不只不會減緩,反而會更嚴重。
記憶體助攻 BT 載板更好
過去的 BT 載板主要和手機產業連動,但手機產業這幾年來表現平平,連帶使得近幾年 BT 載板幾乎供給過剩。但 2025 年先因為 T-Glass 讓 BT 供應鏈很緊張,加上金價持續飆升並創新高、BT 端的化學材料商也齊力喊漲;同時,T-Glass 的 CCL 霸主 MGC 強勢漲價,再者,因材料與產能排擠效應,致使 BT 載板整體從 2025 下半年開始由 BT 龍頭廠先滿載,其後訂單外溢,另外兩家載板廠也量價齊揚,甚至連生產基地在中國的台灣上市櫃的廠商也接獲部分訂單,產業呈現百花齊放之姿。(全文未完)
來源:《財訊快報 理財年鑑》202601 期
更多精彩內容請至 《財訊快報 理財年鑑》
- 免費體驗5萬美元模擬交易 投資全球資產
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 未來3個月可優先觀察的6大族群重點分析、以及該注意提防的風險
- 下周最值得留意的5大族群重點分析整理、以及該注意提防的風險
- AI還沒漲完!缺貨潮才剛開始 下一波看這裡
- 中秋連假懶人包:台股量縮、美債殖利率衝高!PCE、非農、美光財報接力,節後行情怎麼走?

- 講座
- 公告
上一篇
下一篇
