
【富蘭克林】通膨符合預期 Omicron擔憂緩解 資金持續進駐股票型資產
富蘭克林
彭博資訊 ETF 統計:美國就業數據強勁 通膨符合預期 獲資金青睞
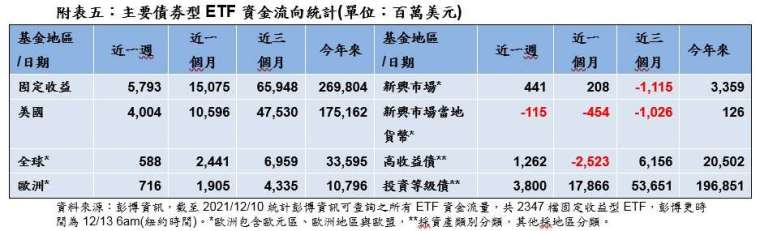
實驗數據顯示接種疫苗加強針能增強對 Omicron 感染的保護力,緩解市場擔憂,美國初領失業金及職缺數據強勁,十一月 CPI 通膨年增率 6.8%、創近四十年來最大增幅,但符合經濟學家預期,加上中國人行今年來第二度宣布降準,預期將釋放 1.2 兆人民幣資金,激勵全球股市上漲。依據彭博資訊統計,截至 2021/12/10 過去一週 ETF 資金淨流量顯示,整體股票型 ETF 近週資金淨流入 216 億美元,主要流入美國股市 151 億美元,全球、日本、新興市場、亞太及歐洲股市亦分別有 27 億、19 億、6.3 億、3.6 億及 0.9 億美元資金淨流入,而中國、拉美及東歐股市則分別為 4.2 億、0.3 億及 0.06 億美元資金的淨流出。(附表一)
富蘭克林證券投顧分析,變種病毒 Omicron 擔憂降溫,盤勢焦點將轉向本週的超級央行週,其中以聯準會 12/14~15 利率會議最為動見觀瞻。市場普遍預期聯準會將宣布明年元月起每月縮減購債規模自 150 億美元提高至 300 億美元、明年三月將正式結束購債,但對升息時點和速度看法分歧。根據路透 12/3~12/8 對經濟學家調查 (12/10),預期聯準會 2022 年第三季將升息一碼,較前月調查提早一個月,2022 年第四季、2023 年第一季和第二季將各升息一碼,2023 年底聯邦基金利率區間預估為 1.25%~1.5%。雖然市場已對聯準會貨幣政策立場轉趨緊縮已有所準備,但聯準會的 "鷹派" 程度將牽動資金流向和金融資產價格重新校準,加上 12/17 為美股期貨和選擇權結算的四巫日,市場波動仍大。現階段建議採取啞鈴策略同時布局防禦和成長型資產,考量通膨及利率上行風險仍高於經濟衰退風險,防禦配置建議首選高信評且具備改革題材的波灣債券型基金,或是產業多元布局的美國平衡型基金,兼顧收益及類股輪動機會。另一方面,股票建議逢震盪加碼趨勢題材,看好科技產業具備長線數位轉型趨勢撐腰,受惠全球減碳政策發展的基礎建設產業,或是評價面相對便宜且經濟回溫的新興市場股票型基金的布局機會。
富蘭克林坦伯頓科技基金經理人強納森.柯堤斯表示,過去 30 年,科技類股相較美股大盤溢價,但我們認為科技類股享有溢價是合理的,原因包括科技產業具強勁且長期的成長優勢、數位轉型加速以及產業品質提升,例如,越來越多科技公司擁有數據護城河、平台商業模式、不斷增加的經常性收入來源、強勁的資產負債表和利潤率,儘管如此,我們對於增持股價相當於或高於團隊分析師基本情境預測的個股時更加謹慎。
美盛基礎建設價值基金 (本基金之配息來源可能為本金) 經理人尼克.蘭利表示,為了減緩氣候變遷的衝擊,未來全球必須大幅提高基礎建設投資,因為法規或特許經營權契約規範,允許基礎建設公司獲得合理的報酬率,當基礎建設公司進行為期三至五年的資本支出計畫,隨著基礎建設公司的資產規模成長,代表未來獲利、現金流量及股利也可同步成長,提供基礎建設投資人具吸引力的風險調整後報酬機會。
亞洲股市外資動向與陸股北上 / 南下資金
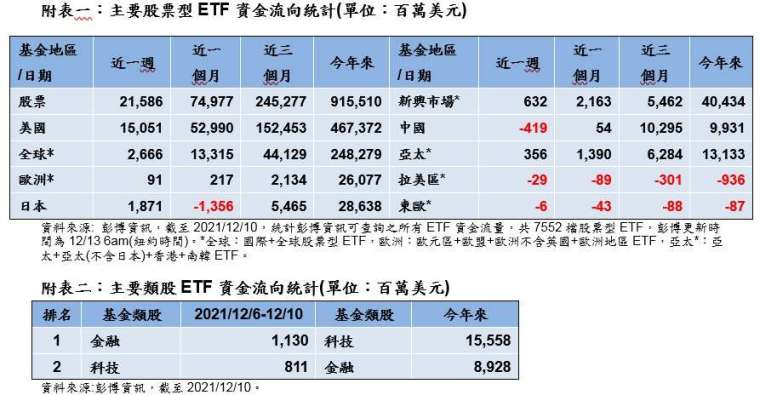
變種病毒 Omicron 擴散導致疫情復燃與經濟封鎖之擔憂降溫,加以中國人行意外降準提振市場信心,推動新興股市走揚。過去一週外資於亞洲各股市買多賣少,主要買超印度及台灣股市 5 億及 4.9 億美元,印尼、菲律賓、南韓及越南股市亦分別獲買超 2.9 億、1.6 億、1.6 億及 0.1 億美元,馬來西亞及泰國股市則是分別遭賣超 0.7 億及 0.6 億美元。陸股通北上資金及港股通南下資金上週同獲資金淨流入,分別淨流入 488 億及 118 億人民幣。(附表三、四)
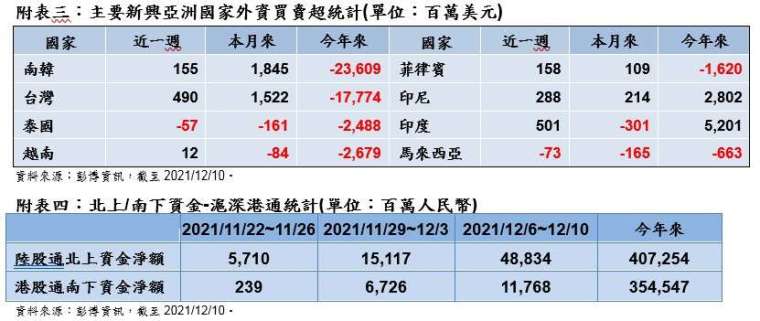
過去一週整體固定收益型 ETF 獲資金淨流入 58 億美元,主要流入美國固定收益型 ETF40 億美元,歐洲、全球及新興市場固定收益型 ETF 亦分別有資金淨流入 7.2 億、5.9 億及 4.4 億美元,新興市場當地貨幣固定收益型 ETF 則遭資金淨流出 1.2 億美元;以投資信評類別觀察,投資等級及高收債 ETF 近週同獲資金淨流入 38 億及 12.6 億美元。(附表五)
富蘭克林坦伯頓穩定月收益基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人愛德華.波克表示,我們認為未來一年全球經濟仍將以高於長期均值的速度成長,消費者仍有許多因疫情而未被滿足的需求,而企業獲利整體而言亦優於預期,我們相信許多大企業已準備在未來幾年提供股東更高的股利,資產負債表穩健而股利配發率仍低下,股利配發具備可觀的成長空間,金融、公用事業及健康醫療等產業即蘊藏具吸引力的股利且股利有持續成長機會的標的。
富蘭克林坦伯頓波灣富裕債券基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人莫海迪.柯弗表示,波灣國家的優勢在於結構性經濟改革題材、可受惠油價上漲環境、地緣政治風險降低、疫苗施打率高有助疫後經濟復甦、十月舉行將長達六個月的杜拜世博以及 2022 年將舉行的卡達世界盃可望帶動該地觀光、零售和金融相關商機,且全球投資人對該區研究不足反而潛藏許多被挖掘的機會,透過在地團隊第一手掌握該區經濟發展脈動,將有助發掘具備超額報酬的獲利機會。
本文不代表對任一個股的買賣建議。
新興市場基金警語:本基金之主要投資風險除包含一般股票型基金之投資組合跌價與匯率風險外,與成熟市場相比須承受較高之政治與金融管理風險,而因市值及制度性因素,流動性風險也相對較高,新興市場投資組合波動性普遍高於成熟市場。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。投資風險之詳細資料請參閱基金公開說明書。
中國警語:指掛牌於大陸及香港等地區中國企業之投資比重,現階段法令規定境外基金投資大陸地區證券市場之有價證券以掛牌上市有價證券為限,且投資前述有價證券總金額不得超過該基金淨資產價值 20%,另投資香港地區紅籌股及 H 股並無限制。本基金並非完全投資於大陸地區之有價證券,投資人仍須留意中國市場特定政治、經濟與市場之投資風險。
高收益債券基金警語:由於高收益債券之信用評等未達投資等級或未經信用評等,且對利率變動的敏感度甚高,故本基金可能會因利率上升、市場流動性下降,或債券發行機構違約不支付本金、利息或破產而蒙受虧損。本基金不適合無法承擔相關風險之投資人。本基金較適合投資屬性中風險承受度較高之投資人,投資人投資以高收益債券為訴求之基金不宜占其投資組合過高之比重,投資人應審慎評估。
本基金之主要投資風險除包含一般固定收益產品之利率風險、流動風險、匯率風險、信用或違約風險外,由於本基金有投資部份的新興國家債券,而新興國家的債信等級普遍較已開發國家為低,所以承受的信用風險也相對較高,尤其當新興國家經濟基本面與政治狀況變動時,均可能影響其償債能力與債券信用品質。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。
基金的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。本基金進行配息前未先扣除行政管理相關費用。
增益配息型類股:股票型基金之配息來源為基金投資標的所配發之股票股利,因投資標的股利發放頻率及日期不一,造成基金每月收到之股票股利收入將不平均。若當期收到投資標的之股利收入大於預計配息率,則基金僅由股利收入發放配息。若當期收到投資標的之股利收入低於預計配息率,則投資經理人得利用前期保留之股利收入,於必要時,亦得自本金配息,使配息率穩定。投資經理人將定期審視投資標的股利率水準及基金績效而調整配息率,使基金配息率貼近股利率,避免配息過度侵蝕本金之情形。增益配息類股的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。境外基金機構針對本基金配息政策設有相關控管機制,視實際收到股息收益及評估未來市場狀況以決定當期配息水準,惟配息發放並非保證,配息金額並非不變,亦不保證配息率水準。
本公司所提供之資訊,僅供接收人之參考用途。本公司當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人,並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,須自行承擔結果。本境外基金經金融監督管理委員會核准或申報生效在國內募集及銷售,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。【富蘭克林證券投顧獨立經營管理】投資基金所應承擔之相關風險及應負擔之費用 (含分銷費用) 已揭露於基金公開說明書及投資人須知中,投資人可至境外基金資訊觀測站 (http://www.fundclear.com.tw) 下載,或逕向本公司網站 (http://www.Franklin.com.tw) 查閱。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。
延伸閱讀
- 觀望賣壓止步?單周351億美元湧入 美股與新興市場吸引力爆發
- 外資提款亞股一表看 上周台股遭賣超2.25億美金 10月反彈資金回流
- 台灣最大主動債ETF熱度不墜!00984D規模狂飆6.5倍 10/5第6次配息
- 非投等債ETF人氣王!群益00953B年化配息率8.4% 10/6最後買進日

- 講座
- 公告
上一篇
下一篇
