
【富蘭克林】美歐英央行攜手維持低利環境 股債資產同步吸金
富蘭克林
彭博資訊 ETF 統計:央行保持耐心加以財報強勁,資金進駐各區域股債資產
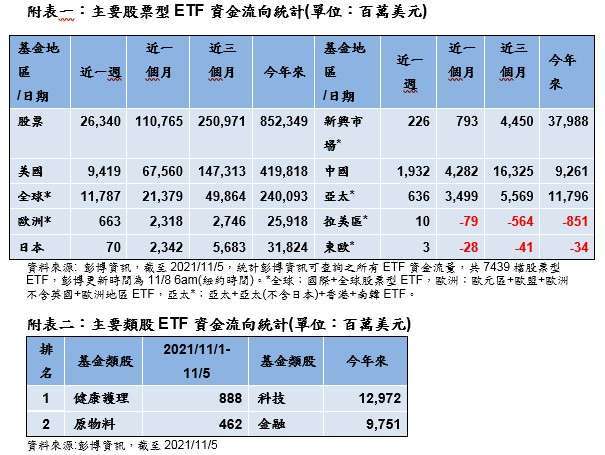
聯準會鮑爾主席重申對升息將保持耐心,英國央行意外決議不升息、歐洲央行總裁強調通膨仍低迷、明年不太可能升息,美歐英央行連袂展現耐心維持低利環境,輔以美國十月非農就業人口新增 53.1 萬人、優於預期,失業率自 4.8% 降至 4.6%,輝瑞候選新冠口服藥效果顯著,激勵美股四大指數續創歷史新高,全球股市上漲。依據彭博資訊統計,截至 2021/11/5 過去一週 ETF 資金淨流量顯示,整體股票型 ETF 近週資金淨流入 263 億美元,主要股市全數獲資金進駐,其中主要流入全球股市 118 億美元,美國及中國股市分別有 94.2 億及 19.3 億美元資金淨流入,歐洲、亞太、新興市場、日本、拉美及東歐股市則分別有 6.6 億、6.4 億、2.3 億、0.7 億、0.1 億及 0.03 億美元資金淨流入。(附表一)
富蘭克林證券投顧分析,美國十月就業報告顯示多數產業的就業復甦重返常軌,但薪資增幅又不至於加快聯準會縮減購債或升息速度,輔以歐洲及英國央行釋出對升息抱持耐心的態度,營造全球股債齊揚的多頭氛圍。未來一週關注各國公布的通膨數據及聯準會下任人選,隨著雙 11 購物節開啟年底消費旺季,預期有助風險性資產震盪走堅。儘管美股這波漲勢來的又急又猛,短線高檔震盪在所難免,但著眼美國經濟及企業獲利基本面強健,加上眾議院最新通過的基礎建設法案有望進一步提振未來幾年美國的經濟及就業增長,建議投資人無須預設高點太早離場,以免錯失長線商機,空手者建議可以產業多元布局的美國平衡型基金,兼顧收益及類股輪動機會,股市配置看好側重數位轉型題材的科技產業,以及可受惠拜登政策的基礎建設產業,積極者可波段操作天然資源產業。此外,看好新興起的美元計價波灣債市機會,因波灣產油國政府財政可受惠石油需求上升,而且經濟改革帶動產業多元發展機會,股市建議以側重科技及消費的亞洲中小型股票基金為投資首選。
富蘭克林坦伯頓科技基金經理人強納森.柯堤斯表示,科技產業得益於先進的生產力、輕資產的營運模式且擁有產品定價權,能夠更好地應對通膨的影響。儘管半導體供應鏈面臨考驗,預計這種情況至少會持續至今年年底,受此影響,短期晶片價格可能會上漲,但預計隨著半導體供需在 2022 年達到平衡,預計價格會恢復正常化。
美盛凱利基礎建設價值基金 (本基金之配息來源可能為本金) 經理人尼克.蘭利表示,目前的基本情境預估 2022 年全球經濟持續穩健增長,通膨預期或實質經濟成長率推升名目利率緩步上揚,但實質利率仍將維持低檔,這種環境有利於基礎建設股票表現,加上拜登政府推動基礎建設現代化、全球朝低碳經濟發展邁進,將助燃基礎建設產業長線漲勢。
亞洲股市外資動向與陸股北上 / 南下資金
聯準會如期宣佈縮減購債政策但對升息仍保持耐心、美股續創新高價位,新興股市則呈現漲跌互見格局,受幾檔掛牌於香港的大型科網股跌勢壓抑,大型股指數表現遜於小型股指數。過去一週外資於亞洲互有買賣,主要買超台灣股市 7.8 億美元,於印度、印尼及菲律賓股市亦為買超 1.2 億、1.1 億及 0.2 億美元,於越南、泰國、南韓及馬來西亞股市則分別為賣超 0.9 億、0.5 億及 0.1 億及 0.05 億美元。陸港通北上資金與南下資金上週分別淨流入 44 億及 6.4 億人民幣。(附表三、四)

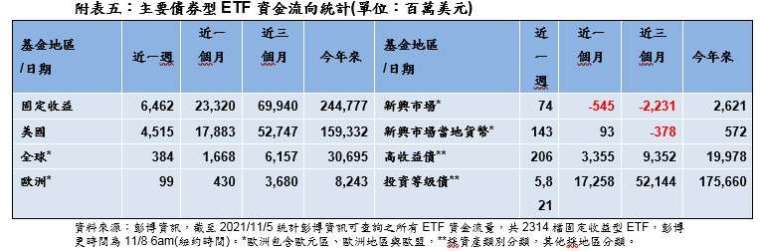
過去一週整體固定收益型 ETF 獲資金淨流入 64.6 億美元,主要市場全數獲資金淨流入,其中主要流入美國固定收益型 ETF 45.2 億美元,全球、新興市場當地貨幣、歐洲及新興市場固定收益型 ETF 分別獲資金淨流入 3.8 億、1.4 億、1 億及 0.7 億美元資金淨流入;以投資信評類別觀察,投資等級及高收益債 ETF 近週分別獲資金淨流入 58.2 億及 2.1 億美元。(附表五)
富蘭克林坦伯頓穩定月收益基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人愛德華.波克表示,現階段債券投資需要特別注重利率風險管控,不論公債、投資級債或高收益債,皆挑選存續期較短的標的,以降低利率波動風險,此外,高收益債整體信評水準歷經疫情洗禮後已更為提升,即便評價面已上升,預期經濟復甦將持續支持低評級債基本面的投資吸引力。
富蘭克林坦伯頓波灣富裕債券基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人莫海迪.柯弗表示,波灣債市是個持續在成長的市場,政策往正確方向走。我們也已開始聚焦於轉型為低碳社會的投資機會,也看到更多獨立的企業進入到這個市場,而開啟更多高殖利率的投資機會,甚至於在綠色倡議下更多需要永續性融資需求,以及 ESG 相關的需求。尤其目前的政策也鼓勵要在未來世界低碳的能源轉型中扮演重要角色,也為基金的投組開啟更分散配置的空間。
註: 以上提及之基金配置根據富蘭克林坦伯頓基金集團,截至 2021 年 9 月底。
本文不代表對任一個股的買賣建議。
新興市場基金警語:本基金之主要投資風險除包含一般股票型基金之投資組合跌價與匯率風險外,與成熟市場相比須承受較高之政治與金融管理風險,而因市值及制度性因素,流動性風險也相對較高,新興市場投資組合波動性普遍高於成熟市場。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。投資風險之詳細資料請參閱基金公開說明書。
中國警語:指掛牌於大陸及香港等地區中國企業之投資比重,現階段法令規定境外基金投資大陸地區證券市場之有價證券以掛牌上市有價證券為限,且投資前述有價證券總金額不得超過該基金淨資產價值 20%,另投資香港地區紅籌股及 H 股並無限制。本基金並非完全投資於大陸地區之有價證券,投資人仍須留意中國市場特定政治、經濟與市場之投資風險。
高收益債券基金警語:由於高收益債券之信用評等未達投資等級或未經信用評等,且對利率變動的敏感度甚高,故本基金可能會因利率上升、市場流動性下降,或債券發行機構違約不支付本金、利息或破產而蒙受虧損。本基金不適合無法承擔相關風險之投資人。本基金較適合投資屬性中風險承受度較高之投資人,投資人投資以高收益債券為訴求之基金不宜占其投資組合過高之比重,投資人應審慎評估。
本基金之主要投資風險除包含一般固定收益產品之利率風險、流動風險、匯率風險、信用或違約風險外,由於本基金有投資部份的新興國家債券,而新興國家的債信等級普遍較已開發國家為低,所以承受的信用風險也相對較高,尤其當新興國家經濟基本面與政治狀況變動時,均可能影響其償債能力與債券信用品質。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。
基金的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。本基金進行配息前未先扣除行政管理相關費用。
增益配息型類股:股票型基金之配息來源為基金投資標的所配發之股票股利,因投資標的股利發放頻率及日期不一,造成基金每月收到之股票股利收入將不平均。若當期收到投資標的之股利收入大於預計配息率,則基金僅由股利收入發放配息。若當期收到投資標的之股利收入低於預計配息率,則投資經理人得利用前期保留之股利收入,於必要時,亦得自本金配息,使配息率穩定。投資經理人將定期審視投資標的股利率水準及基金績效而調整配息率,使基金配息率貼近股利率,避免配息過度侵蝕本金之情形。增益配息類股的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。境外基金機構針對本基金配息政策設有相關控管機制,視實際收到股息收益及評估未來市場狀況以決定當期配息水準,惟配息發放並非保證,配息金額並非不變,亦不保證配息率水準。
本公司所提供之資訊,僅供接收人之參考用途。本公司當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人,並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,須自行承擔結果。本境外基金經金融監督管理委員會核准或申報生效在國內募集及銷售,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。【富蘭克林證券投顧獨立經營管理】投資基金所應承擔之相關風險及應負擔之費用 (含分銷費用) 已揭露於基金公開說明書及投資人須知中,投資人可至境外基金資訊觀測站 (http://www.fundclear.com.tw) 下載,或逕向本公司網站 (http://www.Franklin.com.tw) 查閱。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。

- 講座
- 公告
