川崎重工股價重挫8%!國防、航空訂單增加 為何獲利卻不如預期?
優分析 Uanalyze
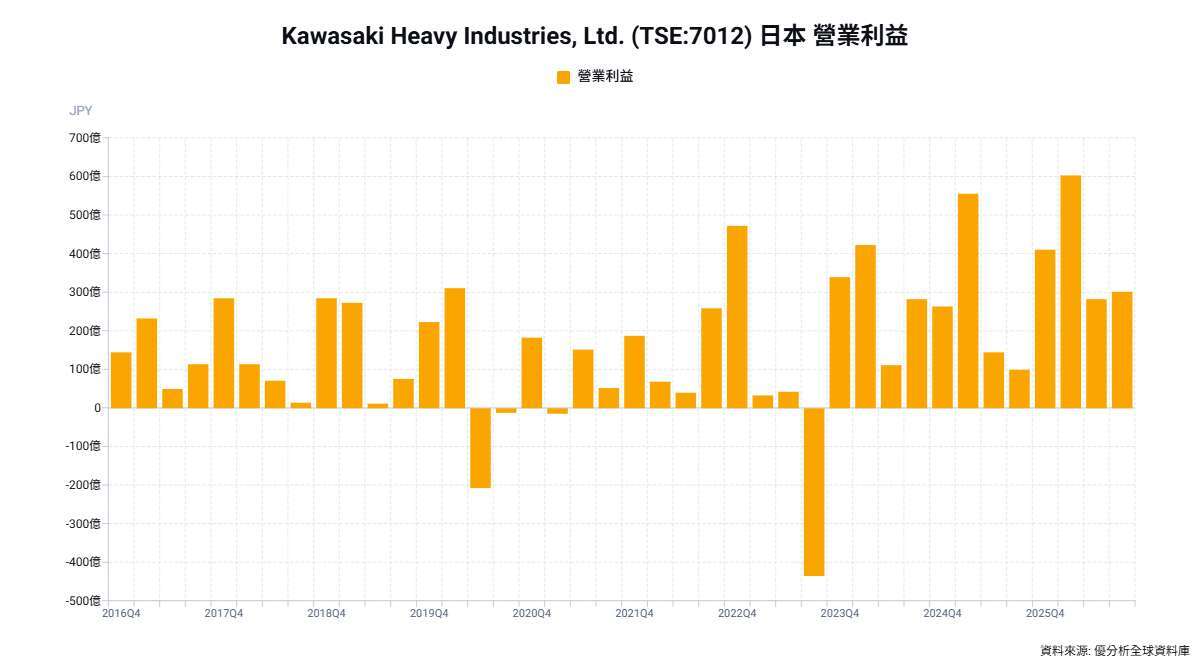
2026年11月13日(優分析/產業數據中心報導)⸺ 日本川崎重工Kawasaki Heavy Industries(7012-JP)周五(13日)股價重挫8.29%,市場關注焦點在於航空與國防業務交貨延後,導致營收認列不如預期,但擴產成本已提前發生。公司雖上調全年獲利預測,第二季每股盈餘仍較市場預期低31.2%,凸顯訂單需求增加,未必能立即轉化為獲利。
根據S&P Global Market Intelligence資料,川崎重工第二季營收5,408.43億日圓,低於市場預估的5,557.3億日圓;每股盈餘17.44日圓,也低於預估的25.35日圓,連續兩季不如預期。公司並將2026會計年度航空系統部門營收預測下修100億日圓至7,100億日圓,事業利益預測下修40億日圓至680億日圓。
川崎重工財務長山本克也在法說會指出,波音787增產速度較原先預期慢,日本防衛省P-1巡邏機及C-2運輸機專案也因部分零組件未如期到貨,影響交付進度。兩項業務合計約100億日圓營收將延後至下一會計年度認列,成為此次下修航空部門財測的主要原因。
問題在於,營收雖然延後,擴產成本卻無法跟著遞延。川崎重工正擴大飛彈與航空相關產能,包括廠區整備、增加人力及員工訓練,相關費用已反映在上半年財報。此外,航空引擎客戶財務狀況惡化,也使公司認列約20億日圓應收帳款評價損失,進一步影響獲利。
值得注意的是,川崎重工雖將全年事業利益預測上調50億日圓至1,850億日圓,但上修主要受惠於匯率及權益法投資收益改善,分別帶來69億及45億日圓正面影響,並非完全來自本業出貨增加。上半年獲利也包含美國關稅退還、出售子公司股權及訴訟和解等收益,使市場更關注排除一次性因素後的實際獲利能力。
川崎重工表示,波音787增產至每月10架的方向沒有改變,日本國防支出增加也將支撐後續需求,公司仍預期航空部門獲利集中在下半年。依全年事業利益680億日圓的預測計算,扣除上半年已認列的100億日圓,下半年仍須貢獻580億日圓,能否如期交貨及認列營收,將是後續財報的重要觀察重點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 全球市場變局!專家深度解析 高雄免費講座
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 航太維修|波音增產卡關,舊機延役讓MRO需求水漲船高,供需缺口延續到2031年
- 航太維修|波音增產卡關,舊機延役讓MRO需求水漲船高,供需缺口恐延續至2031年
- 波音737兩款新機獲認證 全球缺機有解?
- 趨勢觀察|軍費大增,軍工獲利未必跟上:通膨侵蝕採購力,擴產面臨新考驗

- 講座
- 公告
上一篇
下一篇