宏捷科(8086) 營收創高、毛利率卻逐季下滑,28億擴產背後的盤算是什麼?
優分析 Uanalyze
營收創高與毛利率走低的分歧:成本轉嫁時間差為核心主因
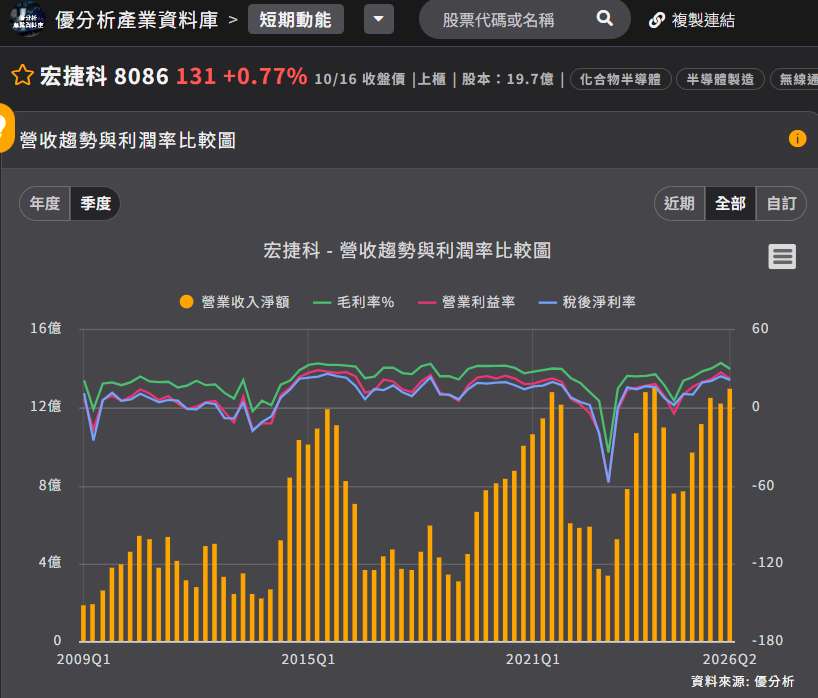
根據《優分析產業資料庫》資料顯示,宏捷科(8086) 2026年前三季營收年增達32%,但毛利率呈現逐季修正態勢。2026年Q1毛利率達34.63%,寫下近十年新高,Q2降至29.98%,法人預估Q3將回落至27.89%。同期單月與單季營收持續處於高檔,呈現典型的「量增、價滯」格局。
(資料來源:優分析產業資料庫)
毛利率下滑的主因是原料成本轉嫁存在時間差。黃金與砷化鎵基板等關鍵原料自2025年起價格漲幅顯著,宏捷科上半年仍享受低價庫存紅利,下半年低價庫存耗盡後,新料成本直接反應於營業成本中。目前約半數客戶已同意調漲價格,多集中於中高階產品;其餘30~40%客戶,預計要到2027年Q1才陸續完成調價。市場預期毛利率谷底落於2026年下半年,隨著2027年上半年漲價效益完全顯現,毛利率可望重返改善軌道。
客戶結構質變:韓系供應鏈與無人機Wi-Fi PA形成雙成長曲線
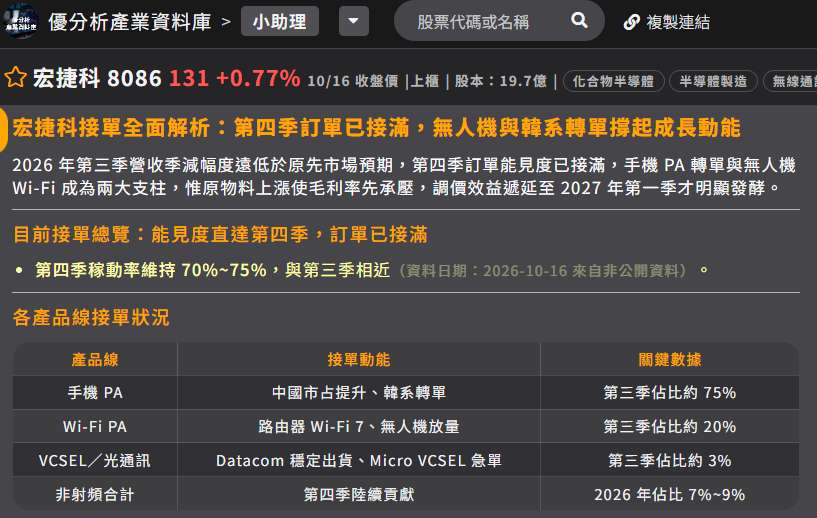
在產品結構方面,手機PA仍為宏捷科營收主力,2026年Q2佔比約70~75%,但內部客戶結構已出現質變。中系最大客戶營收佔比,自Q1的歷史高點回落至20~25%;相反地,韓系客戶佔比拉升至接近10%。主因三星擴大採用中國供應商,宏捷科順勢切入。
另一條成長曲線為無人機Wi-Fi PA。該產品自2026年Q1開始量產出貨,合作客戶數已由2家擴增至4~5家。由於單台無人機需搭載8~12顆PA,用量遠高於一般消費性電子產品,預估2026年營收佔比將達6~8%,且出貨動能維持穩定。
(資料來源:優分析產業資料庫)
宏捷科產品動能與營收展望整理:
-
手機PA: 2026年營收佔比約70~75%;2027年受記憶體漲價壓抑中低階需求影響,預估營收年減5%。
-
Wi-Fi PA: 2026年營收佔比約20~25%;受惠Wi-Fi 7滲透率提升,預估2027年營收年增10~15%。
-
無人機Wi-Fi PA: 2026年營收佔比約6~8%;受益於客戶數增加與單機用量提升,持續穩健加溫。
-
非射頻產品: 2026年營收佔比約7~9%;隨著光通訊與濾波器進展,預估2027年營收佔比升至10~15%。
稼動率六成下決議28億擴產:瞄準2028年非射頻產品爆發
宏捷科於2026年8月董事會通過約28億元,新建3F無塵室及產線整合工程案。在目前產能稼動率落在60~65%的背景下宣布擴產,反映管理層對中長期產品線轉型的戰略佈局。
本次擴產屬於利用既有廠區預留空間,不是蓋新廠。目的是現有部分機台受廠房空間與動線限制,先建好空間,等2028年非射頻需求爆發時,能立刻導入設備。新產能預計於2027年Q2至下半年間陸續開出,主要鎖定光通訊、濾波器、LiDAR與太空太陽能等高毛利領域。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 矽晶圓重啟漲價循環,景氣全面復甦?環球晶、台勝科、合晶、嘉晶,受惠程度大不同!
- 穩懋(3105)股價噴出,宏捷科(8086)營收也年增32%!砷化鎵雙雄都在量增,為何獲利差這麼多?
- 穩懋(3105)營收連創56個月新高!AI光通訊、衛星需求升溫,市場下一個看什麼?

- 講座
- 公告
上一篇
下一篇