優分析 Uanalyze
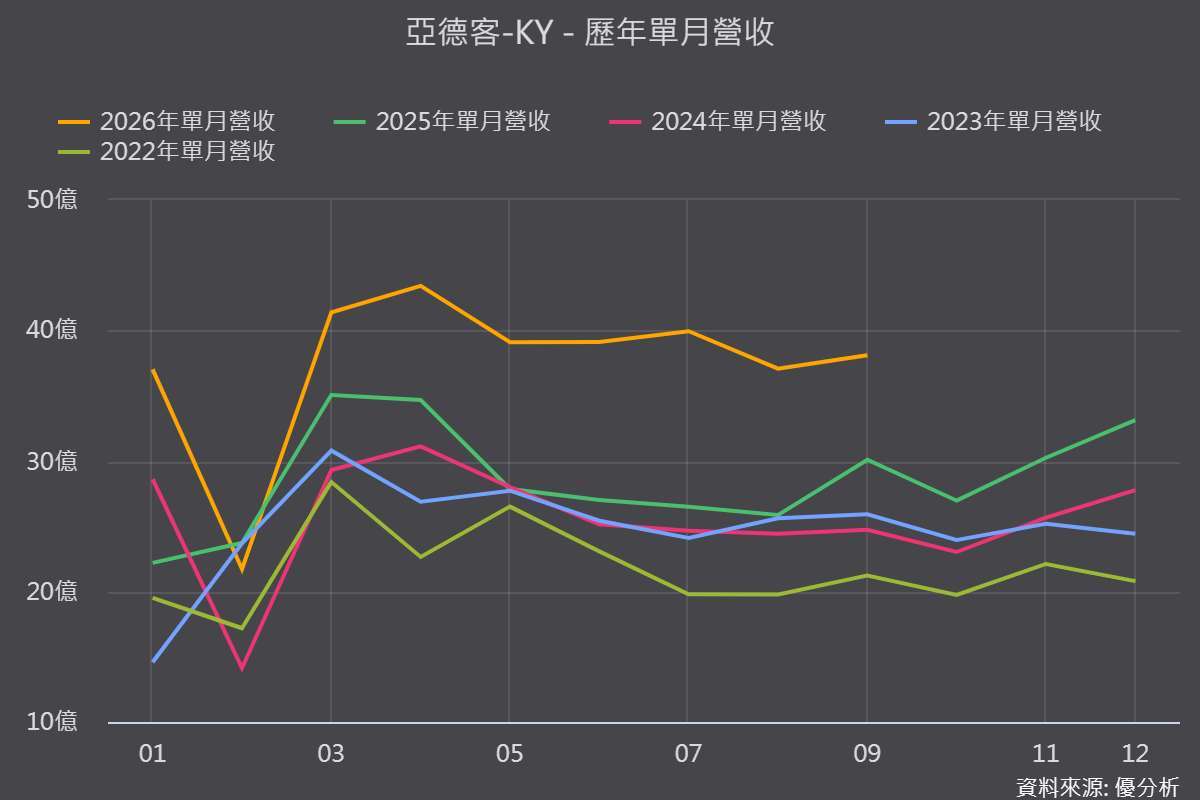
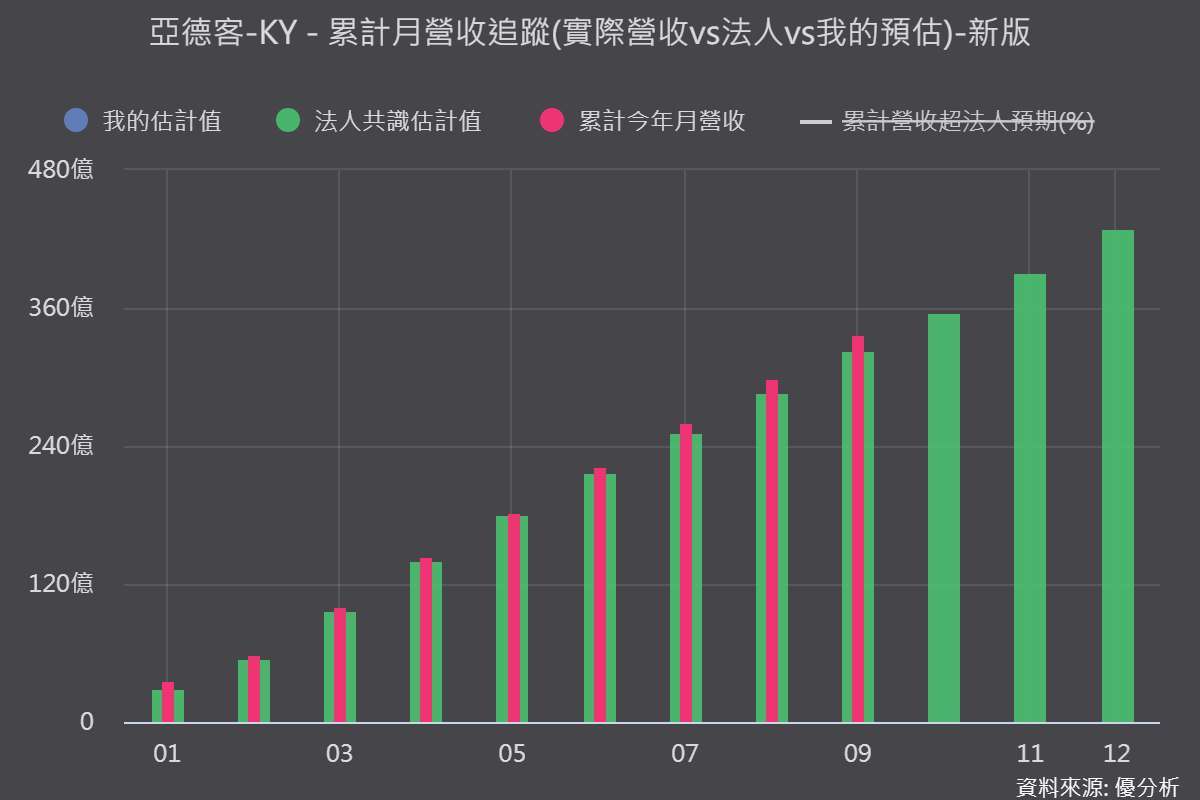
2026年10月15日(優分析/產業數據中心報導)⸺ 亞德客-KY自2025年下半年起營運明顯轉強,2026年連續三季改寫單季營收新高。
公司全年營收展望從保守轉為積極:2025年7月曾下修至高個位數或10%,2026年7月已上修至超過20%,並預期這波氣動元件需求的上升循環,可延續至2027年。
(圖片來源:優分析產業資料庫)
接單大於出貨,稼動率維持100%
真正值得注意的是,第三季氣動元件稼動率維持100%,接單金額持續大於出貨金額,未交貨訂單維持高檔。
公司2026年資本支出原規劃新台幣20億至30億元,因出貨優於預期、庫存偏低,正評估增加寧波廠的產能及設備。
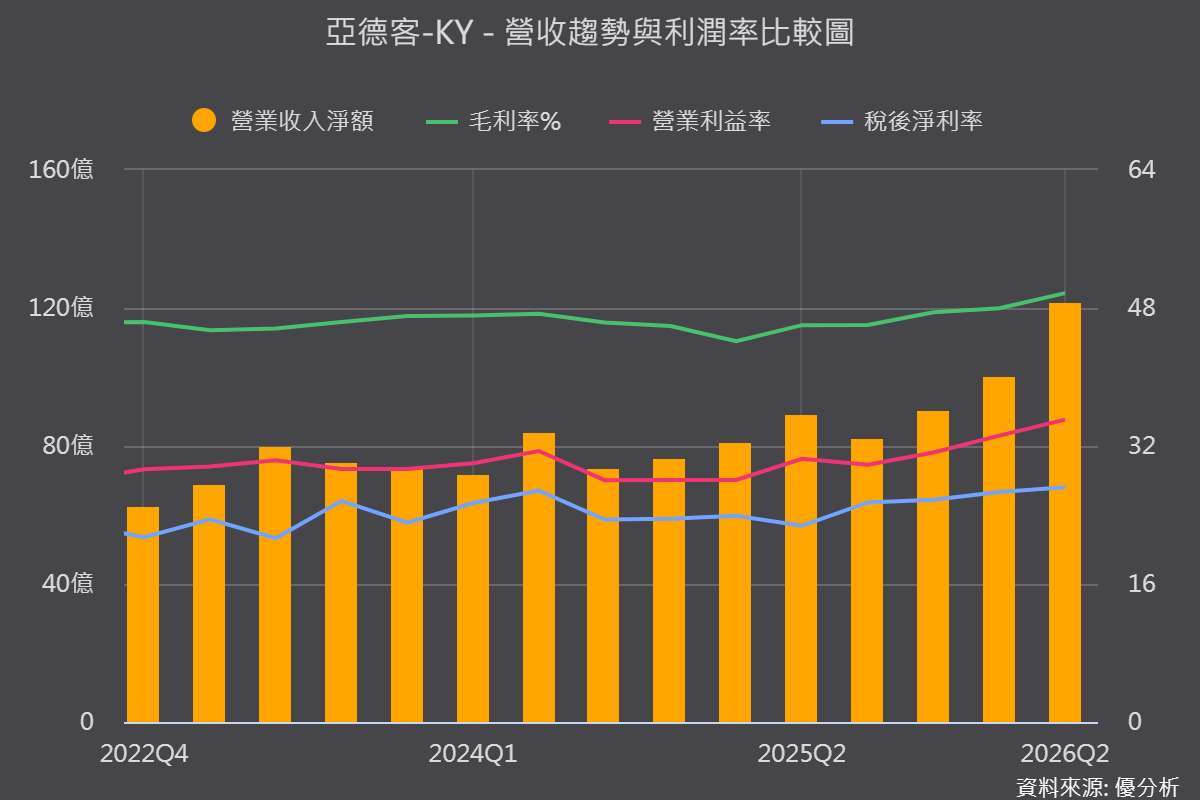
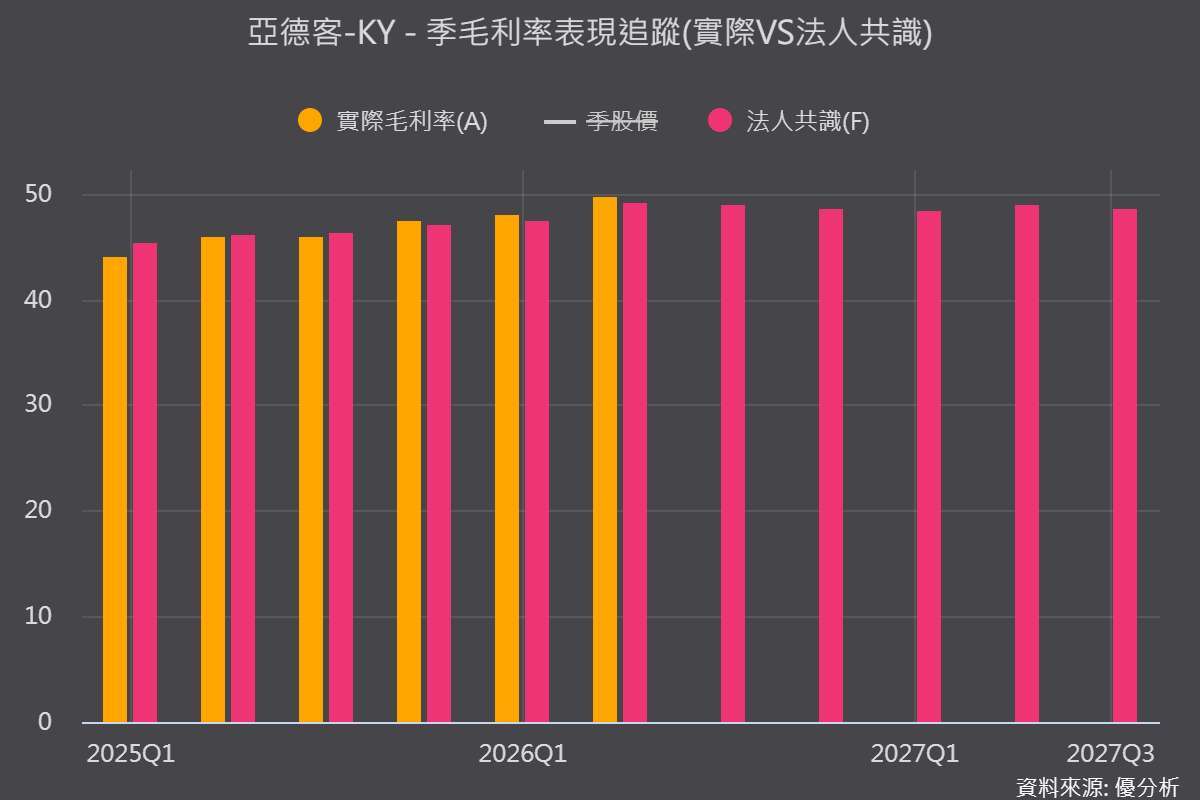
獲利同步墊高,營業利益率由2025年的28%至30%,升至2026年第二季的35.06%,全年目標為34%。
終端需求方面,工具機第二季年增35%;日本工具機9月訂單暴增60.4%至2,232億日圓,刷新歷史新高,其中中國市場訂單年增61.7%,顯示設備投資循環明確轉向。
(圖片來源:優分析產業資料庫)
線性滑軌稼動率回升,2027年拚毛利率40%
2026年前8月線性滑軌營收年增24%,約人民幣4.2億元,稼動率從2025年的逾20%提升至40%以上,預計年底達50%。
公司2027年將維持積極定價策略,目標在1至2年內把稼動率拉升至70%至80%,毛利率提升至40%。
過去線軌營收目標曾一再調整,2024年原目標人民幣8億元後降至6億元,2025年實際為5.4億元,2026年公司不再給出指引。
半導體業務從不做到積極布局,月營收一年內倍增
公司策略出現明顯轉向:2024年底前不發展半導體,2025年初轉為積極布局。
目前以泛用型氣動元件供貨給半導體客戶,月營收從2025年第二季的人民幣500萬至600萬元,倍增至1,300萬至1,400萬元。
針對半導體後端製程客戶開發的專用規格,預計2027年上市,2028年起可望有較大營收貢獻,長期目標是10年內達人民幣10億元。
風險提醒:線軌稼動率仍偏低,半導體貢獻要等2028年
線性滑軌稼動率雖已回升,但目前仍僅4成左右,毛利率提升至40%的目標,有賴稼動率與定價策略持續兌現;公司過去也有下修目標的紀錄,2025年7月曾把全年展望下修。
半導體專用產品要到2027年才上市、2028年才可能明顯貢獻,短期對整體營收的拉動有限,需求上升循環能否如公司預期延續至2027年,仍要看後續接單與出貨的變化。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
上一篇
下一篇