大立光(3008)CPO認證過關!FAU搶攻百億商機,本益比飆40倍,第二成長曲線浮現?
優分析 Uanalyze
2026年10月12日(優分析/產業數據中心報導)⸺ 大立光(3008)第三季財報表現不如市場預期,毛利率降至42.2%,手機新機拉貨動能也開始轉弱,但公司在CPO(共同封裝光學)領域卻傳出新進展!不僅FA(光纖陣列)產品正式通過客戶認證,更進一步跨入FAU(光纖陣列單元)組裝業務,積極布局AI光通訊市場。
根據優分析資料庫「年營收與EPS預測共識統計」,法人平均預估大立光2026年本業EPS為171.09元,2027年提高至198.73元,2028年進一步達228.28元,顯示市場對未來獲利成長仍抱持期待。
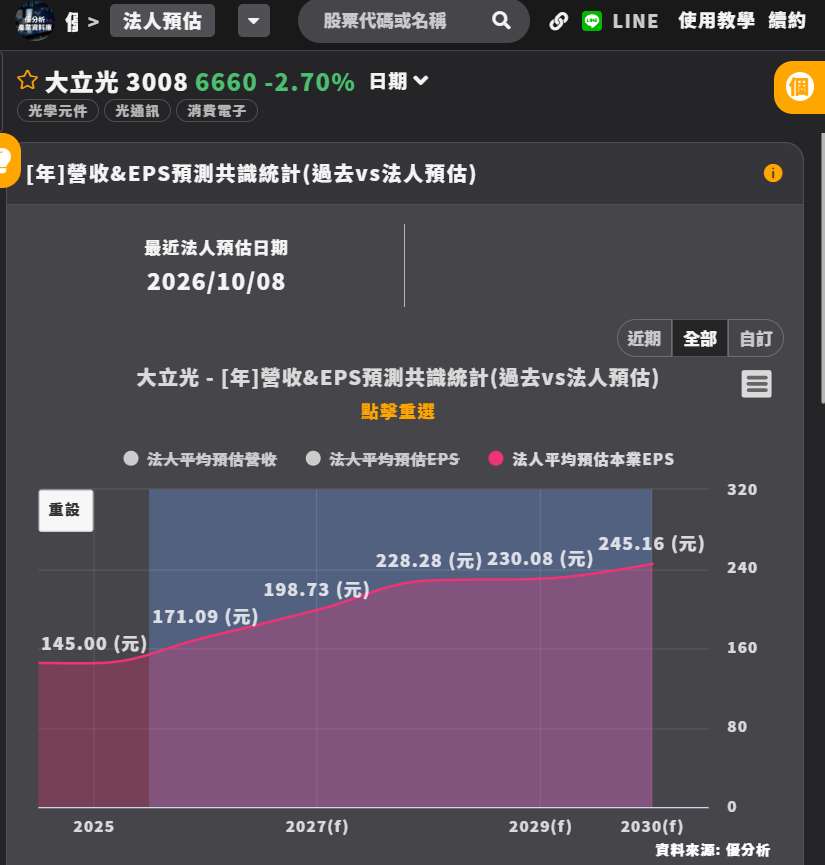 (圖片來源:優分析產業資料庫)
不過,當市場開始期待CPO成為大立光第二成長曲線,FAU能否順利量產、帶動獲利成長,以及目前相對偏高的本益比是否合理,將是投資人接下來需要關注的關鍵。
從FA做到FAU!大立光不只搶零組件,更要吃下模組商機
大立光董事長林恩平在10月8日法說會中透露,FA產品已通過一家客戶認證,FAU展示產線也已建置完成,客戶多次前往現場確認設備與實測數據,預計10月進一步洽談產能規劃。
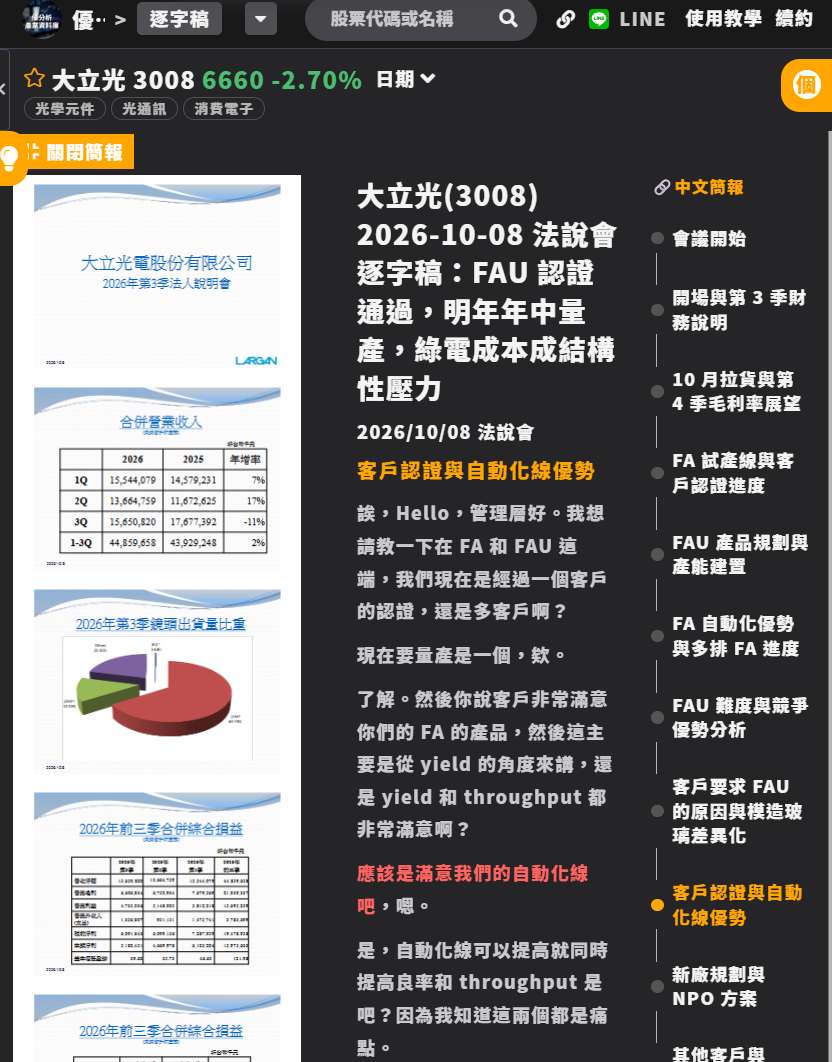 (圖片來源:優分析產業資料庫)
值得注意的是,大立光原先規劃供應FA元件,但在客戶要求下,業務範圍已進一步擴大至FAU組裝。
簡單來說,FA是將多條光纖精密排列、固定的光學元件,而FAU則進一步整合FA與微透鏡陣列(PMLA)等元件,透過精密對位與耦合,形成可供光通訊系統使用的光學組件。
大立光目前規劃自行生產FA、外購PMLA,再完成FAU耦合與組裝,甚至爭取將FAU安裝至Carrier(載板)的後段製程。
為什麼客戶希望大立光直接供應完整FAU?原因就在於光學元件的組裝精度要求極高,若不同零件由多家廠商分別供應,一旦發生良率問題,責任歸屬與品質管理都會更加複雜。
對大立光而言,從單純供應FA元件,進一步跨足FAU整合組裝,意味著公司有機會提高單套產品的供應價值,也讓精密光學技術延伸至AI光通訊領域。
CPO商機有多大?FAU布局有望成為第二成長引擎
市場關注大立光CPO布局,除了產品認證取得進展,更重要的是FAU未來潛在的營收規模。
隨著AI伺服器運算能力持續提升,資料中心對高速光通訊的需求增加,也讓CPO相關零組件成為產業關注焦點。FAU主要負責光纖與光學元件之間的精密連接,若未來光通訊系統導入規模擴大,相關供應商也有機會受惠。
大立光具備長期累積的精密光學製造及自動化技術,若能將這些能力延伸至FAU量產,不僅有機會擴大產品應用領域,也可能降低公司對手機鏡頭業務的依賴。
不過,目前FAU仍處於客戶驗證與產能規劃階段,實際營收貢獻尚未明朗。市場雖看好潛在百億商機,但相關規模仍需建立在產品量產、市占率及客戶需求順利成長等條件之上。
2027年量產倒數!技術過關不等於獲利到手
大立光目前規劃將新落成廠房投入FAU生產,預計2027年第二季底完成相關產能建置,並以2027年中至下半年開始量產出貨為目標。
此外,多排FA也已進入送樣階段,預計對應2028年的產品需求,顯示大立光正持續朝高密度、高整合度的光通訊元件發展。
然而,FA與FAU的製造難度並不低,即使大立光具備精密對位與自動化生產能力,實際量產良率仍是決定獲利的重要變數。
若量產初期良率無法有效提升,不僅可能拉高生產成本,也可能延後出貨與營收認列時程。
因此,對投資人而言,接下來不能只看FA是否取得客戶認證,更應觀察FAU產線何時正式到位、量產良率是否改善,以及客戶訂單能否轉化為實際營收。
手機鏡頭本業承壓!優分析揭毛利率從近60%降至42.2%
相較於CPO業務的成長想像,大立光手機鏡頭本業目前仍面臨短期壓力。
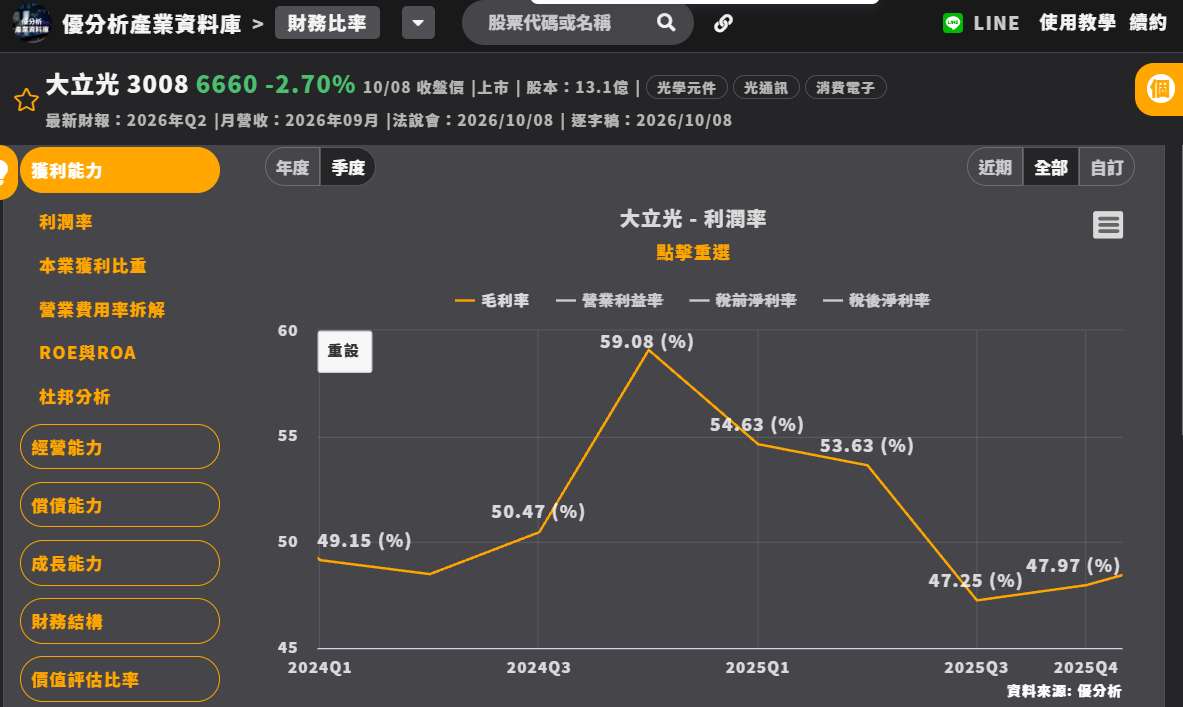
大立光第三季營收156.5億元,季增14.5%、年減11.5%;毛利率42.2%,較第二季大幅減少約7.2個百分點,單季稅後淨利51.8億元,EPS為39.62元。
從**優分析資料庫「利潤率走勢」**來看,大立光2024年第四季毛利率約59%,2025年第三季下降至47.25%,2026年第一季及第二季則分別為49.41%、49.42%,最新第三季進一步降至42.2%,反映公司近期獲利能力明顯承壓。
(圖片來源:優分析產業資料庫)
第三季毛利率下滑,主要受到新產品初期良率、綠電成本增加,以及手機需求轉弱等因素影響。
其中,綠電成本更值得留意。林恩平指出,相關成本已成為結構性問題,由於2027年產品價格已經談定,若希望透過產品報價反映增加的成本,可能要等到2028年。
展望第四季,大立光預期10月營收大致與9月持平,11月開始下滑,反映新機拉貨高峰已過。
不過,隨著新產品良率逐步改善,未來毛利率仍有回升空間。
值得注意的是,大立光未來FAU業務同樣涉及高精密光學對位與組裝,即使新產品順利取得訂單,若量產良率未達預期,也可能影響實際獲利貢獻。
本益比一度突破40倍!大立光CPO成長期待是否已提前反映?
除了未來獲利預估,大立光目前的股價評價也值得關注。
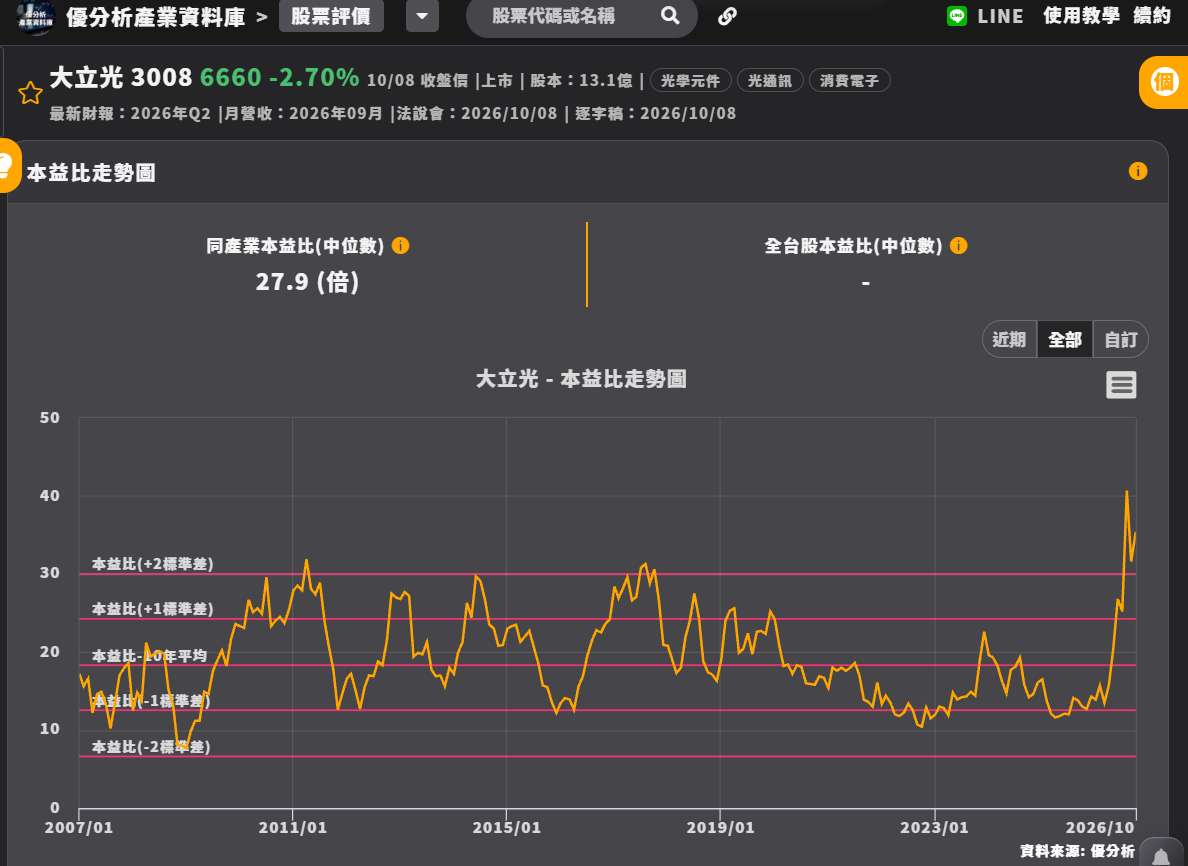
從**優分析資料庫「本益比走勢圖」**可以發現,大立光歷史平均本益比約在18倍附近,正一個標準差約24至25倍,正兩個標準差約30倍。
然而,最新圖表顯示,大立光本益比一度突破40倍,已明顯高於過去長期平均水準,甚至超越正兩個標準差區間。
(圖片來源:優分析產業資料庫)
這代表市場目前給予大立光的評價,已經處於歷史相對高檔,股價可能不只反映手機鏡頭本業表現,也包含對未來CPO、FAU新業務的成長期待。
不過,本益比走高也可能受到短期獲利下降影響,因此不能單憑本益比上升,就認定市場正在全面重新評價大立光。
對投資人而言,若未來FAU量產及營收貢獻符合預期,將有助於支撐目前較高的評價;反之,若量產進度延後、獲利成長不如市場期待,高本益比也可能帶來較大的評價修正壓力。
換句話說,大立光接下來不只是要證明CPO有商機,更需要透過實際獲利成長,證明目前市場給予的高評價具有基本面支撐。
大立光第二成長曲線能否兌現?關注三大指標
整體而言,大立光正處於手機鏡頭本業承壓、CPO新業務逐步成形的轉型階段。
第一,FAU產能建置與客戶驗證進度。 2027年第二季底能否順利完成產線建置,並於下半年開始量產出貨,將是新業務成長的第一道考驗。
第二,量產良率與毛利率。 即使FAU市場需求強勁,若良率無法提升,營收增加未必能同步反映在獲利上,因此仍需觀察量產後的實際成本與毛利率表現,以及手機鏡頭本業能否逐步回穩。
第三,法人獲利預估與本益比變化。 優分析資料庫顯示,法人平均預估大立光2028年本業EPS達228.28元,而歷史本益比一度突破40倍。未來若FAU訂單逐漸明朗,法人是否持續調整預估,以及實際獲利能否跟上目前市場評價,將成為重要觀察方向。
對大立光來說,FA認證過關只是跨入CPO市場的第一步,真正重要的是FAU能否順利量產、取得穩定訂單,並進一步貢獻營收與獲利。
當市場開始以AI光通訊供應商的角度重新評價大立光,未來股價能否持續反映這份成長期待,最終仍要回到財報數字來驗證。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 大立光(3008)盤中V轉475元!8月營收年減16%,CPO能撐起下一個萬金夢?
- 蘋果新品亮相反成利多出盡?新日興(3376)重挫逾7%、玉晶光(3406)開高走低,蘋概股為何不同調
- 【優分析即時新聞】大立光(3008)跌停!CPO量產沒那麼快、手機鏡頭旺季不旺,242%漲幅面臨修正
- 大立光28天內連買4筆土地逾56億元,這個時間點透露什麼?

- 講座
- 公告
上一篇
下一篇