樺漢(6414)在手訂單衝破2,550億元,Physical AI元年啟動、Kontron整合效益2027年顯現
優分析 Uanalyze
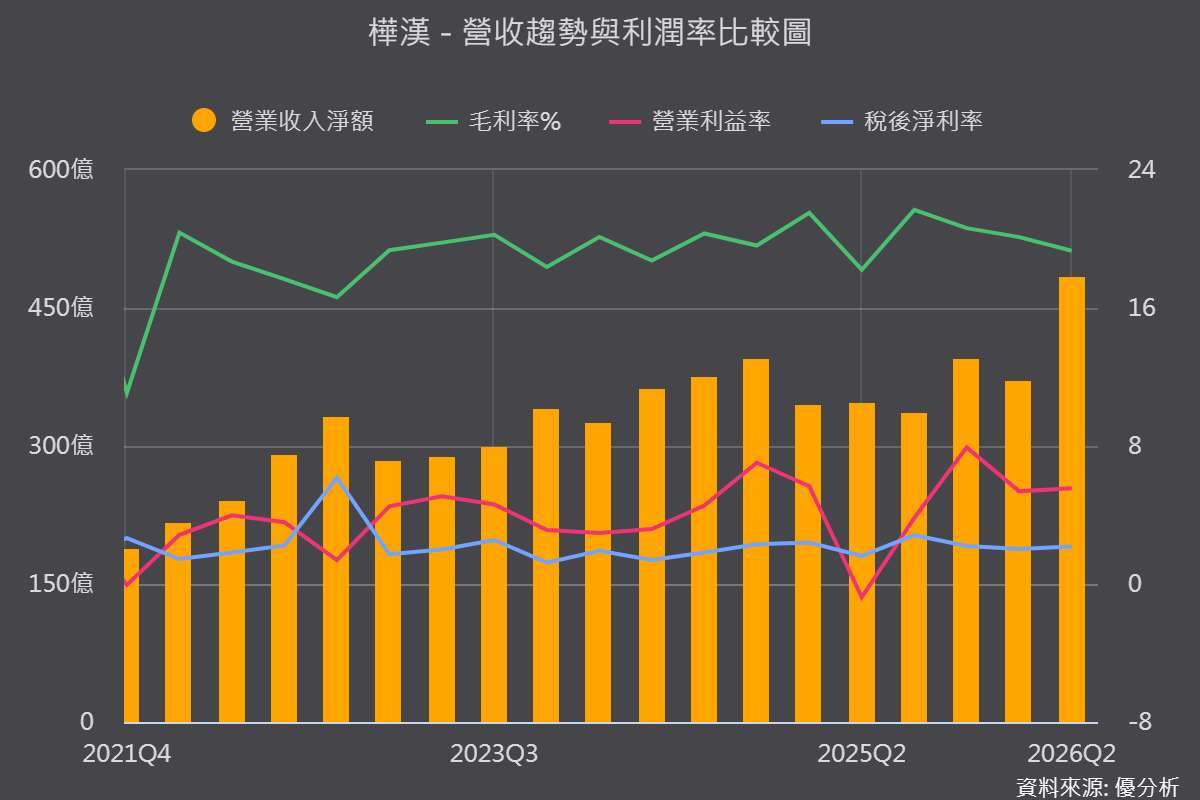
2026年10月02日(優分析/產業數據中心報導)⸺ 樺漢2026年營運從穩定成長上修至高成長,第二季毛利率19.3%,年增1.1個百分點,營業利益26.85億元,較2025年同期虧轉盈,營益率5.55%。
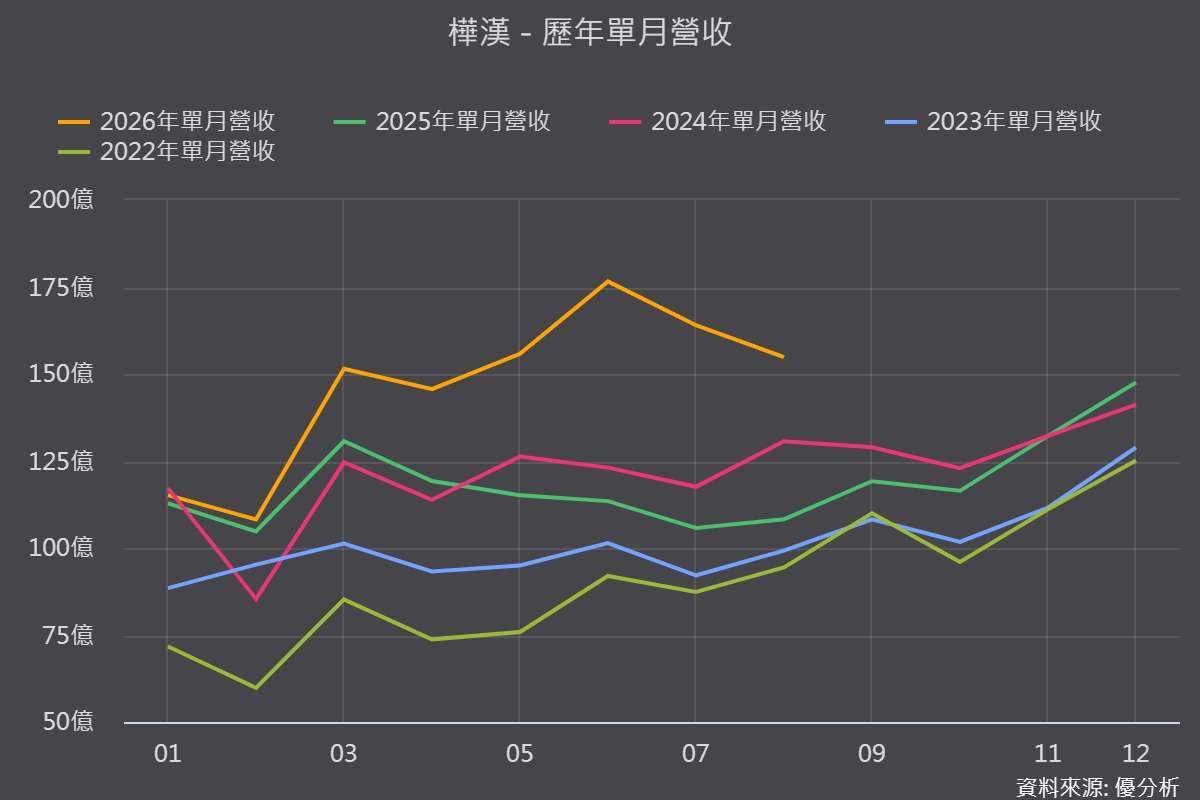
在手訂單從年初逾2,150億元,一路攀升至7月突破2,500億元,8月達2,550億元,涵蓋工業物聯網、智慧軟體與方案、智慧工廠與廠務三大領域。
(圖片來源:優分析產業資料庫)
Physical AI元年啟動,毛利率42%成高價值引擎
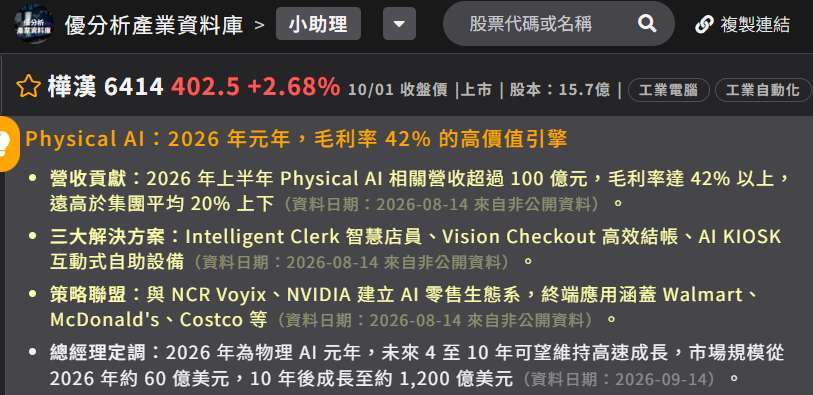
真正值得注意的是,上半年Physical AI相關營收已超過100億元,毛利率達42%以上,遠高於集團平均20%上下。
公司三大解決方案涵蓋智慧店員、高效結帳與互動式自助設備,並與NCR Voyix、NVIDIA建立AI零售生態系,終端應用涵蓋多家國際指標零售與餐飲品牌。
總經理定調2026年為物理AI元年,未來4至10年可望維持高速成長,市場規模預估從目前約60億美元,10年後成長至約1,200億美元。
(圖片來源:優分析產業資料庫)
Kontron持股躍升至49.4%,2027年起貢獻整合綜效
公司8月12日收購條件全數達成,20日完成交割,持股由30.02%提升至48.36%,後續資料顯示已達49.4%。
預估2027年起每年可創造超過4,000萬歐元獲利綜效,來自供應鏈、製造及產品整合。
智慧軟體與方案毛利貢獻高,區域營收全面成長
智慧軟體與方案事業群營收占比僅12%,但毛利貢獻高達26%,是改善獲利結構的關鍵。
第二季區域表現全面成長,美洲年增56%、中國年增88%,顯示需求面相當廣泛而非單一市場驅動。
風險提醒:記憶體漲價與NCR訂單遞延仍是短期變數
法人估2026年全年營收年增28.7%,毛利率21.7%,營益率7.6%,惟記憶體成本上漲與部分NCR訂單遞延仍是短期須留意的變數。
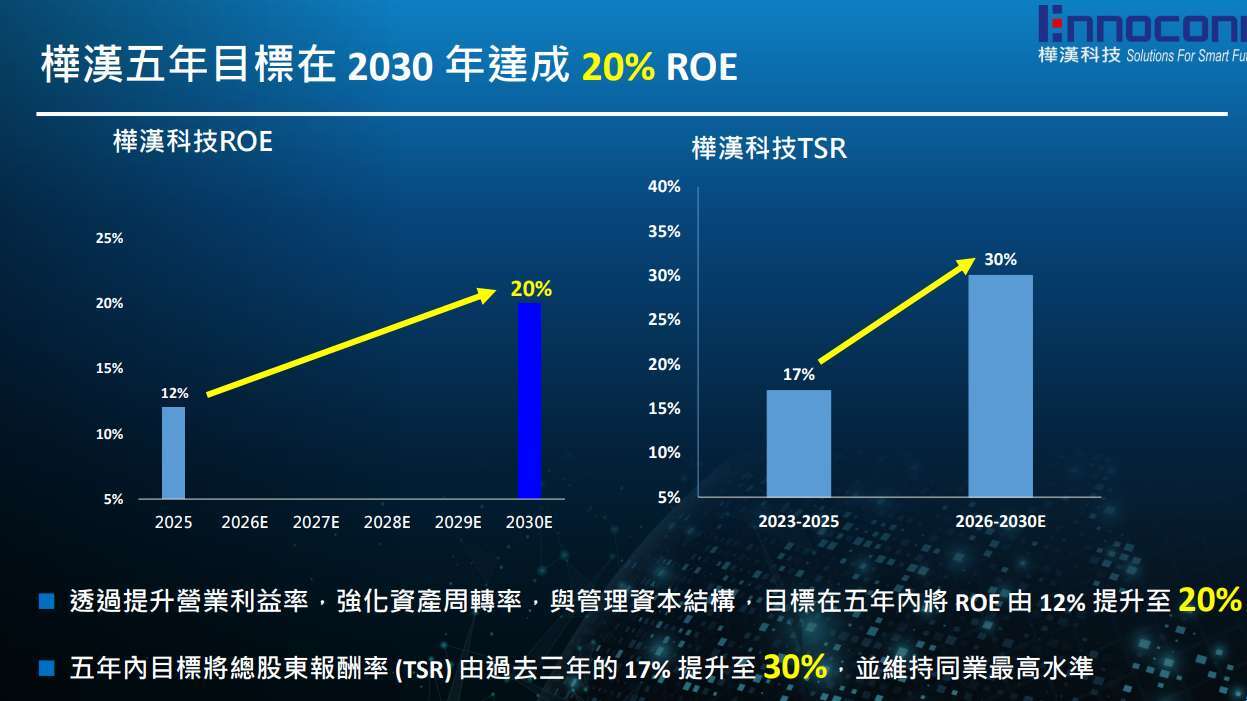
公司中長期目標設定2030年ROE達20%、TSR達30%,並維持60%以上現金股利配發率,預期2027至2029年營收分別成長10%、15%、25%。
(圖片來源 : 樺漢法說會簡報)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 散熱雙雄丟單?輝達首批液冷認證沒有奇鋐(3017)、雙鴻(3324)該怎麼解讀?教你後續先看3項指標
- 群聯(8299)不是輝達認證商,為何能攜Tesla Megapack搶進DSX AI工廠?第二成長曲線先看這3點
- 【優分析即時新聞】順德(2351)第二季毛利率翻倍至20.7%,AI導線架放量、前8月營收創同期新高
- 興勤(2428)營收連月站穩高檔!AI、車用需求齊增,下半年續拚雙位數成長,毛利率為何仍未回到去年?

- 講座
- 公告
上一篇
下一篇