
國巨*(2327)鉭電容漲價有多補?占比衝23.8%登最大產品線,毛利率能否再上攻?
優分析 Uanalyze
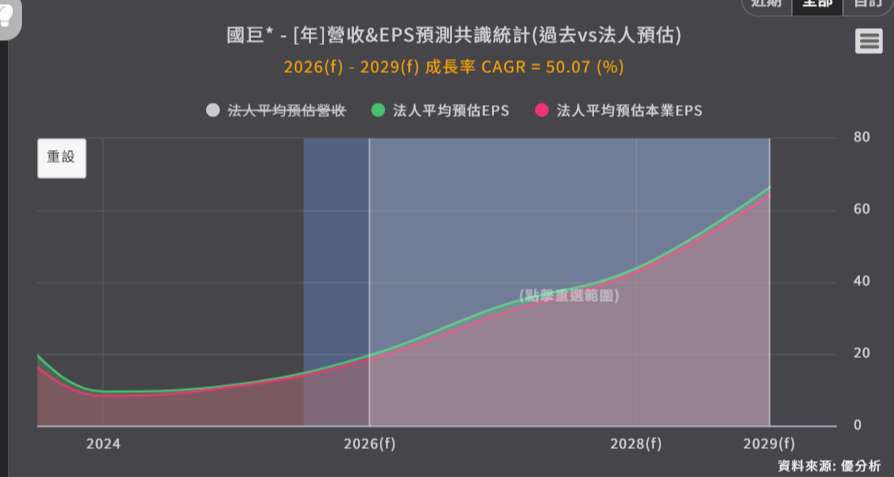
鉭電容已是最大產品線,漲價槓桿比過去大
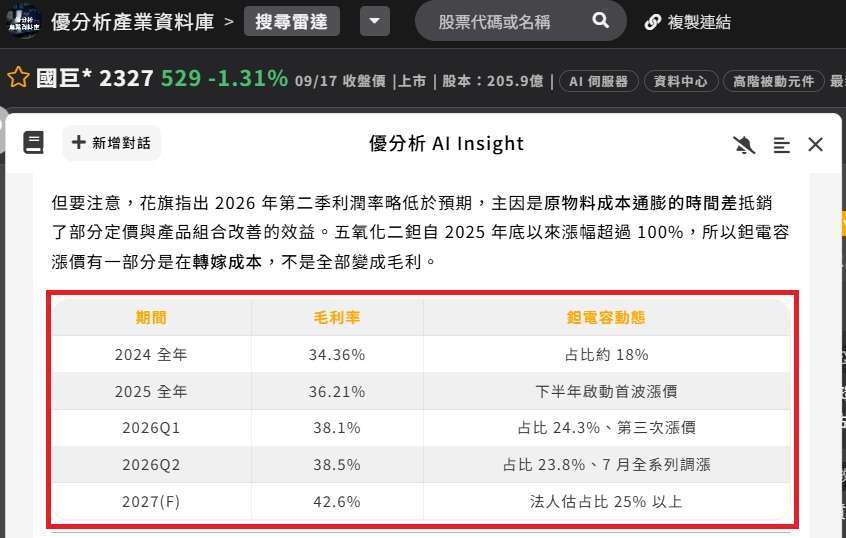
2026年第二季鉭質電容占營收23.8%,正式超車磁性元件的23.5%,成為國巨*最大產品線。法人估鉭電容是毛利率至少45%以上的高階品項,當鉭電容從2025年第四季約19% 一路拉升到23.8%,產品價格調整對整體營收與毛利的影響也會跟著放大。
更關鍵的是,鉭電容自2025年下半年起已連續三度調漲,2026年7月1日全系列電容調漲也涵蓋鉭電,且首次納入EMS/OEM直接客戶,現貨價與合約價同步走。AI 應用占鉭電容營收比重已超過 30%,代表漲價是踩在需求最緊的產品線上。
(資料來源:優分析產業資料庫)
第二季毛利率已改善,但被成本和時間吃掉一部份
國巨*第二季毛利率為38.5%,較第一季增加0.4個百分點。從公司公布的財報來看,第二季毛利率雖然改善,但原物料成本持續上升,仍抵銷部分價格調漲與產品組合改善的效益。
因此,如果把時間點拆開來看,7月開始的新一輪漲價,對第三季、第四季的影響才會逐步浮現。國巨*7月營收已達161.31億元,月增5%、年增51.5%,續創歷史新高,也顯示價格與需求的雙重效果開始反映在營收端。
鉭電容漲價,真正的觀察點在第三、第四季
目前公開資料並沒有提供「鉭電容漲價直接貢獻毛利率幾個百分點」的拆解,因此很難精確回答單一漲價對毛利率的貢獻。但從產品占比、價格調整與毛利率走勢,可以確認方向已經相當明確。
第二季鉭電容營收占比已達23.8%,成為國巨*最大產品線;第二季毛利率也升至38.5%,公司明確指出產品價格調漲及AI帶動產品組合優化是改善因素。而7月起的新一輪調價,涵蓋約50%營收,且擴大至EMS、OEM直接客戶,代表漲價效益仍有進一步反映的空間。
因此,後續真正值得觀察的不是「鉭電容到底漲了多少」,而是漲價能不能跑贏原料成本,以及鉭電容高占比能否持續推升整體產品組合。如果第三、第四季毛利率能延續第二季的改善趨勢,才更能確認這一波鉭電容與其他電容產品的漲價,已經從「轉嫁成本」進一步轉化為國巨*的獲利成長動能。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 信昌電(6173)高階MLCC需求爆發!AI占比估衝16%、漲價效益下半年陸續反映
- 村田這次不漲了,而是直接停產不賣!部分MLCC料號退出、產能轉向其他產品
- 村田為何突然停產部分MLCC?國巨(2327)、華新科(2492)迎轉單潮,4檔受惠股一次看
- 【優分析即時新聞】禾伸堂(3026)飆近9%領軍被動元件!AI電源升級、MLCC漲價預期點火

- 講座
- 公告
下一篇
