
中國央行政策遭過度解讀 本質并非推出歐版qe
鉅亨網新聞中心
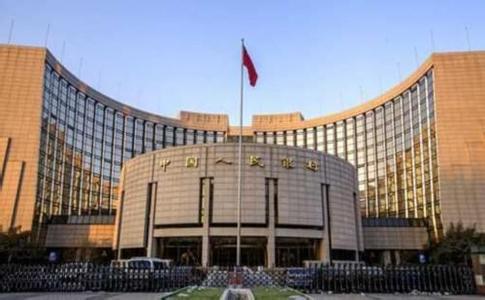
中國央行政策遭過度解讀 本質並非推出歐版qe
中國農業銀行(601288,股吧)的研究人員陳佳撰文對央行貨幣政策提出了獨到見解,他指出,長期再融資操作(ltro)與美聯儲啟動的量化寬鬆(qe)政策在效果當量上的差別是幾何級的;其次,狹義的歐版qe始於今年,廣義的歐版qe始於2001年,長期再融資操作(ltro)是2011年歐央行的應急之策,第一期算是成功;第二期到目前可算失敗。實際上,量化寬鬆的成本並不低,全球三大央行對此均有提示(見筆者2015年1月22日央行觀察之《歐版qe 一步之遙》),人行采取qe的難度和阻力可想而知。最後,就算人行真要全面轉向寬鬆政策,自從美聯儲、日央行、歐央行陸續量化寬鬆后,無論工具還是時間點的可選擇集舉不勝舉。為何人行要選擇當下推出一個弱化的中國版qe,並采用一個且被證明了效果有限的工具,邏輯上缺乏足夠說服力。
不可否認,此次降準的時點和力度選擇都是空前的,這的確超過市場預期。短期預期失靈導致市場激烈分化、市場劇烈波動又導致投資者過度反應,中性貨幣政策可能出現拐點的說法相當流行,暗含著市場對貨幣政策決策機制發生可能變化的期望。市場對政策反應積極,政策理應充分認識。長期來看,隨著中國經濟市場化改革的持續深化、貨幣政策調整乃至央行施行改革這些觀點都是很有現實意義的;但在當下,投資行為尚未有效擺脫固有的動物性沖動,資本市場也尚未完全突破非理性繁榮的枷鎖,此時強求市場預期與貨幣政策完美對接,這一步邁的有點大。除非預期每次都完全建立在政策的科學解讀之上,否則市場與監管難免一時瑜亮。平心而論,放眼全球,在資金成本不斷降低的大背景下,崛起的大國要維護長期穩定發展、推行既定的人民幣國際化戰略,中國央行今年降準本身就是大概率事件。回到國內,梳理從貨幣直到產業等各方面因素,降準亦是民心所向,此前許多有識之士均預測過並且呼吁央行在短期內大幅降低融資成本(包括降準降息),所以降準在質與量上超預期之處相當有限;但對降準事件頻繁、過度的解讀,恰恰反映了在當前市場情緒下,央行操作極易被過度解讀的現實窘境,以下僅僅列舉幾個事實,同時對市場預期加以逆向解讀。
過度解讀一:經濟危局導致貨幣政策拐點
事實:第一、降準時機選擇的原因和后果有些夸大。當央行的決策流程不發生大的改變、當m2增速等技術指標進入政府工作報告,無論市場如何揣度(預期)央行政策拐點的出現,中性的貨幣政策框架本身在短期內難以發生系統性的改變。所謂的央行在灑水(釋放流動性)更多的是對央行應對外匯占款下降這一常規對沖操作的過度解讀。第二、由於貨幣與金融監管當局政策操作配合機制的不到位、短期內經濟指標下滑、新的增長動能尚未充分釋放,的確加劇了市場波動情緒,但這些因素都不能作為央行貨幣政策發生系統性改變的證據,更無法作為經濟危機的證據。第三、從更深的角度來說,此次金融監管政策與貨幣政策的匹配需求,反應了當前中國經濟和金融改革復雜性。在后危機時代之初四萬億效應的各種風險因素尚未充分暴露的情況下,現在讓貨幣當局下決心實施寬鬆貨幣來刺激經濟,客觀上難度比較大。
逆向解讀:無論在哪個經濟體,央行降準降息都是為了提振經濟活躍程度,這源自經濟下行過程中部分宏觀指標活性下降。就此而言,市場並未盯丟目標;站在市場的角度,市場身處傳導貨幣政策的流程之中,當局者迷、因果倒置並不罕見。而即便是最為發達的金融市場,也很難準確把握央行的政策;更何況市場的波動性與市場的活力從來就是一枚硬幣的兩個面。要充分利用市場活力,撫平市場波動,貨幣當局可以通過強化資訊溝通、投資者教育等手段來進行優化市場預期管理,緩釋市場情緒造成逆沖擊。
過度解讀二:降準空間以gdp與貸款率差為限
事實:由於經濟下行,造成名義貸款利率與名義gdp增長率(季度)之間的軋差,顯然不利於長期經濟發展,但是以此作為央行降準的決策模型就有些過了。首先,與真實融資成本(調整后貸款利率)能對應的應該是調整后的投資回報率,而名義gdp顯然並非此指標的完美替代,以此決策容易造成較大的誤差。其次,降準空間的靜態預期不僅令市場在定性上對央行降準的預測失準,更易在定量上低估降準規模對實體經濟的拉動作用。如果把對降準的理解限於短期和流動性層次:無論是降準釋放的大約1.2萬億流動性、還是增量資金對資本市場二次加速的推動效應、甚至是對銀行、非銀、有色、甚至房地產各版塊的拉動作用,都只是對央行政策一致性理解的某種錯配。最後,各央行少有以此作為盯住目標的,中國央行獨樹一幟的理由不充分。
逆向解讀:資本市場對實體經濟融資成本高企深有感觸,且站在資本市場的角度來看。貨幣當局對融資成本的調整空間又看似比較大。資本市場的相關預期,其實間接反映了實體經濟對融資成本快速降低持續而真實需求。但實際上,貨幣當局並非融資成本結構中唯一的制度因素,系統性降低融資成本並非央行獨自可以決定的。
過度解讀三:央行貨幣政策受美聯儲牽制
事實:第一,貨幣政策要傳導主要還是依賴發達的全球貨幣市場,而全球貨幣市場上的三極目前還是美聯儲、歐央行以及日央行,人行目前還是眾多參與方之一;第二,貨幣政策的抉擇機制在全球傳導證據不足,反倒是以鄰為壑、損人利己的貨幣博弈此起彼伏。這種背景下,一個大國的貨幣政策不太可能以別國政策為參照。第三,不應高估美聯儲加息與否的影響,尤其是當中國實施一帶一路戰略,部署亞投行的當下,崛起的大國會更加強調貨幣主權。
逆向解讀:資本市場盯住美聯儲,除了資本市場改革日益深化,人民幣加速國際化的因素之外,也包含了資本市場對於貨幣當局未來發展方向的一種預期或者希望。原則上,任何投資方都希望監管越少越好,這也是格林斯潘的好評蓋過伯南克的直接原因;另外美聯儲在監管創新方面確有相當成熟的經驗可資借鑒。資本市場所需的僅僅是遵循社會發展規律的耐心,是如何將自身期望與中國經濟金融改革的實際結合起來的信心。
過度解讀四:貨幣工具創新(ltro)因要模仿歐版qe
事實:首先,長期再融資操作(ltro)與美聯儲啟動的量化寬鬆(qe)政策在效果當量上的差別是幾何級的;其次,狹義的歐版qe始於今年,廣義的歐版qe始於2001年,長期再融資操作(ltro)是2011年歐央行的應急之策,第一期算是成功;第二期到目前可算失敗。實際上,量化寬鬆的成本並不低,全球三大央行對此均有提示(見筆者2015年1月22日央行觀察之《歐版qe 一步之遙》),人行采取qe的難度和阻力可想而知。最後,就算人行真要全面轉向寬鬆政策,自從美聯儲、日央行、歐央行陸續量化寬鬆后,無論工具還是時間點的可選擇集舉不勝舉。為何人行要選擇當下推出一個弱化的中國版qe,並采用一個且被證明了效果有限的工具,邏輯上缺乏足夠說服力。
逆向解讀:對中國量化寬鬆的預期既體現了市場對流動性的渴求,又體現市場了對中長期貨幣政策中性的擔憂。貨幣政策與財政政策配套組合,是開啟中國經濟下一個穩健增長三十年的應有之義;中國資本市場對央行購買債券模型的預期,雖然結果不一定準確,卻可視為市場不斷成熟的表現。當然,在匯率改革以及利率市場化雙向壓力下、在當下國企改革期待破題、中小企業融資困難的背景下,央行肯定還有進一步相機抉擇的空間,這也確實是需要市場進一步認識、適應的常態。
(文章來源:公眾號《央行觀察》。作者就職於中國農業銀行,同時還是人民大學貨幣所研究員,央行觀察特約專欄作家)
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
