
經濟企穩步履維艱 大宗商品仍存下行空間
鉅亨網新聞中心
主要觀點
中國:新股申購料將影響資金面
● 2014年上半年經濟數據整體顯示,經濟企穩,融資有所反彈,社會融資規模同比大增,消費及出口也有所回升,是經濟企穩的主因。
● 通脹壓力不大,居民消費價格基本穩定。信貸增速偏快,M2增速超出央行目標水平,融資成本降低,宏觀經濟環境改善,也意味著央行貨幣政策不會更加寬鬆。三季度貨幣政策可能邊際收緊。
● 本周四(7月24日)將公布匯豐PMI預覽值。此外需關注本周新股申購情況。
美國:經濟復甦勢頭不變,美聯儲釋放鷹派信號
● 美國就業市場持續復甦,制造業繼續保持溫和增長,但工資增長緩慢與房地產市場的步履維艱說明經濟復甦中仍有風險因素。
● 美聯儲主席耶倫表示,美國經濟繼續改善,但復甦尚未完成,勞動力市場仍疲軟,擔心房地產復甦或放緩,高度寬鬆的貨幣政策仍是適當的。如果勞動力市場改善速度快於預期,美聯儲可能更早、更快地加息。
● 本周美國將先后於7月22日與24日公布CPI數據與PMI數據,經濟復甦勢頭是否依舊強勁有待數據驗證。
歐元區:通脹水平維持低位,歐銀寬鬆基調不變
● 歐盟統計局7月17日公布的數據顯示歐元區6月終值CPI為0.5%,與初值一致,持穩於今年3月觸及的近四年低位,並未出現進一步的惡化,但是與歐洲央行的目標仍相去甚遠。
● 歐洲央行行長德拉吉在法國Strasbourg出席歐洲議會經濟和貨幣事務委員會聽證會上的發言仍處處顯露出歐洲央行維持寬鬆的基調,但是與之前的政策觀點和立場並未有太大區別。
● 本周需重點關注7月24日出爐的德國PMI數據和7月25日公布的Ifo企業景氣判斷指數。
規則:大宗商品仍存下行空間
● 盡管國內經濟從二季度以來出現企穩跡象,但向好的經濟數據未能提振大宗工業品,主要原因在於內生性動能不足。
● 豆類反彈高度料將有限。而由於豆油庫存仍處於較高水平,而棕櫚油基本面轉強,近期或將維持棕油強豆油弱的局面。
● 市場避險情緒較濃,貴金屬不宜追空。
一、中國:新股申購料將影響資金面
(一)2014年上半年經濟顯現企穩跡象
2014年上半年經濟數據整體顯示,經濟企穩,融資有所反彈,社會融資規模同比大增,消費及出口也有所回升,是經濟企穩的主因。
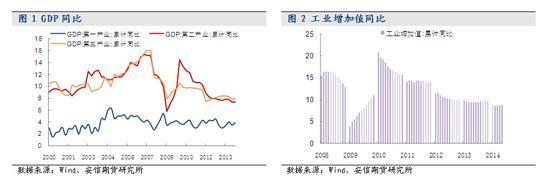
2014年上半年GDP同比增長7.4%,符合市場預期,經濟運行總體平穩。分季度看,一季度同比增長7.4%,二季度同比增長7.5%,環比增長2.0%。
從貢獻度來看,2014年上半年最終消費對GDP增長貢獻54.4%,拉動GDP增長4個百分點;固定資產形成對GDP增長貢獻48.5%,拉動GDP增長3.6個百分點;貨物及服務凈出口對GDP增長貢獻-2.9%,拉低GDP增長0.2個百分點。
工業生產增長平穩,工業增加值增速小幅回升。2014年上半年,全國規模以上工業增加值按可比價格計算同比增長8.8%,增幅比一季度加快0.1個百分點。如果財政支出節奏加快,內需趨穩,工業增長有望繼續回升。
(二)鐵路投資是穩增長關鍵
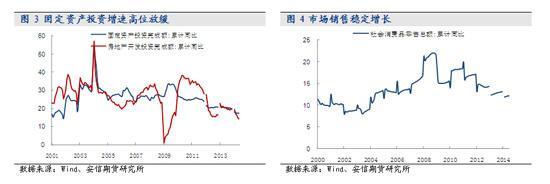
固定資產投資增速高位放緩,受制於房地產投資增速回落。上半年,固定資產投資同比名義增長17.3%(扣除價格因素實際增長16.3%),增幅比一季度回落0.3個百分點。鐵路投資仍是穩增長的重要措施。從4月10日中國鐵路總公司第一次發債以來,不到3個月時間內,密集發行了5期鐵道債,共計900億元。而按照今年鐵路企業債發行額度1500億元計算,下半年還將發行600億。在4月末鐵路總公司上調鐵路固定資產投資總額至8000億元之后,鐵路投資已於目前正式鋪開。
房地產投資增速持續下滑,全國房地產開發投資同比名義增長14.1%,增速比一季度回落2.7個百分點,房屋新開工面積同比下降16.4%,全國商品房銷售面積同比下降6.0%,其中住宅銷售面積下降7.8%。
市場銷售穩定增長。上半年,社會消費品零售總額同比名義增長12.1%,增速比一季度加快0.1個百分點。
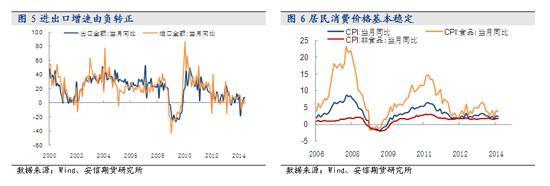
進出口增速由負轉正。2014年上半年,進出口總額同比增長1.2%,而一季度為同比下降1.0%。其中,出口增長0.9%;進口增長1.5%。進出口相抵,順差6306億元人民幣。6月份,進出口總額同比增長6.4%,外貿形勢在二季度尤其是5、6月份明顯改善,進出口增速的增幅在逐月擴大,但完成全年外貿目標難度仍大。
(三)通脹壓力不大,信貸增速超預期
通脹壓力不大,居民消費價格基本穩定。2014年上半年,居民消費價格同比上漲2.3%,漲幅與一季度持平。6月份,居民消費價格同比上漲2.3%,略低於預期,環比下降0.1%。其中食品價格環比下降0.4%。但考慮到豬肉和禽肉價格的有所反彈疊加厄爾尼諾的不確定性,下半年CPI會有一定回升。2014年上半年,工業生產者出廠價格同比下降1.8%,6月份同比下降1.1%,環比下降0.2%。盡管PPI跌幅連續三個月縮窄,說明保增長見成效,需求不足的狀況有所改善,但繼續負增長意味著內需疲弱,產能過剩壓力仍大。
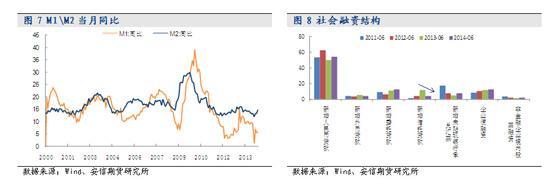
貨幣信貸平穩增長,新增信貸增速超預期。6月末,廣義貨幣(M2)余額同比增長14.7%。2014年上半年,社會融資規模為10.57萬億元,比上年同期增加4146億元,其中,新增人民幣貸款5.74萬億元,同比多增6590億元。
從結構看,上半年人民幣貸款占同期社會融資規模的54.3%,同比高4.3個百分點;信托貸款占比4.4%,同比低7.8個百分點;其他項變化不大。
基礎貨幣增速超預期,除季節性因素之外,也反映了前期定向降準的影響,定向微刺激政策的實際效果無異於全面寬鬆,流動性擴張及財政政策積極,將提高貨幣的流通速度。然而,信貸增速偏快,M2增速超出央行目標水平,融資成本降低,宏觀經濟環境改善,也意味著央行貨幣政策不會更加寬鬆。三季度貨幣政策可能邊際收緊。
在7月份PMI公布之前,經濟數據進入空檔期。本周四(7月24日)將公布匯豐PMI預覽值。此外,需關注本周新股申購情況。本周市場將有11只新股集中發行,預計募集資金在30-40億。由於相對集中,單日凍結資金可能超過6000億元,凍結資金尖峰在24日。此波過后,市場處於半年報階段,新股發行會暫時告一段落,此批新股更具備打新價值。受新股申購影響,上周上交所回購利率大幅走高,新股發行資金需求旺盛。
二、美國:經濟復甦勢頭不變,美聯儲釋放鷹派信號
(一)數據喜憂參半,復甦仍在延續
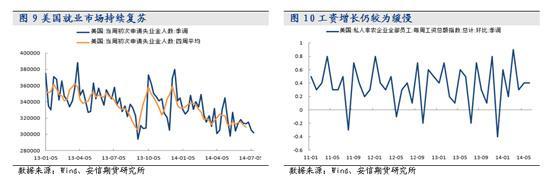
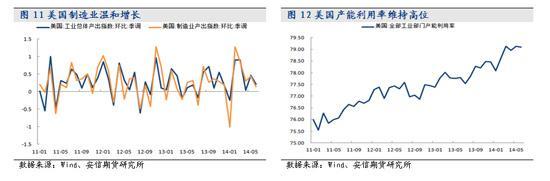
美國就業市場持續復甦,初請失業金人數再次創下新低。美國勞工部7月17日公布,經季度調整后,美國7月12日當周首次申請失業金人數30.2萬人,創九周新低預期31.0萬人,前值由30.4萬人修正至30.5萬人。此外,首申四周均值下降3000至30.9萬人,創2007年6月以來新低;7月5日當周續請失業金人數下降7.9萬人至250.7萬人,也創了2007年6月以來新低。二季度以來美國初請失業金數據始終保持向好趨勢,失業率也下降至6.1%,但是觀察到工資增長仍較為緩慢,美聯儲對勞動力市場是否復甦至較好水平以及其持續性都表示較為謹慎的態度,這也是美聯儲始終未確定提前加息的重要原因之一。
在就業市場持續復甦的同時,制造業繼續保持溫和增長。7月16日公布的數據顯示,6月美國工業產出環比增長0.2%,預期增長0.4%,繼5月環比增長明顯反彈后有所回落。5月增幅由0.6%下調至0.5%,扭轉了4月下滑0.5%的減速勢頭。在飛機、化學品和家具制造領域生產推動下,美國制造業工業產出已連續增長五個月,雖然6月較5月增長放緩,但在制造業的強勁增長的幫助下,二季度美國工業生產年化增長率5.5%創15個季度以來新高,結合本月初公布的6月美國ISM制造業指數為55.3,連續第13個月擴張,我們認為制造業的溫和增長有利於美國經濟復甦以及就業增長,同時也有助於美國經濟擺脫一季度經濟增長的低谷。
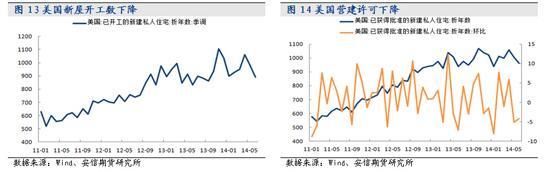
盡管上述經濟數據顯示美國經濟目前已基本走出一季度的經濟低谷,且保持穩步復甦的勢頭,但是我們觀察到在去年底增長停滯以后,美國房產市場復甦依然步履維艱。美國商務部7月17日公布數據顯示,美國6月新屋開工年化89.3萬戶,創去年9月以來新低,與預期差距為2007年1月以來最大,預期為100.2萬戶,5月由100.1萬戶下修為98.5萬戶。6月新屋開工戶數環比下降9.3%,預期增長1.9%,5月的環比降幅6.5%擴大到7.3%。6月營建許可年化96.3萬戶,預期103.5萬戶,5月為99.1萬戶上修為100.5萬戶。6月營建許可環比下降4.2%,預期增長3%,5月環比降幅由6.4%修正至5.1%。我們看到新屋開工數並未如市場預期錄得反彈,反而在5月份的基礎上進一步下滑。房地產市場的恢復緩慢將拖累美國經濟的復甦勢頭,這也是繼我們剛才討論的工資問題外,另一個使得美聯儲未確定提前加息的重要原因之一。不過我們觀察到6月單戶家庭住房營建許可增加2.6%,增至63.1萬戶,為去年11月以來最高峰,這說明未來幾個月新屋開工戶數仍有望回升,房地產市場恢復緩慢的負面影響或將減小。
(二)褐皮書顯示經濟增長前景樂觀
7月16日,美聯儲發布了當前美國經濟形勢報告褐皮書,由於褐皮書是FOMC會議紀要的重要參考資料,而美聯儲將於7月29-30日舉行FOMC會議,此次褐皮書內容值得我們關注。褐皮書中表示,整體看,所有地區的消費者支出都出現增長,絕大多數地區零售銷售小幅增長,增幅與6月公布褐皮書時相當。汽車銷售依然強勁,好於非汽車銷售。其中,費城、里士滿、亞特蘭大和舊金山汽車銷售是穩健甚至強勁的;勞動力市場狀況有所好轉,所有12個地區都實現了極小到小幅的就業增長,幾個地區依舊報告稱,尋找有技術的工人有些困難;價格壓力很小,絕大多數地區的原材料和產成品均實現極小到小幅的價格增長;全美12個區的制造業活動都實現了擴張;各地區房地產市場情況不太一致,許多地區報告顯示庫存抵,房價上漲,但需求方面喜憂參半。波士頓、紐約、聖路易斯房屋銷售同比下滑,芝加哥近幾周房屋銷售有所下滑。其它地區房屋銷售較為穩定或有所增長。
總的來看,褐皮書顯示出美國經濟復甦勢頭並未改變,近幾周,全美12個地區經濟活動均實現小幅至溫和增長,制造業持續擴張,消費者支出都在增長,新增就業人數以極小到小幅速度增加,房地產市場表現不一,絕大多數地區人們對經濟增長前景樂觀。
(三)鴿派美聯儲首現鷹派表述
7月15日,美聯儲主席耶倫出席美國參議院金融委員會聽證會,會議上她表示,美國經濟繼續改善,但復甦尚未完成,勞動力市場仍疲軟,擔心房地產復甦或放緩,高度寬鬆的貨幣政策仍是適當的。如果勞動力市場改善速度快於預期,美聯儲可能更早、更快地加息。勞動力市場表現包括工資增幅、雇用人數、勞動力參與率等方面。耶倫指出,美聯儲意識到低利率可能促使投資者為追求高收益率而冒險,這增加了金融系統風險。整體看,資產價格尚處歷史正常水平。不過,垃圾債發行一直活躍,估值看似有些扭曲。美聯儲爭取對杠桿貸款發放上有更嚴格監管。此外,小盤股、生物科技股和社交媒體股的估值與歷史水平相比較高。
對於耶倫的講話我們重點關注其中對於貨幣政策的表述,耶倫表示,維持高度寬鬆的貨幣政策依然合適。預計資產購買於10月結束,QE結束后,低利率仍將維持相當一段時間。美聯儲加息前,必須看到經濟走上強勁增長的軌道。FOMC委員會評估勞動力市場及通脹目標的實現情況。如果經濟表現令人失望,未來的利率路徑可能比預期更為寬鬆;如果勞動力市場改善速度快於預期,美聯儲可能更早、更快地加息。首次加息時點沒有明確計算公式。大多數FOMC委員預期美聯儲在2015年某個時刻開始加息;大多數FOMC委員預期2015年底聯邦基金利率為1%。
雖然耶倫對於上述政策的措辭內容與美聯儲發布的6月份FOMC會議紀要基本大同小異,但我們認為耶倫在政策措辭中暗示了政策趨向緊縮的前景。“如果勞動力市場改善速度繼續高於FOMC委員會預期,使得美聯儲能更快的完成其雙重經濟目標,那么聯邦基金利率目標上調的時間點可能比當前設想的提前。”這樣的表述中,耶倫的措辭是改善速度“繼續高於”預期,這說明耶倫承認目前經濟復甦速度超預期。我們認為,如果勞動力市場改善步伐持續快於聯邦公開市場委員會FOMC的預期,就存在首次升息會早於2015年6月的可能性。
本周美國將先后於7月22日與24日公布CPI數據與PMI數據,經濟復甦勢頭是否依舊強勁有待數據驗證,需重點關注。
三、歐元區:通脹水平維持低位,歐銀寬鬆基調不變
(一)通縮風險猶存
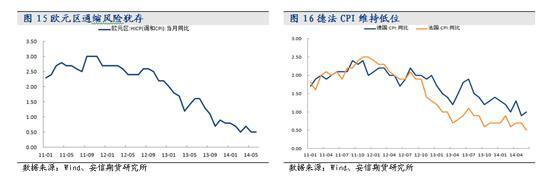
歐盟統計局7月17日公布的數據顯示歐元區6月終值CPI為0.5%,與初值一致,持穩於今年3月觸及的近四年低位,並未出現進一步的惡化,但是與歐洲央行的目標仍相去甚遠,這表明盡管六月份歐洲央行采取了負利率等寬鬆政策,但目前效果甚微,歐元區的通縮風險仍然存在。目前低通脹的環境令歐元區外圍國家經濟很難獲得競爭力和減少債務負擔,在此情況下,我們認為歐洲央行貨幣政策寬鬆的大門並不會關閉,未來出臺進一步的寬鬆政策的可能性增加。
(二)歐銀寬鬆基調不變,德拉吉講話並無新意
7月14日,歐洲央行行長德拉吉在法國Strasbourg出席歐洲議會經濟和貨幣事務委員會聽證會。德拉吉在會議上的發言仍處處顯露出歐洲央行維持寬鬆的基調,但是與之前的政策觀點和立場並未有太大區別,因此對於市場基本未造成任何影響。
德拉吉表示,強勢歐元對歐元區經濟復甦構成威脅,如果通脹前景惡化、通脹不能朝著略低於2%的目標水平前進,在未來“有必要”的情況下會祭出新一輪的寬鬆措施,包括量化寬鬆(QE)在內。德拉吉還指出,近期歐央行實施的一系列刺激措施已對金融市場產生影響,應該有助於提升通脹,寬鬆政策未造成資產泡沫,但歐元區部分國家房產市場值得警惕。
我們可以看到,德拉吉並未對歐元區經濟的具體前景上有任何表示,只是表示6月份的一系列寬鬆政策已經使得總體貨幣政策取向進一步寬鬆化,而此后歐洲央行仍將繼續維持高度寬鬆的貨幣政策措施。鑒於我們上一部分中對於歐元區通脹水平的討論,我們可以看到目前歐元區通脹率仍然處於較低水平,這將使得歐元區的政策利率水平將在未來相當長的一段時間內維持在當前的低位,歐元區的經濟復甦勢頭減弱的局面仍未有改善。
本周需重點關注7月24日出爐的德國PMI數據和7月25日公布的Ifo企業景氣判斷指數,目前市場對於德國這一歐洲經濟引擎的狀況較為擔憂,本周公布的數據或將顯示該國第二季度出現的放緩情況是否會延續至第三季度。
四、規則:大宗商品仍存下行空間
大宗工業品方面,盡管國內經濟從二季度以來出現企穩跡象,但向好的經濟數據未能提振大宗工業品,主要原因在於內生性動能不足,具體表現在兩個方面。首先是房地產市場疲態仍未改善,下游房地產開工較差,這就造成市場對於后期玻璃需求仍有所擔憂,我們認為玻璃短期反彈的空間有限。另一方面,我們觀察到6月份原材料庫存為48%,並未出現明顯下降,企業去庫存壓力猶存,這也將抑制企業加大原材料需求的動力,因此螺紋鋼等品種近期仍將保持弱勢。
大宗農產品(行情,問診)方面,USDA利空報告公布后利空快速釋放,豆類在美豆反彈的帶動下出現回暖,但由於美豆整體下行趨勢不變,國內基本面仍偏空,因此豆類反彈高度料將有限。而由於豆油庫存仍處於較高水平,而棕櫚油基本面轉強,近期或將維持棕油強豆油弱的局面。
貴金屬方面,受美聯儲釋放的鷹派信號的提振,美元指數觸底反彈,給黃金帶來較大利空影響,但目前烏克蘭局勢、巴以衝突等地緣政治危機有愈演愈烈之勢, 因此我們認為市場避險情緒較濃,貴金屬不宜追空。
- 免費體驗5萬美元模擬交易 投資全球資產
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
