
【楊霄(油脂油料組)】棕櫚油反彈可期
鉅亨網新聞中心
 AI新聞摘要
- 連棕櫚油自4月底開始不斷下挫,跌幅達10%以上。考慮到馬來西亞棕櫚油供需面有轉好的可能,且美豆也有止跌企穩的跡象,在消化了前期利空之后,我們預計連棕櫚油1月將會在三季度出現季節性的反彈。 一、馬來西
連棕櫚油自4月底開始不斷下挫,跌幅達10%以上。考慮到馬來西亞棕櫚油供需面有轉好的可能,且美豆也有止跌企穩的跡象,在消化了前期利空之后,我們預計連棕櫚油1月將會在三季度出現季節性的反彈。
一、馬來西亞三季度產量仍有可能低於預期
根據棕櫚油產量與降水的相關性分析,干旱天氣將會對半年之后的產量產生負面影響。2014年年初,馬來西亞降水缺少,其中2月份最為嚴重,整個馬來半島的總降雨量不到歷史均值的25%。mpob預計,馬來西亞6月棕櫚油產量157萬噸,環比減少5.3%,受年初干旱的影響,7、8月份產量仍有低於預期的可能。
圖1:馬來西亞棕櫚油月度出口 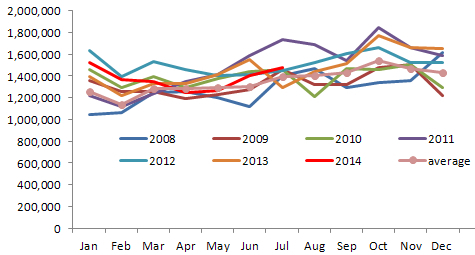 數據來源:mpob,招商期貨研究所
2006年以來的歷史數據來看,除了2013年,馬來西亞棕櫚油7月份的出口數據均高於6月份。船運調查機構sgs 7月16日公布的數據顯示,馬來西亞7月1-15日棕櫚油出口量為653,675噸,較上月同期出口的586,701噸增加11.4%。若下半月仍以這樣的速度出口,則7月份出口數據將高於上個月。7月份產量若低於預期,出口大幅增加且高於6月份的水平,則庫存繼續下降的概率比較大。 圖2:馬來西亞棕櫚油月度庫存 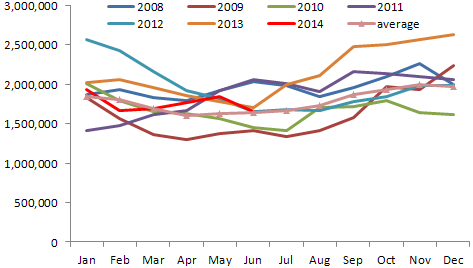 數據來源:mpob,招商期貨研究所
二、美豆利空消化之后或進入季節性反彈
1、供應轉向寬鬆的預期有所消化
6月30日usda季度谷物庫存和種植面積報告顯示,截止6月1日美豆庫存為4.05億蒲式耳;預計2014年美豆種植面積將達到8483.9萬英畝(約為3430萬公頃), 高於3月末種植意向報告及市場預期。報告出臺之后,美豆大幅下挫,11月合約單日下跌6%左右,並開始了連續近十日的下跌走勢。6月30日的報告是引發市場預期轉換的導火索,高於預期的陳豆庫存導致前期為抑制需求而拉高的價格有回吐的需要,而新年度種植面積的增加更是表明美豆供應逐漸轉向寬鬆,新作大豆價格受到打壓。7月份供需報告預計14/15年美國大豆產量38.0億蒲式耳,上調1.65億蒲式耳,盡管上調了出口和壓榨量,但14/15年大豆期末庫存仍然上調至4.15億蒲式耳。報告的利空打壓美豆11月期價跌破11美元的支撐,最低下探至10.65美元附近。 圖3:美豆種植成本 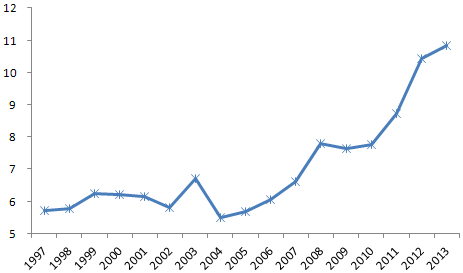 數據來源:usda,招商期貨研究所
2013年美豆種植成本大約在11美元附近,考慮種子、化肥、人力等經營成本的提高,2014年美豆成本大約在11-11.5美元附近。美豆11月目前已跌至成本下方,價格對供應寬鬆的預期已有所消化,有向成本回歸的需求。
2、相對偏高的單產預估帶來炒作空間
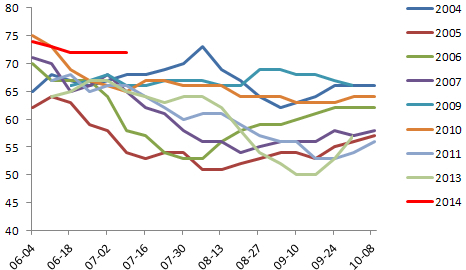
2000年以來,最終單產高於40蒲式耳每英畝的年份共有8次。其中2009年美豆單產為歷年最高,為44蒲式耳每英畝,其生長期的優良率整體保持在66-69%之間。2014年6月初開始的美豆作物生長報告顯示美豆作物優良率一直維持在72%以上,使得市場對於后期供應寬鬆的預期不斷增強。
usda7月份供需報告中維持美豆單產為45.2蒲式耳每英畝的預測,高出歷史最高水平的單產1.2蒲式耳每英畝。考慮到7到9月份美豆關鍵生長期天氣的不確定性,一旦出現不利天氣,市場對於單產的擔憂將會為美豆期價帶來提振。
圖4:美豆生長優良率比較
 數據來源:usda,招商期貨研究所
三、三季度連棕櫚油或有反彈
國內油脂庫存仍處高位,國內豆油商業庫存總量128.9萬噸,棕櫚油庫存在109萬噸左右,國內油脂供應依然充足。但從絕對價位來看,油脂價格已經逼近2008年金融危機時的水平,令油廠及進口商挺價意愿仍較強,連棕櫚油下方空間受到限制。馬來西亞棕櫚油三季度產量仍有可能低於預期,而美豆有止跌企穩的跡象,我們預計三季度連棕櫚油1501將會出現階段性的反彈。
【免責聲明】本文僅代表作者本人觀點,與本網站無關。本網站對文中陳述、觀點判斷保持中立,不對所包含內容的準確性、可靠性或完整性提供任何明示或暗示的保證。請讀者僅作參考,並請自行承擔全部責任。
- 免費體驗5萬美元模擬交易 投資全球資產
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
