
追蹤資金流-金銀交易趨勢判斷(四)
鉅亨網新聞中心
 AI新聞摘要
- 國債市場是最大的資金池我們再講回國債市場,以前提到過,市場里的最大資金池子是國債市場。所以實際上黃金、銅等這些品種的價格還是要由主力資金來決定的。由于國債是最大的池子,所以我們首先要分析資金在這個池子
國債市場是最大的資金池
我們再講回國債市場,以前提到過,市場里的最大資金池子是國債市場。所以實際上黃金、銅等這些品種的價格還是要由主力資金來決定的。由於國債是最大的池子,所以我們首先要分析資金在這個池子里是如何流動的。另外,觀察長期數據我們發現,某種意義上黃金的價格其實是體現了美國長短期國債收益率的價差,所以持有實物黃金可以用來對沖這個價差。從這個角度而言,黃金的牛市是大周期概念,而所謂“熊市”只是中間的回撤,區別在於回撤的幅度和時間而已。
我們用美國國債打比方,比如二十年期美國國債和兩年期的短期美國國債。很明顯,長期國債收益率一般而言是高過短期國債收益率的,這個很容易理解,就像我們在銀行定存,存兩年定期所拿的利息肯定是高過一年定存的利息,更高過短期的,例如三個月,或者是那種活期存款利息。如果五年期定存的利率就更高一些,但是話說回來,到了五年以后,就算收到的利息多,但是我們要承擔一個紙幣貶值的風險,比如說五年以后可能利息是比短期存款的多一些,但是在過去的五年時間里,紙幣喪失了更多的購買力。所以為了對沖這種風險,一般而言投資基金會買一些黃金,去對沖紙幣貶值的風險,最近(2013年6月)羅杰斯買黃金拋美國國債就是類似這樣的組合。作為普通投資者,我們可以簡單把美國國債收益率里面的長短期利率差看做是黃金價格運動的方向。或者也可以這樣理解,國債收益率長短期的價格差就是黃金價格應該在的位置。我們以美國十年期的國債收益率除以兩年期的國債收益率,然后再與金價做一個擬合,如圖2-5:
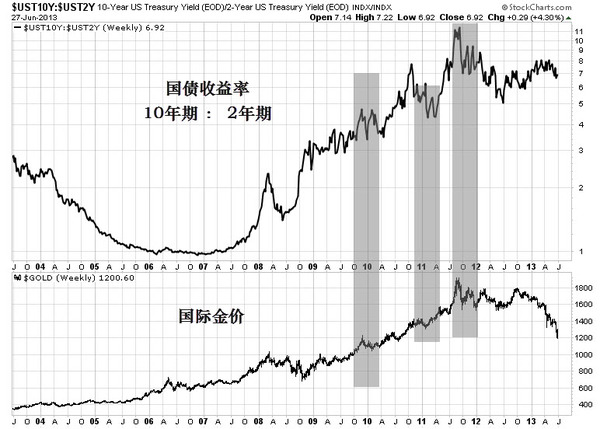
圖2-5,長短期國債收益率比值
圖2-5是美國十年期國債收益率與兩年期國債收益率的比值,我們把它與金價對比,大家發現是不是走勢大致上是一樣的?在過去的十年中,中間有一次意外就是2004年以后國債收益率的比值有一段較長時間的下跌。但是從2006年以后,該國債收益率比值的走勢甚至和黃金走勢差不多的。黃金回撤它也回撤,上漲它也上漲。從圖中的陰影部分我們可以看到2009年年底的回撤,以及2011年夏天由於美國國債危機所導致的金價大幅上漲。然后是美聯儲所謂的ot——扭轉操作,通過賣出短期債券而購入長期債券,從而拉低長期債券的收益率,所以我們可以看到長短期國債收益率比值在2011年9月份開始縮小,同期金價則在創下1920美元高點后持續下跌,因為市場減少持有黃金來對沖風險。但是各位需要注意的是,因為ot已經結束了,那么長短期國債收益率的剪刀差又出來了,所以依然需要黃金來對沖風險。但是我們會注意到金價走勢和國債差走得不一樣,背離了。國債長短期收益率的比值在往上走,金價在往上走,也可以說有一個“走錯了”。索羅斯把市場形容為“總是錯的”,其中就有這個走勢背離的含義。所以,“走錯了”就是我們所說的第二種交易機會,如果市場要糾錯,要么就是金價會往上,要么就是國債收益率比值會往下,也就是說相比持有長期國債,更多人傾向於持有短期國債。這種情況有點類似沒有人愿意在銀行里存長期定存,甚至一年期都不存了,大家只存短期甚至活期,因為儲戶對銀行不信任。這一點我們可以關注一下,究竟是誰走錯了?是黃金走錯了,還是國債市場搞錯了?所以,作為貴金屬的交易員,平時觀察美國長短期國債收益率的比值,可以尋找兩種交易的機會,一種是兩者同向,這個時候可以互相驗證走勢,則可堅定入場以及持有頭寸的信心;另一種是兩者背離,這個時候則需觀察市場會如何糾錯,后面的行情發展往往是較大的、而且快速贏利的交易機會。
第二個我們要關注的是國債價格。需要注意的是,國債價格和國債收益率是兩個概念,國債價格和國債收益率呈負相關的關係。有一種通脹保值國債叫tips,安碩的一只相關的基金代碼是tip。tips是國債中的戰斗機,因為它已經把通脹因素計算進去了,所以持有人的收益是絕對沒有什么水分的。雖然收益會也比較小但是很穩定,適合特別大的資金,例如國家主權基金來操作,比如中國外管局可以去做買這種國債。 我們看看它的走勢和黃金是怎樣的關係,請看圖2-6,
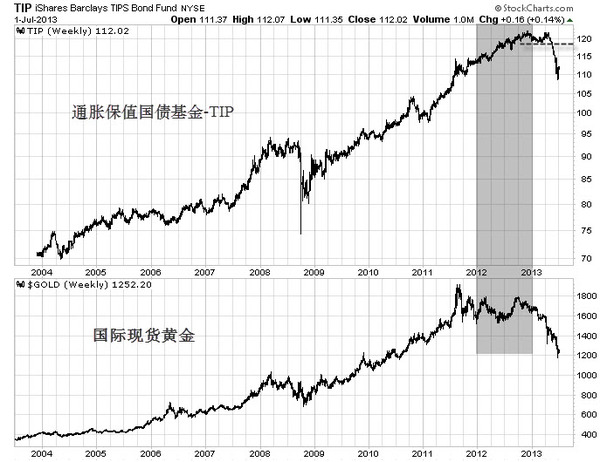
圖2-6,tip與現貨黃金周線圖
圖2-6顯示,從過去的十年(2003至2013)來看,通脹保值國債基金tip基本與國際黃金價格走勢一致,兩者走勢的一致性實際告訴了交易員,過去十年全球對於通脹的擔憂已經反映在市場對於通脹保值債券和黃金的追捧。只要有通脹或者哪怕是通脹預期,出於保護紙幣購買力的簡單考慮,投資者都必須設定一部分的實物黃金。
另外我們看看圖中的陰影部分,從2012年初開始tip與黃金的走勢發生背離,尤其是在2012年底,黃金下跌而通脹保值國債卻在上漲,一個往上一個往下,我們可以簡單理解為又有一個“走錯了”。究竟是國債走錯了?還是黃金走錯了呢?這又是一個交易機會。之前我們所講的一些跨品種的聯系和規律都屬於正常駕駛的狀態,而這個時候出現異常情況,那么我們該怎么來看這個市場?怎么來分析這個市場?當市場走勢出現異常情況往往是交易機會,但是我們一定要注意自己不要在機會來臨之前,在沒有充分分析市場走勢的情況下就盲目入場而且倉位過重。我們這個時候需要觀察的是誰會糾錯,是金價往上漲呢?還是國債價格要往下跌呢?在本圖中,當我們等到國債價格跌破虛線所標示的支撐之后,就可以確認國債價格開始下跌,最終金價與tip的走勢又趨於一致,市場通過國債價格的下跌完成了自我修正。
我們再用黃金除以tip(圖2-7),大家會發現是不是這兩者的比值和金價本身擬合度更強一些?
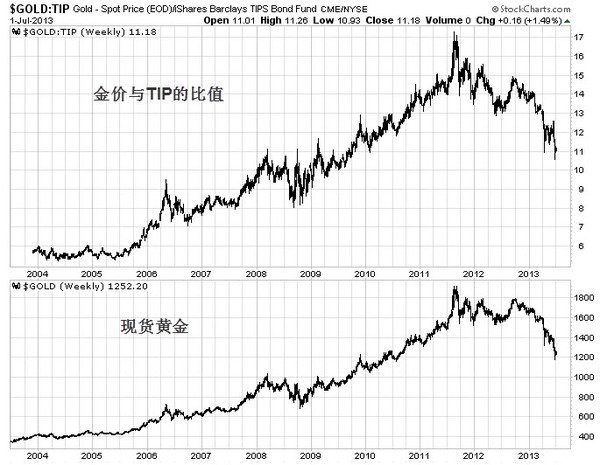
圖2-7,現貨黃金與tip比值周線圖
唯一區別在在2011年9月以后,相對於金價的弱勢,兩者的比值顯得更弱,尤其是2013年初至2季度結束以來兩者比值的下跌幅度明顯大於黃金價格,這說明相對於通脹保值國債基金tip,金價下跌更猛烈一些。從這個角度而言,金價是否短期有“超賣”嫌疑呢?有心的讀者可以觀察市場后面(2013年3季度以后)的走勢進行判斷。
我們再看一下國債收益率的走勢會怎么樣,這里以十年期國債收益率為例。我們知道國債收益率和國債價格的走勢相反。我們看一下十年國債收益率怎么走,我們先看一下日線圖(圖2-8)。圖中顯示國債收益率在下跌,反過來就是國債價格在上漲,兩者剛好是相反的。
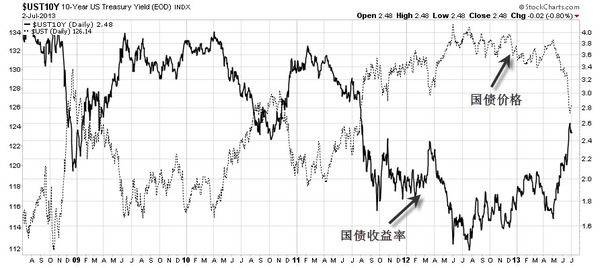
圖2-8,國債價格與收益率日線圖
上圖清晰的顯示了國債價格與收益率負相關的關係。我們也會發現多年以來,美國的國債收益率一直是熊市,一直在下跌,也就是說每次上漲都是反彈,而下跌是正常趨勢。為什么國債收益率要下跌呢?因為下跌就意味著美國政府融資的成本一直在下降,降得越低那么它支付的利息越低,這是一樣的道理。那么我們來看一下美國國債收益率的反彈是去年(2012年)的夏天,反彈起來以后再下跌,然后再反彈。所以收益率下跌,那么國債應該上漲。圖中我們把國債做一個擬合,這次我們用十年期國債價格$ust,放在圖中用虛線表示,剛好是鏡像關係。最近美國國債收益率大幅上漲,而國債價格則加速下跌。我們再把圖拉得時間更長,過去10年,這個看得更清楚一點,完全相反,尤其是從07年以后,收益率下跌,國債價格上漲;收益率上漲,國債下跌。尤其在2008年,當年收益率一度大漲,國債價格則大幅下挫,但是等國債價格上漲的時候,收益率開始下跌,兩者完全是一個鏡像關係。
從黃金的角度而言,如圖2-9所顯示的,我們把黃金疊加進去,你會發現誰跟誰走得是一樣的?我們把黃金放進去,在圖中我們用棒線來顯示黃金的走勢。
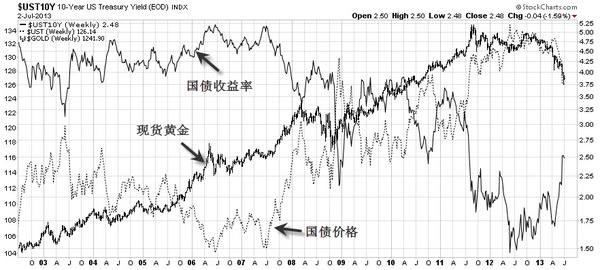
圖2-9,國債價格、收益率與黃金周線圖
在圖2-9中可以看到過去十年當中黃金和國債價格是正相關,黃金和國債收益率是負相關,這個圖能看得很清楚。所以一般而言,當國債收益率下降的時候,金價一般會上漲;而國債收益率上漲的時候金價一般會下跌。
那么現在剩下的問題是國債收益率未來會繼續上漲呢還是會下跌呢?如果這個問題搞明白的話,我們就知道金價后市應該是漲還是跌。那么這個問題的解答約等於問美國政府:敢問您是想付出更多的融資成本去融資去借錢呢,還是想付出更低的融資成本去借錢呢?這里也請列為看官來幫忙回答這個問題。美國政府借錢,它愿意給你付更多利息嗎?也就是說它融資成本更高去借這個錢,比如它向中國借錢,向日本借錢,哪怕向美聯儲借錢;還是說它想盡可能把利息壓低一點,比如說借同等數量的錢的話,它把利息壓一壓。你覺得它會選哪一種呢,是融資成本高呢?還是融資成本低呢?這個答案很容易得出,就是更低的融資成本。也就是說美國政府當然愿意或者故意用更低的成本去融資,更低的成本則意味著不斷下降的國債收益率,國債收益率不斷下降意味著國債價格會繼續走高,所以國債牛市會繼續持續。
最後一個問題就是黃金價格是不是會依然鉚住國債的價格,就像過去十年一樣?如果鉚住的話,那么黃金最終還是要往上走。是不是這個道理?所以通過觀察國債市場的變化,也許就可以解答黃金牛市是否已經結束的困惑。僅僅從估算美國政府融資的意愿和成本來看,很簡單的一張擬合圖即為我們得到的一個答案。那么從中長期的角度我們們做交易,是要做多黃金還是要做空黃金呢?如果還有疑惑,那么請再次參考這張國債價格、收益率和黃金價格的擬合圖。有關國債價格和收益率還有很多內容,有心的讀者可以下去以后慢慢地去摸索,這里只是開了一個頭。
另外還有一個比較困惑交易員的問題,就是為什么現在老是有美聯儲的官員提出要退出qe?我們的解答是,就qe的問題,美聯儲提是一定要提的,姿態要擺出來,但是退不退是另外一碼事。因為美國退出qe有兩個條件,第一個是通脹(cpi)超過了2.5%,第二個是失業率降到了6.5%(現在是7.5%)。這兩個條件滿足qe才會退出,否則是絕對不會退出的,但是姿態一定要擺。當它說“我要退出了”,那只是嚇唬嚇唬你,同時看看市場的反應,美國人經常干這種惡心的事情。所以我們不要聽它說什么,而是要看它做什么,更要看它的債主們用腳怎么投票。如果這些債主們依然把錢拿去買美國國債的話,那么收益率還是要下降,或者說美國政府依然想花更低的成本去融資。美國政府欠的債務肯定是還不上了,這十幾萬億美元肯定還不上,不用想了。沒有能力還賬那它就只能去賴賬了,但是也不可能公開賴賬。例如美國政府欠了中國1萬多億美元的外債,這個債務美國政府當然承認,但是就算美國人以后還了這一萬多億,但已不是2001年以后十年以來中國買的一萬多億美元,購買力完全不一樣了,不是一碼事了。現在各國都看明白了,美國政府就是在玩這個“龐氏騙局”的遊戲。老話講虱子多了不咬,債多了不愁,雖然是全球最大債務國,美國依然在全世界用兵,在顛覆別國政府,要顏色革命誰誰。“出來混總是要還的”,這筆賬怎么算?過幾年咱們再來看。
美國要想達到停止或者縮減qe的目標一兩年之內很難,我們算過,當時提的是失業率從7.8%降到6.5%,基本上美國要增加200多萬就業人口。如果按照美國2012至2013年平均每月新增15萬左右非農就業人口的話,那么200多萬就需要大約13個月的時間,從現在來看大約就是2014年的2季度。所以美國要退出qe,怎么著也得到2014年甚至2015年才可能退出。更何況失業率里面沒有把那些已經不在”失業雷達”里面的人數統計進去,所以實際的失業率其實高過目前的7.5%。因為美國有一個規定是失業九十九周以后,那么這個人就不被統計在失業人口里面。2008年金融危機以后,很多失業人數是無法統計的,因為當初事業的那幫人已經不想找工作了,他們在失業雷達的監控之外,所以這個是不統計在這個7.5%里面的。所以美聯儲要想退出qe,任務很艱巨。如果再加上實際失業數據,失業率的數字就更大一些。所以說歸說,做歸做,我們就看它做好了,它要說什么就讓它說吧。
這段所講的國債的內容,請各位慢慢消化。因為國債是最大的資金池,玩家都是國家主權基金和一些大型基金,如果我們想找主力,那么這些國債市場的玩家是真正的主力。把這個看透了以后,那么你做貴金屬心里會很有底,你不用去聽誰講話,看什么數據,你自己都知道目前是怎么一個情況。本文中我們用到的相關數據為:十年期國債價格$ust,十年期國債收益率$ust10y,兩年期國債收益率$ust2y,通脹保值國債基金tip。
(未完待續)
- 免費體驗5萬美元模擬交易 投資全球資產
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
