
資金成本升 6 個基點,中租-KY(5871) 合併利差反擴至 6.95%!收益率回升抵銷壓力
優分析 Uanalyze
2026年11月13日(優分析/產業數據中心報導)⸺ 中租-KY(5871-TW) 第 3 季合併利差 6.95%、比第 2 季擴大 8 個基點,同一季資金成本上升 6 個基點,利差的擴大來自放款收益率上升。
收益率跑得比成本快
放款收益率第 3 季回升 14 個基點至 9.88%,公司歸因於主要市場的定價策略。資金成本同期升至 2.93%,收益率升幅高於資金成本,利差因此比第 2 季增加 8 個基點。
成本壓力來自台灣
台灣第 3 季資金成本為 2.42%、比第 2 季高 6 個基點,公司歸因於本地市場流動性緊縮與美元借款利率上升。
銀行資金環境也呈現相同壓力。金管會統計,本國銀行 7 月底平均流動性覆蓋率降到 115%,多年來多在 130% 以上;這個比率反映銀行的高品質流動資產可覆蓋多少短期淨流出。比率下降代表可動用資金減少,銀行只能提高存款利率吸收資金,資金成本隨之上升。
銀行放款利率決定中租借款成本,中租再透過對客戶報價轉嫁成本;利差為放款收益率減去資金成本。
台灣的收益率反而降
集團放款收益率 9.88%,高於台灣的 7.78%。台灣放款收益率第 3 季比第 2 季微降 1 個基點,公司歸因於二手車分期付款業務的負面影響遞減、整體定價趨穩;利差擴張發生在台灣以外的放款。
公司表示,放款收益率趨穩、資金成本壓力受控,台灣利差仍維持良好。
2027 年平均 13 元
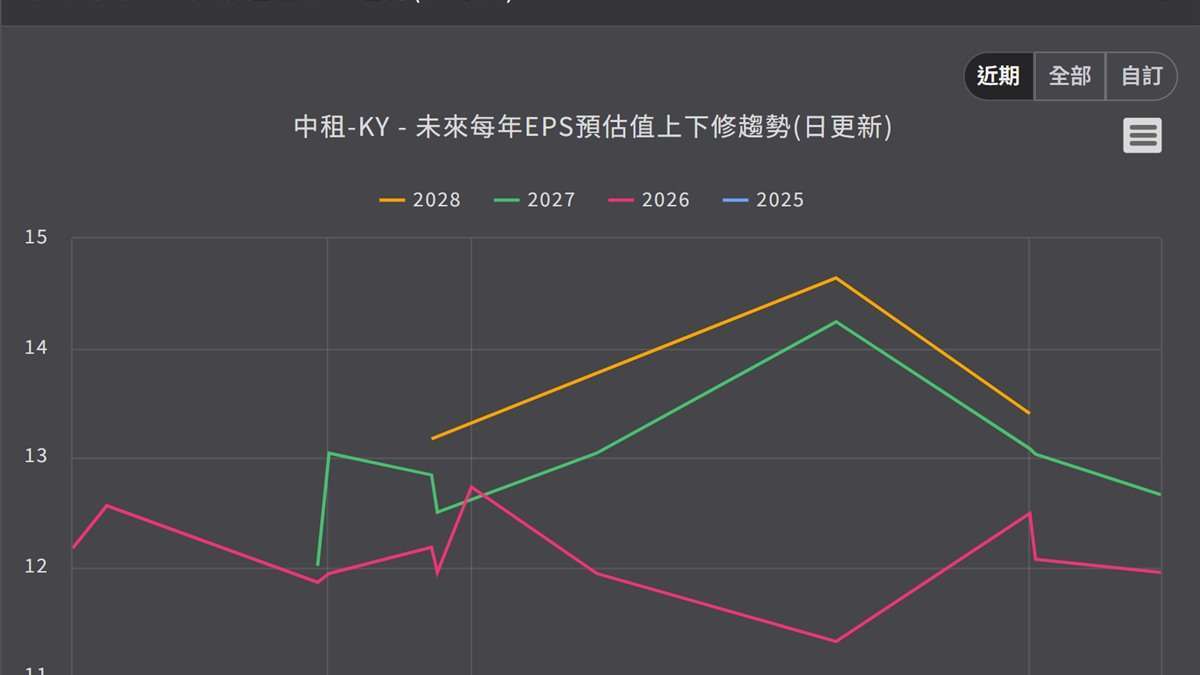
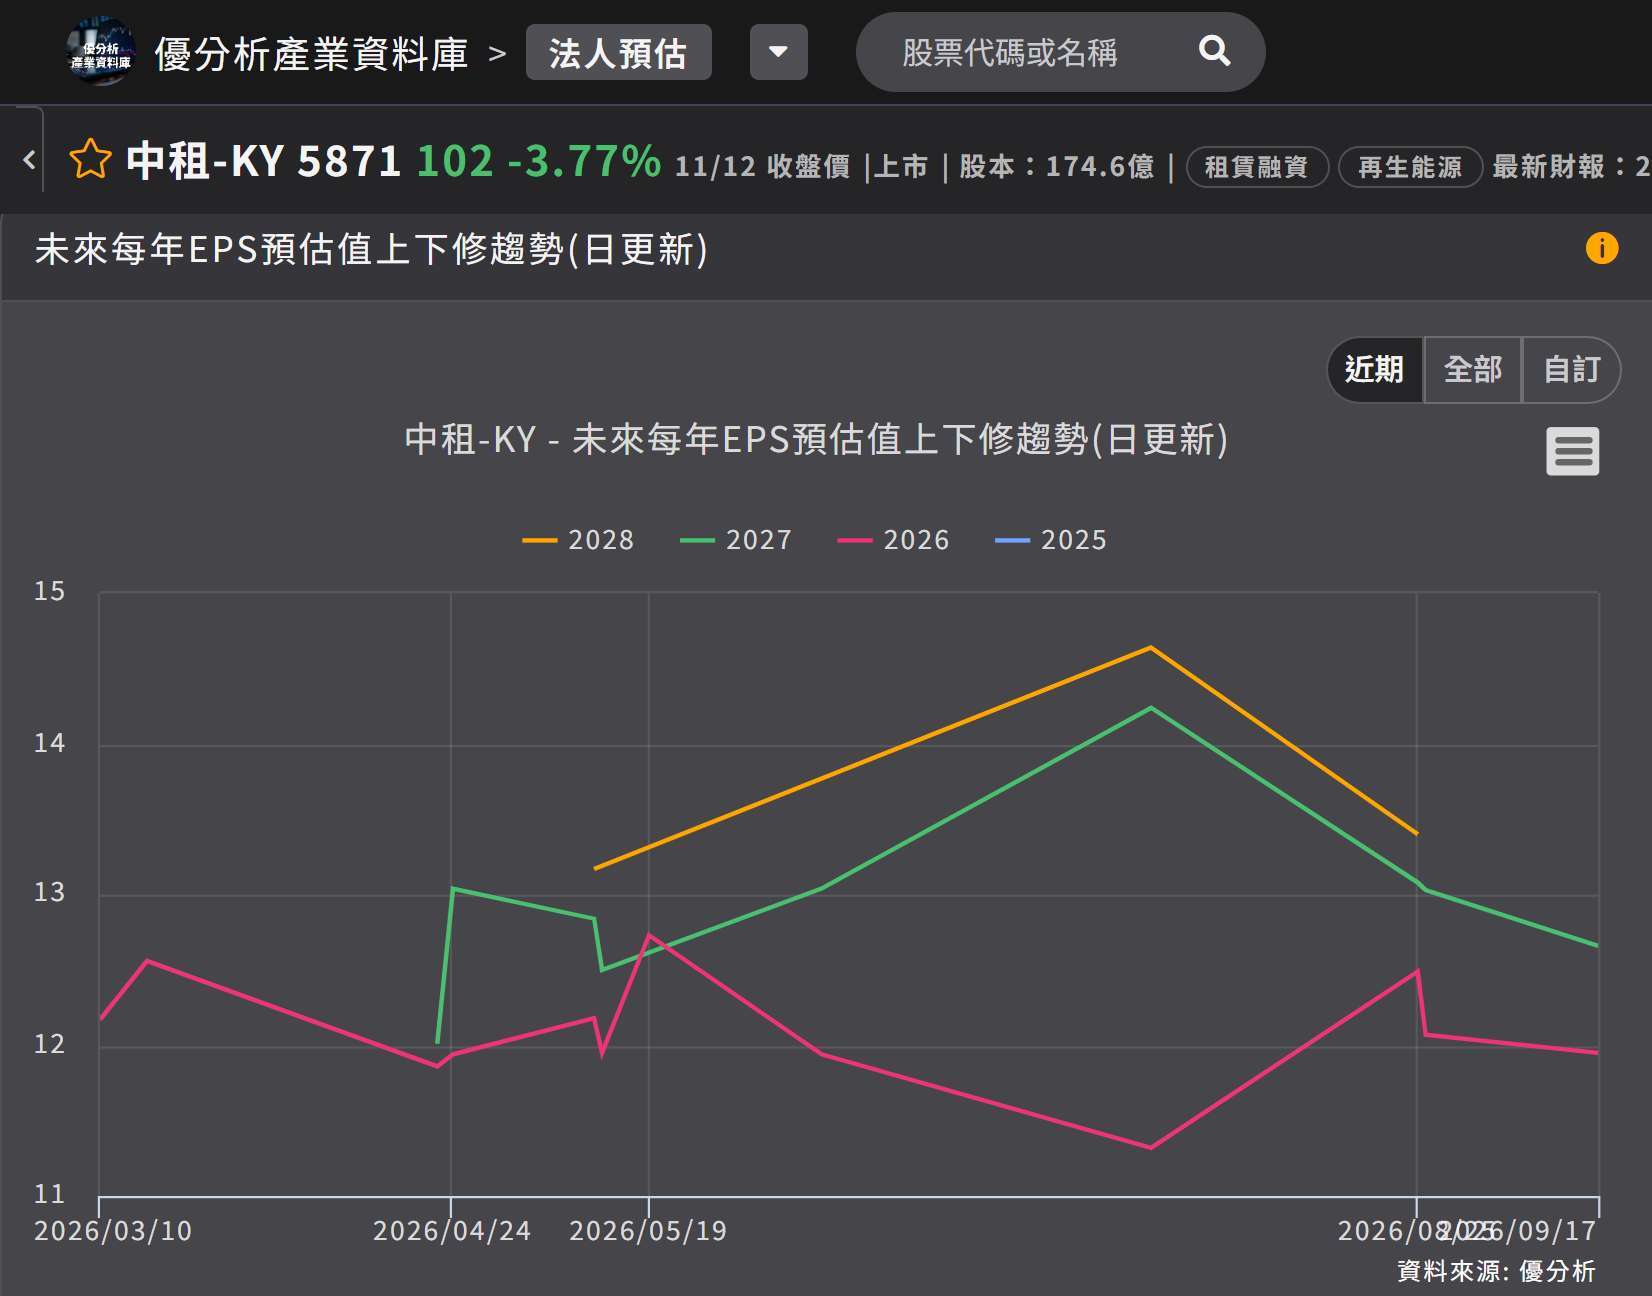
法人年度預估也有變化。2027 年的預估,最近 3 個月 8 家法人的平均為 13 元;2028 年最近 3 個月只有一家法人預估,為 13.4 元。今年平均則為 12.16 元,2027 年預估高於今年。
如下圖,根據優分析產業資料庫,上下修圖把每一份法人報告的預估值連成線:2027 年的預估一路上修到 7 月才回落,2026 年在區間來回,兩線的差距反映對 2027 年的成長預期;最上面那條是 2028 年、最近 3 個月只有一家法人給。
(資料來源:優分析產業資料庫)
第 3 季利差擴大來自放款收益率上升,資金成本仍在增加,兩者差距僅擴大 8 個基點。前 3 季每股盈餘 8.73 元,第 3 季單季 2.89 元、第 2 季 2.65 元,第 3 季為今年前三季中第二高的一季,僅次於第 1 季。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 台股大漲誰在買 反攻訊號誰發起?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#迴光返照

延伸閱讀
- 東協組合增 10%,中租-KY(5871) 東協單季獲利卻減 21%!柬埔寨增提減損成壓力
- 儲能併購帶入折舊,中租-KY(5871) 太陽能資產達 911 億元、台灣淨利季減 3%
- 中國獲利增 12%、營收仍減 4%,中租-KY(5871) 組合回升還待延續

- 講座
- 公告
上一篇
下一篇
