東元(1504)第二季營收創77季新高,AI資料中心占比衝刺、全年目標由3成拉向5成
優分析 Uanalyze
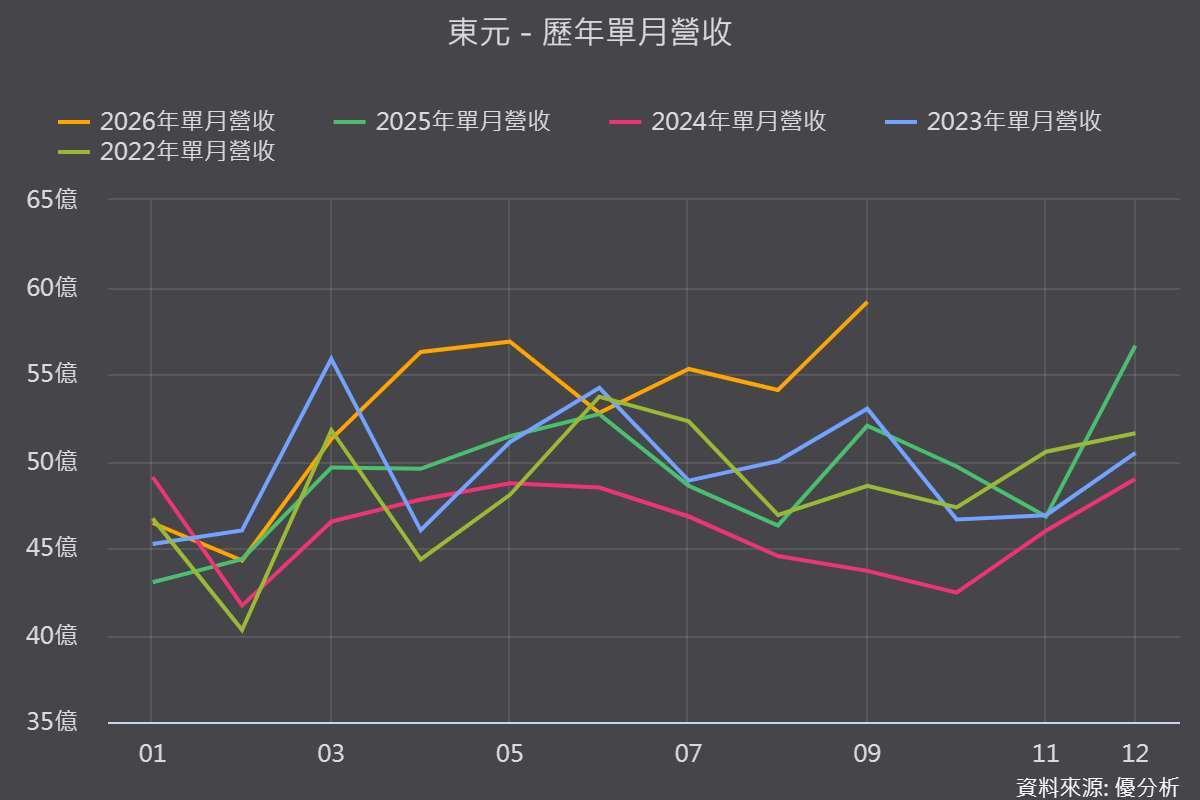
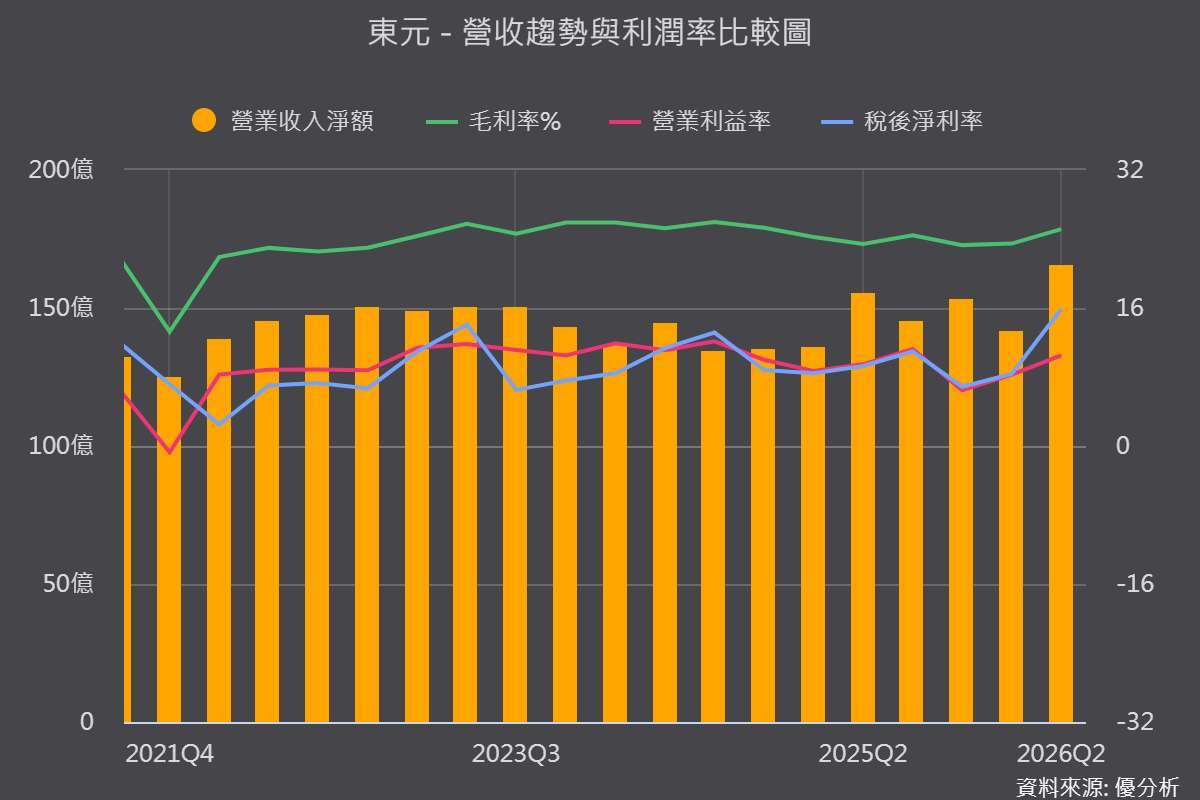
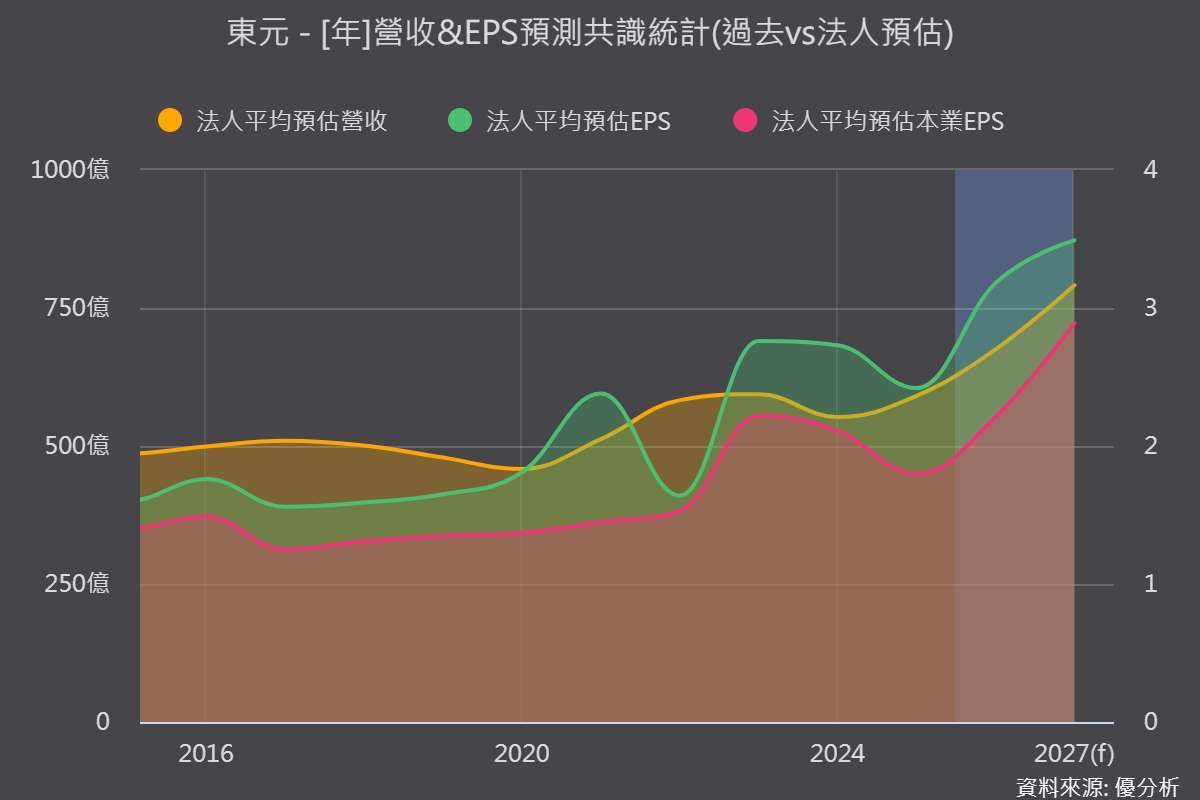
2026年10月12日(優分析/產業數據中心報導)⸺ 東元2026年營運雙引擎點火,AI資料中心與北美大馬達需求同步轉強,第二季營收創77季新高、每股盈餘改寫單季紀錄,法人預估2026年營收年增16.2%、2027年年增24.7%。
相較2024年營收年減約6.7%,與多家法人原先預估成長5%至10%落差明顯,如今已明顯走出谷底。
公司電力能源事業群占比目標由約3成,衝向5成以上。
(圖片來源:優分析產業資料庫)
資料中心占比三級跳,靠併購與結盟補齊入場券
真正值得注意的是,資料中心營收占比2025年低於3%,2026年目標達8%至10%,法人估2026、2027年分別達8%、12%,但這波衝高主要動能並非有機成長,而是併購與結盟快速補齊工程執照、人力與預製能力。
東元2025年第一季併購馬來西亞NCL Energy,取得當地工程執照與人力,切入美系雲端業者兩座資料中心工程,合計178MW;2026年5月再簽併購Dynaciate,8月交割、持股約78%,補足土建、鋼構與模組預製缺口,預估下半年貢獻約10億元營收;2月更取得美系雲端業者馬來西亞及泰國資料中心訂單約25億元,東南亞訂單已占資料中心接單約3成。
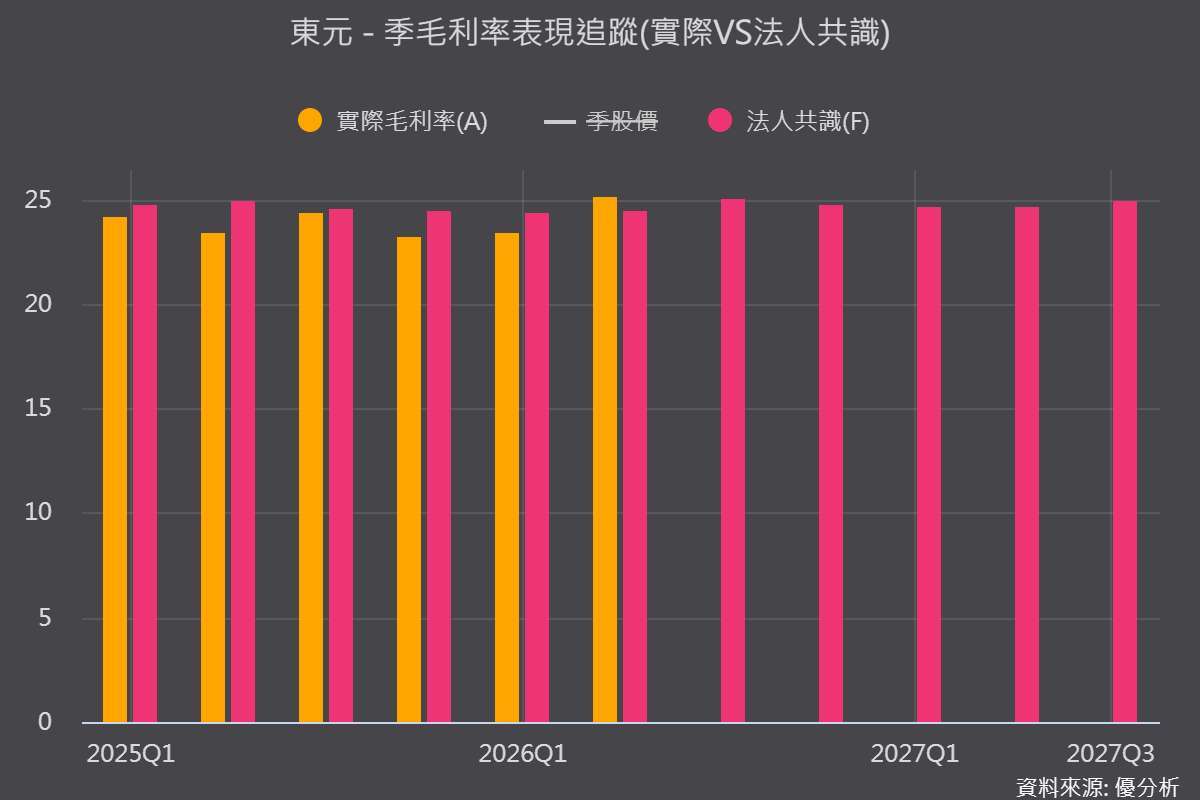
與鴻海結盟,毛利率才是長線槓桿
東元與鴻海2025年9月完成換股,鴻海持股10%,由鴻海擔任系統整合商、東元負責統包與設備供應,雙方合計可涵蓋資料中心建置成本約8成。
東元同步將資料中心設備與工程比重由2比8拉向3比7,自製配電盤、氣體絕緣開關設備、匯流排毛利率達20%至30%,優於工程的15%至20%,惟2026年仍以工程收入為主,設備占比拉升的毛利效益要等2027年才會明顯。
(圖片來源:優分析產業資料庫)
模組化資料中心進度:2026年POC、2027年上半年接單
模組化資料中心2026年第四季完成概念驗證,正式接單落在2027年上半年,單一案場規模300MW以上,交期約9個月,推估實際出貨與營收認列將落在2027年下半年至2028年。
公司強調此業務整體毛利率高於20%,是2027年營益率改善的來源,2026年內不會有出貨貢獻,目前成長動能仍來自東南亞工程認列與Dynaciate併表。
海外擴產三路並進,鎖定北美變壓器缺口
10月2日董事會通過三項海外投資合計逾20.94億元,包括印尼變壓器廠12.71億元、印尼舊廠改建1,000萬美元、馬來西亞檳城建廠5.03億元,鎖定北美變壓器供給缺口,過去變壓器僅在台灣生產的格局將改變。
風險提醒:工程堆量先到、毛利後到,客戶採用度待驗證
工程收入雖推升資料中心占比,但毛利率僅15%至20%,呈現量先到、利後到的格局,2025年第四季費用已年增58%,海外擴編與研發投入壓抑獲利;此外模組化資料中心仍待客戶接受度驗證,雲端業者偏好客製化、對標準化產品興趣較低,目前主要商機集中在機電模組化、機房客製化的混合型,加上美國大型專案進度不如預期且有第二供應商競爭,北美真正放量仍要等到2027年。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇