
央行工作論文下調今年中國GDP增速預測0.1個百分點至7%
鉅亨網新聞中心
北京(CNFIN.COM / XINHUA08.COM)--央行網站人民銀行工作論文欄目10日發表題為《2015年中國宏觀經濟預測(年中更新)》的報告。報告將2015年全年GDP增速的基準預測略微下調0.1個百分點至7.0%,CPI漲幅預測下調0.8個百分點至1.4%,對經常項目順差與GDP比例的預測上調0.5個百分點至2.9%。
報告指出,導致上述預測調整的因素很多。從對經濟增長的下行壓力來看,主要有三個方面的因素:第一,出口增速明顯放緩。第二,房地產開發投資減速快於預期。第三,部分行業出現銀行惜貸企業慎貸現象。
報告認為,雖然上半年經濟增速低於預期,但由於穩增長政策的時滯效應、房地產市場企穩以及世界經濟復甦等原因,下半年我國經濟環比增速將會略高於上半年。
報告同時列出了有助於緩解經濟下行壓力的政策因素:其一,積極財政政策的力度有所加大。其二,人民銀行自去年11月下旬以來已經連續三次降息和兩次降準。其三,房地產市場出現積極態勢。其四,結構性政策的作用。
展望下半年,報告估計環比GDP增速會比上半年略有回升。理由包括:第一,已經出臺的穩增長措施在經過一段時滯后將發揮積極作用。
第二,一季度美國經濟由於嚴寒天氣和西海岸碼頭罷工等短期因素明顯低於預期,但從二季度開始,美歐日等主要發達國家的經濟增長都顯示出復甦勢頭。
第三,我國房地產價格從4月份開始止跌回升,3-4月份的商品房銷售的同比增速降幅開始收窄。
第四,地方政府債務置換和新開工項目的加速將有助於維持基建投資的較快增長,各項結構調整措施和推動創新、創業的政策也將支援經濟新業態的較快發展。
報告指出,對2015年的最新基準預測仍然面臨著若干上行和下行風險。主要的不確定性因素包括國外經濟增速能否達到預期、國內新開工項目能否為銀行創造足夠的有效需求、房地產投資增速能否企穩等。
這是繼人民銀行研究局宏觀預測小組於2014年12月10日首次發表了《中國宏觀經濟預測》半年之后的,第二次發表預測報告。?
附報告全文:?
2015年中國宏觀經濟預測(年中更新)
馬駿 劉斌 賈彥東 李建強 洪浩 熊鷺
摘要:去年12月以來,國內外經濟和政策環境發生了一系列變化。根據這些新的情況,我們對2015年中國宏觀經濟預測進行了更新。我們估計,雖然上半年經濟增速低於預期,但由於穩增長政策的時滯效應、房地產市場企穩以及世界經濟復甦等原因,下半年我國經濟環比增速將會略高於上半年。與去年12月本小組所作的預測相比,我們將2015年全年GDP增速的基準預測略微下調至7.0%(下調0.1個百分點),CPI漲幅預測下調為1.4%(下調0.8個百分點),對經常項目順差與GDP比例的預測上調至2.9%(上調0.5個百分點)。
Abstract:?Since December last year, both the domestic conditions of and external environment for the Chinese economy have experienced a number of changes. This report provides the mid-year update of our China macroeconomic forecast for 2015. ?Although GDP growth in the first half of this year has been weaker than expected, we have reasons to expect some modest recovery in sequential growth in the second half of this year. ?Compared with our forecast published in December last year, we revise down our 2015 full-year GDP growth forecast to 7.0% (from 7.1%), cut our CPI inflation forecast to 1.4% (from 2.2%), and raise the forecast for current account balance/GDP ratio to 2.9% (from 2.4%).
關鍵詞: 宏觀經濟預測;GDP;CPI;經常項目順差
內容提要
自2014年12月我們發表了2015年中國宏觀經濟預測之后,國內外經濟環境和政策發生了許多新的變化。從國內情況看,今年1-4月份工業增加值繼續減速,經濟面臨的下行壓力增大。出口增速明顯下降,房地產和制造業投資減速快於預期,國有土地出讓收入大幅下滑,銀行開始面臨有效貸款需求不足的問題,通脹率下降。從國外情況看,國際油價大幅下跌,美元指數大幅上升,美國一季度經濟增速低於預期,俄羅斯等若干新興市場經濟體陷入衰退。
面對經濟下行壓力,我國加大了積極財政政策力度,央行自去年11月以來三次降息、兩次降準,有關部門調整了與房地產相關的政策。同時,政府也加快了對水利、鐵路、生態環境和保障房等項目的審批和啟動速度,在簡政放權和推動大眾創新、萬眾創業等方面的改革力度進一步加大。根據這些新的情況,在假設從目前到年底我國保持有力度的積極財政政策和穩健的貨幣政策的前提下,我們基於計量經濟模型對2015年宏觀經濟預測進行了更新。
雖然上半年我國經濟增速低於預期,但考慮到房地產市場開始企穩,最近出臺的穩增長舉措將在未來幾個月內開始顯現積極效果,以及世界經濟也將有所復甦等因素,我們估計下半年我國GDP環比增速將會略高於上半年。與去年12月本小組所作的預測相比,我們將2015年全年GDP增速的基準預測略微下調至7.0%(下調0.1個百分點),CPI漲幅預測下調為1.4%(下調0.8個百分點),對經常項目順差與GDP比例的預測上調至2.9%(上調0.5個百分點)。
一、全年GDP增速預測微調至7.0%
與半年前的預測相比,我們將2015年實際GDP增速的基準預測值由7.1%下調至7.0%。對2015年固定資產投資增速的最新預測為12.6%,對社會消費品零售總額增速的最新預測為10.7%,均比原預測略有下降。出口增速預測從原先的6.9%下調至2.5%;進口增速預測則由5.1%大幅下調至-4.2%。貿易順差與GDP的比例的預測上調1個百分點,達到4.8%;對經常項目順差與GDP的比例的預測則上調0.5個百分點,達到2.9% 。
導致上述預測調整的因素很多。從對經濟增長的下行壓力來看,主要有三個方面的因素:
第一,出口增速明顯放緩。今年1-4月份出口累計同比增長1.6%,增速明顯低於去年全年的6.1%。其原因主要包括:首先,全球經濟復甦乏力,外部需求較弱。今年一季度,發達經濟體經濟增速較弱,特別是美國一季度GDP環比年化下降0.7%。此外,許多新興市場經濟體一季度經濟增速也明顯放緩,其中巴西與俄羅斯的GDP分別同比下降1.6%和1.9%。其次,由於歐元、日元等貨幣貶值,人民幣實際有效匯率呈現明顯升值趨勢。
第二,房地產開發投資減速快於預期。半年前我們預計今年房地產開發投資增速將比去年放緩4-5個百分點。但由於今年前幾個月市場預期房價繼續下跌,銷售低迷,去庫存壓力加大,一些開發商面臨融資困難,房地產開發投資的減速比我們預計的更快。1-4月份房地產開發投資完成額累計同比增速為6%,比去年平均增速回落近5個百分點,與去年同期相比則下降了約10個百分點。
表1主要宏觀經濟指標預測
????????????????????????????????????????????????????單位:%
2014 | 2015 | 2015 | |
(最新預測) | (原先預測) | ||
實際GDP | 7.4 | 7.0 | 7.1 |
固定資產投資 | 15.5 | 12.6 | 12.8 |
社會消費品零售總額 | 12.0 | 10.7 | 12.2 |
出口 | 6.1 | 2.5 | 6.9 |
進口 | 0.5 | -4.2 | 5.1 |
貿易順差/GDP | 3.7 | 4.8 | 3.8 |
經常項目順差/GDP | 2.1 | 2.9 | 2.4 |
數據來源:國家統計局,人民銀行研究局宏觀預測小組估算。
注:本表中前五項指標為增長率,最後兩項指標為比例。固定資產投資、社會消費品零售總額、出口和進口為名義增長率。除特別說明外,本文的進出口數據均指海關貿易口徑下以美元計價的進出口。
第三,部分行業出現銀行惜貸企業慎貸現象。最近一段時期,銀行業不良貸款的比例有所上升,銀行貸款投放變得更加謹慎,尤其是針對產能過剩的煤炭、鋼鐵、建材等行業以及出口制造業和房地產行業。從固定資產投資資金來源看,企業自籌資金的投資增速下滑,表明企業投資意愿較低,貸款需求較弱。
在更新預測過程中,我們還考慮了以下有助於緩解經濟下行壓力的政策因素:
其一,積極財政政策的力度有所加大。全國財政赤字率由2014年的2.1%提高至2015年的2.3%,2015年的財政赤字規模擴大至1.62萬億元。同時,考慮到中央財政動用上年度結轉資金和安排地方政府專項債券、地方債務置換等因素,今年赤字率的實際上升幅度大於0.2個百分點。與半年前我們所作的假設相比,積極財政政策的力度有所加大。財政政策的積極變化有助於緩解基礎設施投資減速等下行壓力。
其二,人民銀行自去年11月下旬以來已經連續三次降息和兩次降準。今年以來,人民銀行綜合運用多種政策工具增加流動性供給,目前銀行體系流動性充裕,貨幣市場利率明顯下行,同時多次下調存貸款基準利率,促進實際利率保持基本穩定。根據社會融資規模的權重估算,今年4月底企業平均融資成本比去年末下降了30多個基點,比去年同期下降60多個基點。企業融資成本下降有助於緩解投資和房地產市場所面臨的下行壓力。
其三,房地產市場出現積極態勢。3月底,二套房最低首付比例降低,財政部、稅務總局調整了對符合條件的商品房的營業稅免稅政策。在3月底樓市新政出臺等因素的影響下,4月份70個大中城市新建商品住宅成交回升,部分城市房價環比略有上漲。統計局發布的數據顯示,4月份70個大中城市新建商品住宅和二手住宅價格環比上漲的城市分別有18個和28個,70個大中城市新建商品住宅價格環比平均上漲0.3%,為2014年5月份以來的首次上漲。
其四,結構性政策的作用。最近,政府有關部門加快了對水利、鐵路、生態環境、保障房等項目的審批和啟動的步伐,這將有助於維持基建投資的較快增長,並為銀行和資本市場創造有效融資需求。“一帶一路”戰略的實施,將有助於提升我國裝備制造、原材料、建筑服務等產業的出口潛力,並將支援基礎設施建設的投資。此外,黨中央、國務院加快推進簡政放權等改革,鼓勵大眾創業、萬眾創新,激發經濟活力,移動互聯、電子商務、生活服務、養老健康等新興行業蓬勃發展,對穩定就業、改善人民生活水平以及增強市場信心發揮了重要作用。陸續出臺的支援小微企業、科技企業、電子商務、綠色產業和其他新興產業的結構性政策也在一定程度上起到了穩增長的作用。
上述因素基本涵蓋了我們調整今年全年GDP、出口、投資等經濟指標預測的主要原因。另外,CPI走弱是名義社會消費品零售總額增速預測下調的主要原因。進口增速預測下調和貿易順差預測上調的主要原因是大宗商品價格的大幅下降和國內房地產投資低迷導致的進口需求疲軟。但考慮到大宗商品價格有望企穩,預計下半年貿易順差與GDP比例將會有所收窄。我們用CGE模型估算的結果是,石油價格每上升20美元,會降低我國貿易順差與GDP比例約0.4個百分點。
展望下半年,我們估計環比GDP增速會比上半年略有回升。理由包括:第一,已經出臺的穩增長措施在經過一段時滯后將發揮積極作用。我們在本文的專題研究中指出,我國財政與貨幣政策的變化在6-9個月之后對GDP增長的影響達到尖峰,但政策變化在4-5個月之后的效果就會達到尖峰的60%左右。第二,一季度美國經濟由於嚴寒天氣和西海岸碼頭罷工等短期因素明顯低於預期,但從二季度開始,美歐日等主要發達國家的經濟增長都顯示出復甦勢頭。如美國4月份的PMI指數開始企穩,歐元區與日本剛公布的5月份PMI指數分別環比上升0.4%與2%。彭博提供的一致性預測顯示,經濟學家們預計發達國家經濟體環比年化GDP增速將從一季度的1.2%上升到二、三、四季度的 2.2%左右。這個趨勢將有利於支援我國出口回升。第三,我國房地產價格從4月份開始止跌回升,3-4月份的商品房銷售的同比增速降幅開始收窄。根據我們的估算,房地產銷售經過在2-3個季度后將傳導到房地產投資,因此估計下半年房地產開發投資減速的勢頭將得到緩解。第四,地方政府債務置換和新開工項目的加速將有助於維持基建投資的較快增長,各項結構調整措施和推動創新、創業的政策也將支援經濟新業態的較快發展。
我們對2015年的最新基準預測仍然面臨著若干上行和下行風險。主要的不確定性因素包括國外經濟增速能否達到預期、國內新開工項目能否為銀行創造足夠的有效需求、房地產投資增速能否企穩等。力來看,主要有三個方面的因素:
第一,出口增速明顯放緩。今年1-4月份出口累計同比增長1.6%,增速明顯低於去年全年的6.1%。其原因主要包括:首先,全球經濟復甦乏力,外部需求較弱。今年一季度,發達經濟體經濟增速較弱,特別是美國一季度GDP環比年化下降0.7%。此外,許多新興市場經濟體一季度經濟增速也明顯放緩,其中巴西與俄羅斯的GDP分別同比下降1.6%和1.9%。其次,由於歐元、日元等貨幣貶值,人民幣實際有效匯率呈現明顯升值趨勢。
第二,房地產開發投資減速快於預期。半年前我們預計今年房地產開發投資增速將比去年放緩4-5個百分點。但由於今年前幾個月市場預期房價繼續下跌,銷售低迷,去庫存壓力加大,一些開發商面臨融資困難,房地產開發投資的減速比我們預計的更快。1-4月份房地產開發投資完成額累計同比增速為6%,比去年平均增速回落近5個百分點,與去年同期相比則下降了約10個百分點。
二、全年CPI漲幅預測下調至1.4%?
綜合考慮石油價格和食品價格最新走勢、宏觀政策的變化和產出缺口等因素,我們將2015年居民消費物價指數(CPI)漲幅預測下調0.8個百分點,至1.4%;2015年PPI同比降幅預測由0.4%調整為4.2%。最新預測與去年底所作預測的比較見下表2。
表2:物價指數變化值預測
單位:%?
2014 | 2015 (最新預測) | 2015 (原先預測) | |
CPI同比 | 2.0 | 1.4 | 2.2 |
PPI同比 | -1.9 | -4.2 | -0.4 |
數據來源:國家統計局,人民銀行研究局宏觀預測小組估算。?
我們下調全年CPI漲幅預測的主要原因有:
第一,去年底和今年年初國際油價繼續大幅下降,市場對2015年全年平均布倫特油價預期從去年11月份的75美元/桶左右降低至目前的60美元/桶左右。
第二,國內外農產品價格持續走低。由於美國和拉美農產品豐收等原因,4月份糧農組織食品價格指數降至2010年以來的最低點,平均為171點,比2014年11月低21點(下降12.6%)。同時,我國農產品價格也逐步走低。5月份全國農產品批發價格指數為199.1點,比2014年12月的水平下降2.6%。
第三,PPI下降將進一步傳導到CPI。與去年11月相比,鋼材價格繼續下挫,更新歷史新低,銅價在3月下旬上漲后再次下跌,天然氣、煤炭和汽油價格跌幅擴大。我們的分析顯示,PPI同比增速每下降1個百分點經過一定時滯后會導致CPI同比下降0.3個百分點。
盡管過去幾個月的PPI走勢將繼續對未來的CPI產生下行壓力,但我們估計CPI同比漲幅有望從今年上半年的1.3%左右略微上升至下半年1.5%左右。理由包括:第一,3月份以來,由於國際上部分油田停產和低油價對石油需求的刺激,國際原油價格開始企穩回升。5月底,布倫特油價已經比今年低谷的每桶45美元反彈了近20美元。石油期貨價格顯示,市場預期今年年底布倫特油價有望上升到每桶70美元左右。第二,人民銀行的三次降息和兩次降準,以及積極財政政策力度的加大,都將在一定時滯之后對CPI產生提升作用。第三,下半年厄爾尼諾現象有可能加大全球和中國的出現干旱和水災的概率,影響農產品供給。
我們對價格走勢的最新預測依然面臨著若干上行與下行的風險。CPI預測面臨的上行風險包括:油價與食品價格超預期回升,國內外經濟超預期增長使負產出缺口較快收窄,我國房地產市場加快復甦等。CPI預測面臨的下行風險包括:國內外經濟增速低於預期,石油價格繼續在低位波動,美聯儲加息速度過快等。
三、若干專題分析?
本節對與下半年宏觀經濟走勢相關的若干問題進行了專題分析。這些專題包括:國際原油價格變化對我國CPI和PPI的影響及時滯、貨幣與財政政策變化對實體經濟的影響和滯后期、地方政府債務與融資政策對融資成本和基建投資的影響、美聯儲加息對新興市場經濟體的影響。主要結果簡述如下:
(一)油價走勢有助於下半年通脹率企穩回升
最近的國際原油期貨價格顯示,市場預計布倫特油價將從目前的60美元/桶左右回升到今年年底的70美元/桶左右。我們的模型顯示,按照這個油價走勢,我國下半年通脹率將比上半年有所回升,從而將緩解通縮風險。
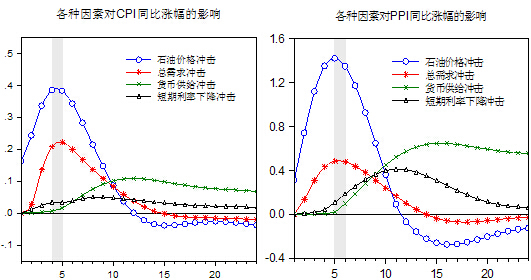
利用SVAR模型,我們對石油價格、國內需求以及宏觀政策等因素對CPI和PPI的影響進行了實證分析。在2009年1月至2015年4月的時間區間內,我們選擇了布倫特原油價格、工業增加值同比增速、M2同比增速以及1年期貸款基準利率等變量,進行模型估計與沖擊識別。圖1給出了一個標準差的石油價格沖擊、需求沖擊、M2沖擊以及利率沖擊(降息)對CPI和PPI同比漲幅的影響(脈沖響應)。
數據來源:人民銀行研究局宏觀預測小組估算
圖1 各種沖擊對物價漲幅的影響?
結果表明:
1、短期(6個月)內,國際原油價格和工業增加值的變化對CPI和PPI的影響較大。中長期(12個月以上)內,M2和利率變化對CPI 與PPI的影響將較為明顯。
2、在影響強度上,油價變化對PPI的影響要遠大於對CPI的影響。石油價
格沖擊對CPI的影響在第4-5個月達到尖峰,而對PPI的影響則第5-6個月達到尖峰。
3、石油價格下跌是造成近期CPI和PPI漲幅下降的重要原因。今年1月份以來,石油價格沖擊平均解釋了CPI同比變動的35%左右,解釋了PPI同比變化的55%左右。
根據此模型,2015年3月開始的油價回升對CPI同比漲幅產生的正面影響將在9月份達到尖峰。若進一步假設國際油價從目前水平繼續回升到年底的70美元/桶左右,則與油價維持目前水平不變的情景相比,油價回升將提高今年年底CPI同比漲幅約0.2個百分點。
(二)穩增長措施在下半年將對實體經濟產生積極影響
為了幫助判斷下半年的經濟走勢,我們針對若干穩增長政策對實體經濟影響的滯后期進行了定量分析。結果表明,財政政策與貨幣政策調整對實體經濟的正面作用將在6-9個月后達到尖峰。
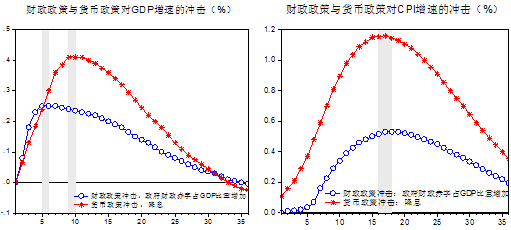
我們選擇1997年1月至2015年4月期間內,經過季節調整的貸款平均利率、政府財政赤字與GDP的比例、GDP同比增速及CPI同比增速等變量,利用SVAR模型進行了估計與沖擊識別。圖2分別給出了財政政策沖擊(提高財政赤字率)與貨幣政策沖擊(減息)對GDP同比增速和CPI同比增速的影響(脈沖響應)。
模型顯示,貨幣政策沖擊對經濟增速的影響將在第9個月達到尖峰,在第5個月即可達到尖峰的60%。在給定同等幅度(一個標準差)的政策沖擊條件下,財政政策對經濟增速的影響稍小,但從沖擊發生到影響尖峰的時間更短,僅需5個月。這些結果表明,今年上半年出臺的各種穩增長宏觀調控措施將會在下半年產生積極的效果。
數據來源:人民銀行研究局宏觀預測小組估算?
圖2 宏觀政策影響的滯后效果?
我們還分析了政策沖擊對物價指數的影響。在15至18個月之后,財政政策與貨幣政策沖擊對CPI同比增速的影響將達到尖峰;在8至10個月之后,政策沖擊對CPI同比增速的影響將達到尖峰的60%。
(三)地方債務融資政策對地方政府和平臺融資成本的影響
當前,由於房地產和部分制造業投資明顯減速,基礎設施投資成為穩增長的重要內容,因此需要特別關注與基礎設施融資成本和融資可獲得性相關的政策。近期,央行多次降息降準,國家有關部委發布了《關於2015年采用定向承銷方式發行地方政府債券有關事宜的通知》(財庫[2015]102號文)、《關於妥善解決地方政府融資平臺公司在建項目后續融資問題意見的通知》(國辦發[2015]40號文)和《關於充分發揮企業債券融資功能支援重點項目建設促進經濟平穩較快發展的通知》(發改辦財經[2015]1327號文)等檔案。這些政策的出臺及實施,有利於降低地方政府和平臺的融資成本,減少地方融資平臺再融資的不確定性。最近的情況表明,市場對在建項目資金斷流的擔憂基本消除,平臺的短期資金壓力明顯緩解。這些變化有利於保證下半年基礎設施建設投資的穩定增長。
1、城投債利率下降。2015年3月份以來,銀行間市場注冊的城投債發行速度加快,發改委也放寬了對城投企業發行企業債券的投資領域限制並提高了對各地的發債限額。與此同時,由於央行下調基準利率及降準后流動性狀況的改善,市場對城投債投資意愿上升,新發行的融資工具利率明顯下降。如,AAA級5年期城投資發行利率從去年11月份的6.1%左右下降到了最近的5.4%左右。
2、地方債置換明顯降低了平臺的融資成本。《關於2015年采用定向承銷方式發行地方政府債券有關事宜的通知》確定以定向承銷的方式,開展地方政府債務置換。5月18日江蘇省完成了全國第一批用於置換和新增融資的地方政府一般債券的發行招標。目前7-10年期地方政府債券發行利率為3.5%左右,而被置換的平臺貸款的利率一般在7-9%左右,債務置換可降低平臺融資成本4個百分點以上。
3、平臺的短期資金壓力得到緩解。從平臺的資金運轉看,由於債務置換和在建項目后續融資政策的出臺,在建項目資金斷流的風險基本消除,平臺的短期資金壓力明顯緩解。隨著新政的出臺,一些信用等級較高(AA級以上)、現金流狀況較好的平臺已明確表示不接受年利率高於7%的信貸融資,表明融資可獲得性有所改善。
(四)美聯儲加息對新興市場經濟體的影響
歷史上,當美聯儲啟動加息周期時,往往會出現國際資本流動的重大變化,幾次新興市場的匯率危機都曾與美聯儲加息有關,如上世紀80 年代的拉美危機和1997年的亞洲金融危機。2008年國際金融危機后,由於發達國家的量化寬鬆政策,全球資本一度大規模涌入新興市場經濟體。據IMF統計,在2009年到2012年間,從發達國家流入發展中國家的資金規模高達4.5萬億美元,約占這一時期全球資本流動總額的一半。市場普遍預期,美聯儲將在今年下半年啟動加息周期,並擔心其再次導致資本從部分新興市場經濟體大規模流出,引起這些國家的本幣貶值,債務負擔加重,進而導致危機。我們就美聯儲加息的時點和對新興市場經濟體的影響進行了初步分析。
1、關於美聯儲加息的時點和速度
美聯儲公開市場操作委員會(FOMC)公布的利率預測圖被市場稱為“點陣圖”,展示了十幾位FOMC成員對於未來聯邦基金利率的預期。FOMC 3月份公布的點陣圖顯示,其成員的平均預測是聯邦基金利率在2015年底和2016年底將分別上升到0.625%和1.875%。
2015年3月份的最後一個周末,美聯儲主席耶倫在出席舊金山聯儲舉辦的一場研討會時說:第一,美聯儲將在今年晚些時候啟動加息周期。在決定何時啟動加息的問題上,美聯儲將綜合考慮勞動力市場、通脹和通脹預期、金融市場和國際市場等一系列因素。第二,在首次加息之后,美聯儲將采取漸進的方式逐步提高利率,但絕非過去市場所熟悉的勻速運動。美聯儲不大可能延續2004年至2007年期間每次加息25個基點的固定節奏,而是將根據經濟情況靈活決定,加息過程可能加快,可能放緩,也可能會停滯。換句話說,加息周期起點和速度都將“依賴於數據”。
2、哪些新興市場經濟體較為脆弱
自亞洲金融危機以來,有近百篇學術論文研究了新興市場貨幣危機的決定因素,並用各種指標來預測新興市場再次發生貨幣危機的概率。比較普遍的觀點是,經常項目逆差大、對外負債率高、外匯儲備少、政府和私人部門杠桿率高、通脹率高和實行固定匯率等因素都會加大一國出現貨幣危機的概率。
2014年,土耳其和南非的經常項目逆差與GDP的比例分別達到6.3%和5.3%,巴西、智利和印尼的比例也在3%以上。國際貨幣基金組織、德意志銀行、瑞穗銀行等機構的研究指出,多數亞洲國家由於外匯儲備較高和外債較低等因素,受到這一輪美國加息的沖擊將不會太大。但是,印尼的脆弱性最近有所上升。包括土耳其、南非、巴西、墨西哥、俄羅斯、秘魯在內的一些新興市場經濟體則分別面臨著低增長、高通脹、經常項目逆差、低儲備以及較高的財政赤字和債務,因此相對多數亞洲國家來說更為脆弱。另外,匈牙利的高額公共債務也是風險的來源。
3、新興市場經濟體應對貶值壓力的兩難
當新興市場經濟體面臨資本外流和貨幣貶值的壓力時,至少有四種政策選擇,但所有這些選項都有明顯的副作用:
一是允許本幣貶值。從中期來看,本幣貶值將有利於新興市場經濟體擴大出口、改善經常賬戶平衡,避免匯率過度偏離均衡水平,但如果貶值太快也可能在短期內導致對本幣的恐慌性拋售,加速資本外流,推動國內通貨膨脹上升,乃至引發經濟危機。
二是提高利率。某些國家的實踐表明,這個手段在短期內有助於緩解資本外流的壓力。但是,在國內經濟增速已經低迷的情況下,加息會提高本國融資成本,抑制投資和消費,加大貸款違約和經濟衰退的風險。同時加息也可能引發國內資產價格下跌,打擊投資者信心,進一步加劇資本外逃。
三是實施擴張性的財政政策。在資本外流導致經濟衰退和央行被迫提高利率的背景下,擴張性的財政政策可以刺激總需求,支援消費和投資。但許多新興市場經濟體受制於較高的財政赤字和政府債務,財政擴張的空間不大,在匯率貶值的背景下對國外發債也不是選項。
四是重新實行資本管制。這是在極端情況下使用的手段,好處是可以快速制止資本外逃,但將影響其未來吸引外資的能力。
表3 經常項目順差與GDP的比例及外債與GDP的比例(2014)
單位:%?
經常項目順差與GDP比例 | 外債與GDP比例 | |
匈牙利 | 4.4 | 114.4 |
馬來西亞 | 4.6 | 68.2 |
俄羅斯 | 3.1 | 36.4 |
中國 | 2.1 | 9.4 |
巴基斯坦 | -1.2 | 16.5 |
阿根廷 | -0.9 | 26.8 |
智利 | -1.17 | 43.3 |
印度 | -1.4 | 22.8 |
墨西哥 | -2.1 | 20.0 |
印尼 | -2.9 | 28.0 |
巴西 | -4.5 | 18.0 |
秘魯 | -4.1 | 25.0 |
南非 | -5.3 | 19.0 |
土耳其 | -6.3 | 48.0 |
數據來源:世界銀行,路透社,IMF
4、美聯儲加息對我國的直接影響有限
與許多其他新興市場經濟體相比,我國由於經濟基本面更為穩健,美聯儲加息對我國經濟與金融的直接影響比較有限。比如,雖然我國經濟增速有所放緩,但仍是全球主要經濟體中最高的。另外,我國外匯儲備充裕,經常項目仍有順差,通脹率較低,外債占GDP的比例很低,人民幣匯率彈性已顯著增強,政府運用財政與貨幣政策調控經濟的空間仍然較大,國內利率水平仍具有一定的吸引力。
當然,美聯儲加息對其他新興市場經濟體的沖擊可能會通過其外溢效應間接影響中國。比如,由於資本外流,新興市場經濟體的增長減速可能拖累中國出口;一些新興市場貨幣如果出現大幅貶值,也將對我國的出口競爭力產生負面影響。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
