
景氣落底,銅價崛起
鉅亨台北資料中心
東亞證券(台灣),2012年2月22日-
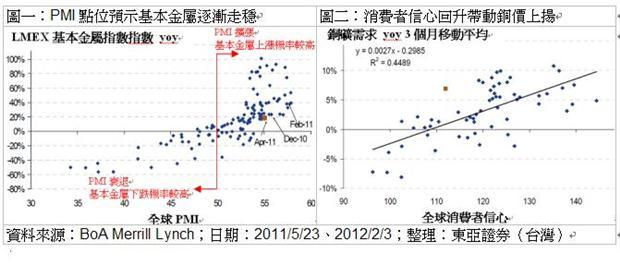
基本金屬價格向來深受景氣循環的影響,統計數據顯示,全球PMI擴張的階段,基本金屬上漲機率較高,PMI衰退階段,基本金屬往往會相應下跌(參見圖一),而在2011年,由於國際經濟局勢面臨歐美衰退疑慮沸沸揚揚、新興市場增長下滑的窘境,一度拉低了整體基本金屬的表現,但隨著歐洲債務問題逐漸被市場所消化,全球PMI已經從2011年10月起連續三個月回升到1月的54.6,無論是美國或中國的消費者信心指數也都未再跌破2011年第四季的低點,基本金屬價格逐步出現走勢回穩的條件,東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,銅礦作為全球景氣的先行指標,已經出現底部愈墊愈高的態勢,近三個月反彈幅度12.58%,在CRB商品指數裡成為僅次於汽油價格的強勢商品(參見圖二)。
然而這一波銅價的回升不僅僅是來自於市場對經濟的預期。東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,中國自2011年下半年開始以驚人的速度開始大量囤銅, 2012年12月中國銅礦進口已經超過50.0萬噸,年增幅不僅高達47.7%,也刷新了史上最高單月進口量;2012年1月進口雖然微降到41.4萬噸,但年增幅也有13.6%,仍然比2011年單月進口均值多出了22%,如果考慮到農曆春節假期效應,進口數額可能還會更高。這也推動了上海期貨交易所的庫存在農曆年後從131,645噸大增到198,202噸的歷史新高,一年之內升幅接近一倍。
國際金屬市場上對於中國積極囤銅的原因眾說紛紜,畢竟全球經濟環境才正試圖走出歐洲衰退的陰影,中國本身也還存在軟著陸的疑慮,研究機構對於中國國內今年的銅礦需求看法其實都偏向保守,摩根大通和中國國有機構北京安泰科一致估計2012年中國對精煉銅的需求成長率將從2011年的8%-10%降到6%,高盛預估只有5%,萬向資源(中國最大汽車零組件生產商萬向集團旗下的金屬貿易公司)甚至估計可能僅會成長4%。因此,中國目前的大量進口顯然超出了實際需求,東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,此舉或可視為中國對於銅礦長期供需失衡的準備。
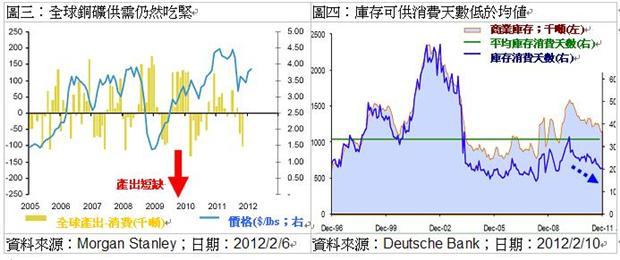
銅礦市場過去兩年來面臨金融風暴後的頻繁罷工、銅礦開發速度遲緩、礦石等級下降等不利因素打擊,導致供需長期吃緊(參見圖三),目前全球庫存可供消費天數已經降到約20天,遠低於歷史均值(參見圖四),高盛和麥格里都預期2012年銅礦將維持200,000噸的供給缺口,法國券商Natixis預期的缺口更達278,000噸,而且直到2013年形勢恐怕都難趨向明朗。
東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,對於中國這個全球最大的銅礦消費國來說,歐美國家經濟衰退的陰影不僅拉低了銅礦的產量,影響了亞洲地區可取得的銅礦資源,2011年基本金屬價格的滑落更引發了供應商的惜售心理,導致供需失調的情形愈發嚴峻。倫敦期貨交易所(LME)的數據顯示,2011年下半年開始,位於亞洲倉庫的銅礦庫存率先降低,歐洲隨後,顯示整體庫存確實是以最接近中國的亞洲和歐洲倉庫先行出現短缺,如今美國庫存也開始吃緊(參見圖五),並導致截至2012年2月6日為止,倫敦期交所的銅礦庫存已經從2011年10月以來驟減了32%到323,150噸,刷新2009年9月以來的最低水準。

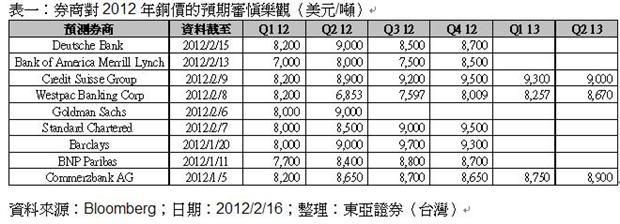
既然供給短缺對銅價的支撐一時還不會消退,國際景氣與民間信心最低迷的階段又逐漸撥雲見日,銅價作為景氣循環的領先指標之一,中長線的投資價值可望顯現,美國商品期貨交易委員會(CFTC)數據顯示,截至2月7日的一週,基金經理人已經把對18種期貨和期權的淨多頭部位提高了13%,對銅的多頭部位更增加到六個月來最高,今年以來各家券商對於銅價的看法也多半維持審慎樂觀(參見表一)。東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,投資人須注意的是,商品價格畢竟與市場風險偏好高度連動,因此希臘債務問題的不確定性與中國庫存過多的疑慮預料仍然會在2012年上半年干擾銅價表現,建議留意短線波動風險,以分批方式逢低佈局。
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
