
日圓漲勢中止,日股一雪前恥
鉅亨台北資料中心
東亞證券(台灣),2012年2月24日-
2月14日日本央行在利率會議上維持基準利率在0-0.1%區間不變,同時送給了投資人一個情人節大禮︰將資產購買計劃規模擴大10兆日圓到65兆日圓,擴大的部份全部會用在購買長期國債,意即將購買長債的上限額度從目前的9兆日圓提高到19兆日圓(參見表一);此外,央行宣佈將消費者物價通膨1%視為政策目標,以追求中長期價格穩定、緩解日圓升值並對抗通縮。央行聲稱,決定實施進一步寬鬆政策旨在保障目前經濟的復甦態勢,未來仍會繼續實施有力的貨幣寬鬆政策。
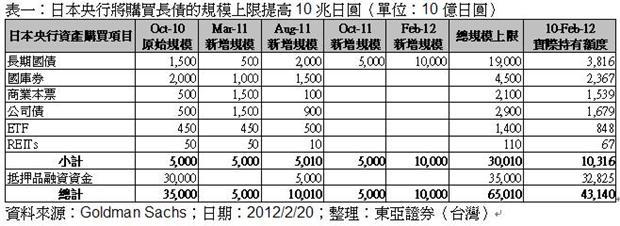
東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,在這次日本央行政策宣布之前,央行資產購買計劃下實際持有的長期國債只有3.816兆日圓,距離原本的額度上限9兆日圓還大有空間(參見表一),換句話說,央行擴大資產購買上限僅是一個宣示性的政策。用意之一,美國Fed在1月25日推出了具體的通膨目標2%之後,美元兌日圓匯價直逼75.54的歷年新低,引發日本國內愈來愈多的政治壓力要求央行跟進;其次,央行一改先前直接干匯的做法,而是以出人意表的方式設定通膨目標,令原先對於央行打壓日圓的能力已經不抱希望的日圓多頭部位不得不再度繃緊神經;第三,配合美國推出QE3聲浪略見消弭的此刻,央行宣布對抗通縮,可望順水推舟加重打壓日圓的力道。
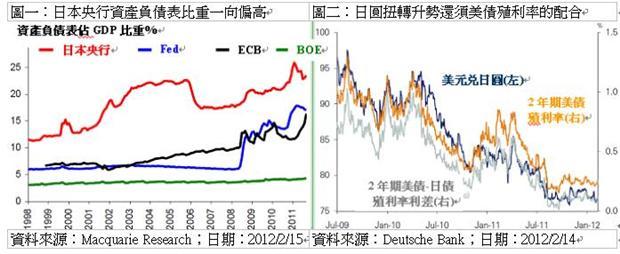
事實上,日本央行從2010年推出資產購買計劃以來曾經多次提高規模,德意志銀行估計2011年央行拉高資產購買規模的動作相當於將央行資產負債表擴張11%,這次約再擴大7%,若與全球其他央行釋放資金的力道來比其實並不算特別積極,2011年Fed資產負債表擴張了19%,瑞士央行擴張27%,歐洲央行擴張幅度更高達36%;而且日本央行資產負債表佔GDP的比重過去十年來其實一直都高於美國和歐洲,但是不僅未能阻止日本的通縮,也未能有效抑制日圓的持續上漲(參見圖一),東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,若要打擊通縮並扭轉日圓升勢,央行未來除了勢必得祭出更多的量化寬鬆政策外,更重要的影響因素還是來自市場對美國利率政策的預期和美債殖利率的變化(參見圖二)。
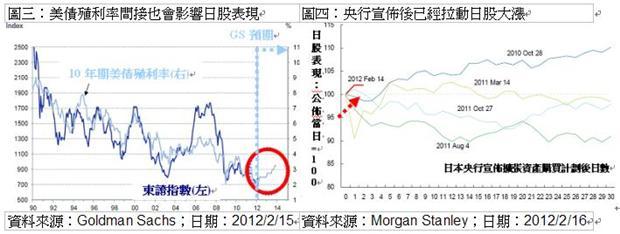
東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,美國失業率在1月已經驟降到8.3%,加上1月25日Fed利率政策的會議紀錄顯示委員們對於QE3的必要性還沒達成共識,2年期和10年期美債殖利率遂在2月雙雙升到0.3049%和2.0784%的平行區間上緣,券商對於美債價格的看法也愈趨保守(參見圖三),日本央行乘機施以政策重拳,使得不僅日圓匯價展開連續六天的回跌,日股也連帶在一週內大漲4.88%,反應強過2010年10月日本推行資產購買計劃以來歷次宣佈擴張規模後的表現(參見圖四)。
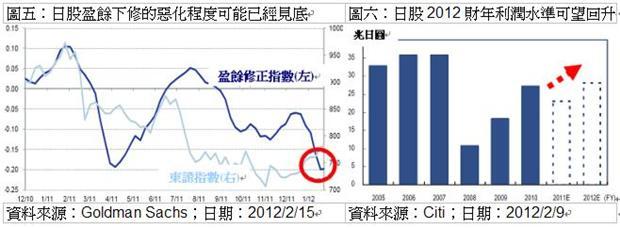
日股在2011年落後於全球多數股市,剛公佈的2011財年第三季(即2011年10月-12月)財報結果也並不理想,截至2月8日已知的財報結果來看,營收和利潤同步增長的企業比重從前季的36.1%降到35.3%,整體利潤比去年同期下滑19%,比前季下滑6%,出口商受創最深,日圓走強對企業獲利的負面影響不言而喻。東亞證券(台灣)投資顧問部資深業務副總黃賢楨表示,好消息是,第三季盈餘下修的幅度已經有所減少,高盛的模型顯示企業盈餘下修的程度可能已經到達谷底,最壞的情況可能就是現在(參見圖五);NIKKEI Quick公佈的調查也預期,2011財年日經500企業利潤水準約為2007財年峰值的65%,2012財年可望回升到2007財年水準的79%(參見圖六),加以日圓匯價中期扭轉的趨勢日漸濃厚,匯損利空不再干擾市場,日本股市續揚的條件將愈臻成熟。
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
