
魯政委:高利率下經濟風險加大 控制房地產企業債務融資
鉅亨網新聞中心
 AI新聞摘要
- 摘要:下半年以來貨幣市場利率的劇烈波動,最終令金融體系中各個品種的利率在第四季度都出現大幅上行,不少品種的利率水平甚至已接近十年高位。我們預計,明年企業和地方融資平臺
摘要:下半年以來貨幣市場利率的劇烈波動,最終令金融體系中各個品種的利率在第四季度都出現大幅上行,不少品種的利率水平甚至已接近十年高位。我們預計,明年企業和地方融資平臺包括信貸在內的融資成本都將因此而顯著上升。我們根據 A 股上市公司數據(剔除金融業)進行的測算顯示,目前 3 年 期和 5 年期 AA-級企業債券(絕大多數貸款企業的資信狀況顯然低於 AA-)的融資已超過了普通企業的承受能力,但卻仍處於房地產企業所能夠承受的范圍內。這意味著,如果試圖讓高利率來抑制房地產泡沫的話,那么,在能夠真正發揮對房地產的抑制作用之前,工業企業就已被壓垮。但是,如果降低利率的話,房地產業的回報就會更加豐厚,無疑會進一步加大未來經濟和金融的風險。而只有貨幣政策之外的房地產和地方融資平臺調控政策,才能將目前貨幣政策從目前的“兩難困境”中解脫出來。因此,建議嚴格限制房地產企業債務融資,同時放開股權融資;對於融資平臺,則應納入地方債務進行嚴管理。無論如何,今年下半年的高利率及其造成的社會融資萎縮,最遲到 2014 年下半年就會讓經濟再度下滑。
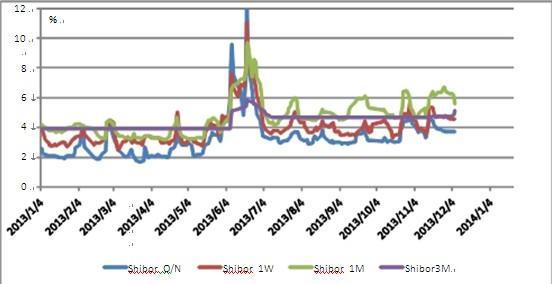
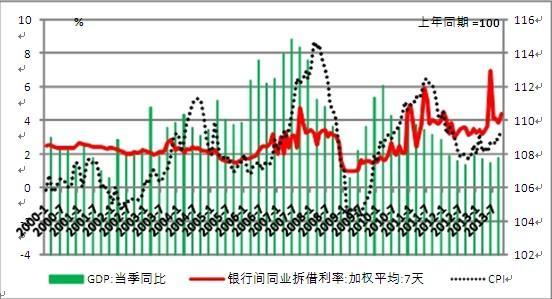
6 月“錢荒”之后,利率中樞顯著抬升。圖表 1 提供的資料顯示,在 6 月份 “錢荒”之后,各個期限的利率都出現了明顯抬升。一個月以內的利率下半年 較上半年平均上升幅度超過 120bp,3 個月利率超過 80bp。由此,雖然經濟增 速和 CPI 水平比過去低,但目前 FR007 的利率水平已達到 14 年來(2000 年以 來)的高位(參見圖表 2)。
圖表1 銀行間市場利率
資料來源:CEIC,興業銀行。
貨幣市場利率抬升主要受到兩方面因素驅動。一是,公開市場操作變調, 在第三季度 CPI 和 GDP 回升的背景下,央行一度暫停了此前平穩進行的逆回購操作,在因利率上升而不得不重啟之后,發行利率有出現了拉升,加劇了市場對政策收緊預期;二是,頻繁波動形成風險溢價,6 月“錢荒”之后機構對未來預期的不確定上升,公開市場任何行為改變、任何一家全國性機構融入資金,都足以讓市場脆弱的神經高度警覺,這直接造成了下半年市場利率更為頻繁的波動,而頻繁波動反過來又造成不確定性、進一步推高了利率。
圖表2 歷史上的FR007與GDP和CPI
資料來源:CEIC,興業銀行。
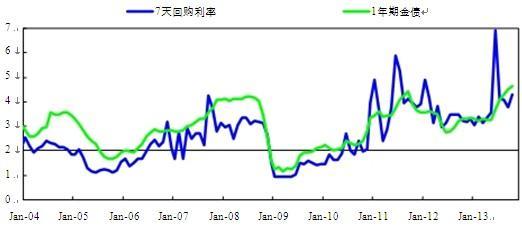
貨幣市場利率驅動其他利率全線走高。貨幣市場利率的上升,直接驅動其 他各個品種的利率迅速上行。圖表 3 清晰顯示了這一點。在通常情況下,1 年 期政策金融債利率高於 7 天回購利率,但在今年,則是先出現 7 天回購利率高 過 1 年期政策金融債利率,隨后金債利率開始跟進上漲。在 11 月,除了國債,其他各個品種的利率幾乎都趨近有數據以來的歷史最高位,其中,10 年期國開 債利率甚至觸及了國開行去年年報給出的全部生息資產收益率 5.64%;國債利 率也達到了七年來的高位;5 年期 AA-企業債利率在 8%左右司空見慣,有的 BBB 企業債利率甚至一度達到了匪夷所思的 12%。[NT:PAGE=$]
圖表3 7天回購利率與政策金融債利率
 ?
資料來源:CEIC,興業銀行。
圖表4 10年期國開債發行利率超過去年國開行升息資本收益
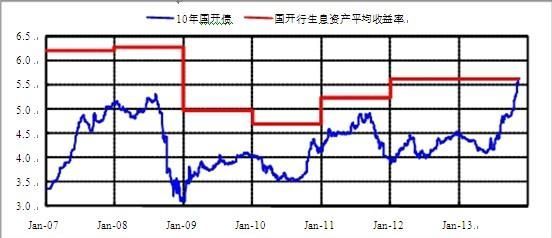
10 年期國開債發行利率超過去年國開行升息資本收益
資料來源:CEIC,興業銀行。
隨著 Shibor 1M 和 Shibor 3M 總體震盪持續上行,也讓從機制設計上一般很少能夠變動的貸款基礎利率(LPR)①報價從 5.720%上升了 1bp 至 5.730%。我們預計,這種貨幣市場利率對貸款利率走高的驅動,到明年初貸款集中重定價 時會表現得更為充分。圖表 4 中的數據顯示,早在 2009 年,貨幣市場利率都曾 成功地推動了實際貸款利率先於貸款基準利率上升。今年貨幣市場利率的大幅上升、國開行收益成本的倒掛,必將使得明年各類企業和政府平臺包括貸款在 內的融資成本均會大幅度上升。
① 按照 LPR 報價規則額,只有某日計算得到的 LPR 大於上個交易日 25bp,或者最新報價與此前利率連續 15 個交易日小於[NT:PAGE=$]
圖表4 貨幣市場利率驅動實際貸款利率上升
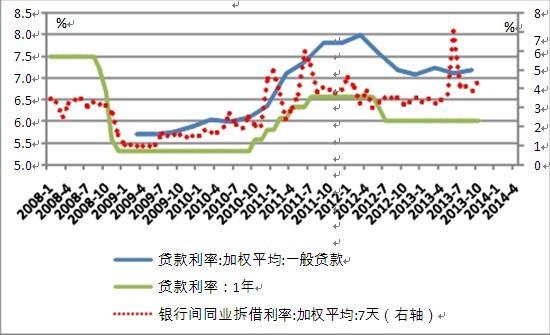
資料來源:CEIC,興業銀行。
企業能夠承受的極限融資成本測算。我們以三種指標來測算企業所能承受的資金成本極限:第一種是(營業利潤+財務成本)/總資產(稱為“極限 A”),這其實假定企業所有的錢都是借來的,看其是否能夠掙得出利息;第二種是(營業利潤+財務成本)/總資本(稱為“極限 B”),與前一種計算方法相比,這種方法的分母剔除了無息負債,也就是說在不考慮那些不需要支付利息債務的償 付義務(比如占用上游企業的供貨款項等)之后所掙的錢能不能支付得起利息; 第三種是(營業利潤+財務成本)/總債務(稱為“極限 C”),也就是在考慮了 企業的實際杠桿率之后,多高的財務成本會讓股東掙不到錢,在這種情況下,由於企業可能把自有資本本該賺得的利潤用來償債,因而能否負擔的財務成本 可以更高,負債率越低的企業能夠擔負的財務成本就越高。
圖表 5 A股上市企業(剔除金融)企業財務成本承受能力測算
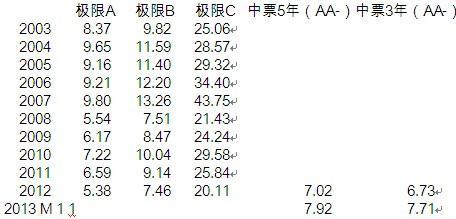
注:之所以選擇 AA-企業債券利率作為參照,是因為在現實當中,大部分貸款企業的資信狀況其實並不比 AA-企業更好,因而,AA-的比 AAA 更具有代表性。?
圖表 5 提供了我們的測算結果。結果顯示,無論是 3 年期還是 5 年期,AA-企業債券的融資利率都已高於按照 2012 年上市公司(剔除金融業)所測算的“極限 A”和“極限 B”(雖然仍低於“極限 C”),這意味著企業需要把股東本來該掙得的利潤用於償付貸款利息,反過來說,就是企業家辦企業折騰了半天還不 如拿這些錢直接去放貸收益率還更高。[NT:PAGE=$]
圖表 6 融資成本與社會融資
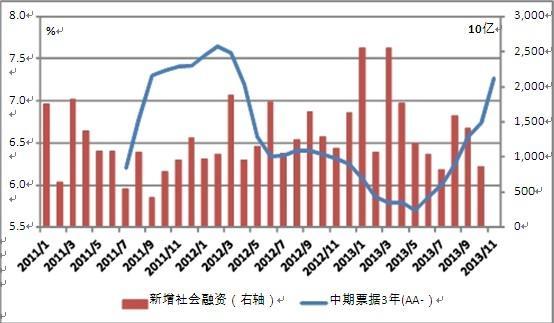
資料來源:CEIC,興業銀行。
圖表 7 社會融資與經濟增長
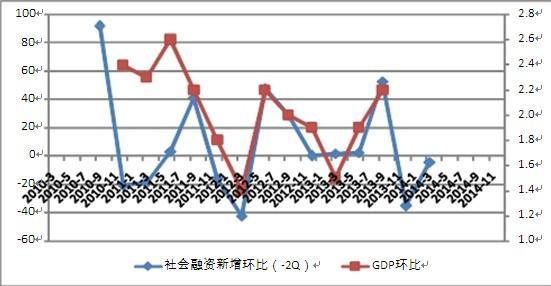
資料來源:CEIC,興業銀行。
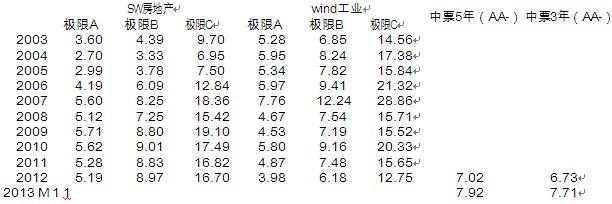
圖表 8 房地產和工業企業的財務成本承受能力
資料來源:Wind,興業銀行。
高融資成本制約社會融資。利率水平的大幅上升,直接造成社會融資出現 下滑(參見圖表 6)。由於社會融資對增長的影響一般要到兩個季度后才能體現 出來,這就意味著:最遲到 2014 年第三季度,我國經濟就將再度出現下滑(參見圖表 7)。如果考慮到對企業預期的影響,可能還會更早一些。
政策困境:行業承受能力分化。如果專門對工業和房地產進行觀察(參見圖表 8),就會發現:目前 3 年期和 5 年期 AA-企業債券的利率都已高於工業企業“極限 A”和“極限 B”的水平,但對房地產來說則僅僅高於其“極限 A”但仍低於其“極限 B”的水平,總體仍在其可承受的范圍內,股東仍可以獲得正收益。也就是說,如果試圖讓高利率來抑制房地產泡沫的話,那么,在能夠真正抑制房地產之前,工業企業就已被壓垮。但是,如果降低利率的話,房地產業的回報就會更加豐厚,無疑會進一步加大未來經濟和金融的風險。
因而,從以上困境來看,必須對房地產和融資平臺采取新的調控政策,以限制其對負債資源的無限汲取。可以考慮的措施是,嚴格限制房地產企業的債務融資,但放開其股權融資。對於融資平臺,則應納入地方債務進行嚴管理。
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
下一篇
