
四季度CPI預計3.2% 如何正確解讀CPI并預測
鉅亨網新聞中心
 AI新聞摘要
- 劉丹?中國金融信息網人民幣頻道特約專欄分析師國家統計局日前公布的數據顯示,2013年9月份居民消費物價指數CPI同比上漲3.1%,達到今年以來最高,環比上漲0.8%,顯著
劉丹?中國金融資訊網人民幣頻道特約專欄分析師
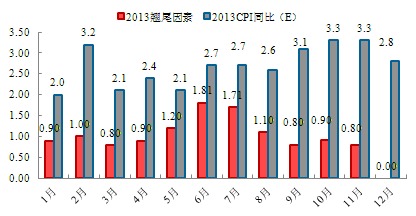
國家統計局日前公布的數據顯示,2013年9月份居民消費物價指數CPI同比上漲3.1%,達到今年以來最高,環比上漲0.8%,顯著高於歷年同期水平。其中,食品價格上漲明顯,引起市場對食品價格繼續上漲的預期。由於9月環比超預期,新漲價因素明顯,據測算,未來幾個月CPI同比難以降到3%以下。9月CPI數據公布后,三季度CPI為2.8%,預計四季度CPI或達到3.2%,波動區間±0.1%。不利於利率的下行。
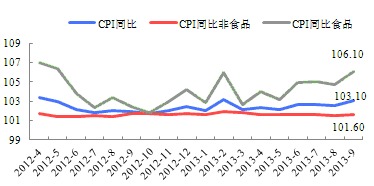
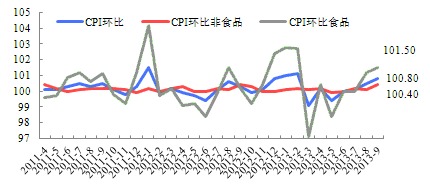
特別指出的是,CPI指標衡量消費物價變化,是跟蹤一籃子商品價格加權計算所得。CPI食品價格和CPI非食品價格是CPI的組成部分,不是CPI變動的原因,一個變量是不能自己解釋自己的。影響價格水平的本質原因在於貨幣,價格水平由貨幣供給和貨幣需求共同決定。下面附上CPI指標的解讀與預測方法,是針對這個指標在設計的時候本身固有的一些特點,不涉及最根本的經濟學理論。
附:CPI解讀與預測方法介紹
一、CPI同比數據與環比數據的差異
CPI同比與環比都是反映消費價格水平變動的指標,其差別在於基期選擇的不同,而基期選擇不同,會產生不同的效果。同比是采取上一年同期為基期,體現當月物價較上年同期增長百分比,環比是采取上個月為基期,體現當月物價較上月增長百分比。由定義即可看出,同比數據是一年的價格變動累計,環比數據是一個月的價格變動,因此同比數據可以通過12個月的環比數據得出。由定義即可看出,同比、環比具有各自的優點和局限:環比反應迅速,問題在於經常會存在季節性因素,需要進行季節性調整,而且由於間隔短,一些短期的波動,暫時的小變化會影響對大趨勢的把握;同比消除了季節性因素影響,準確性相對高,但時效性卻差,存在翹尾效應(滯后效應),特別在趨勢反轉時,反應太慢。所以,需要對翹尾效應進行剝離。無論是哪種方法,都是希望能夠用價格指數更真實的刻畫價格變動情況。
二、CPI環比與季節性因素
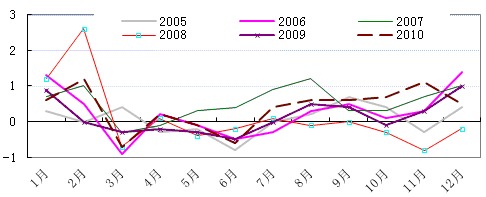
環比價格指數(MoM)受季節性因素影響,呈現出一定的季節性規律。以下是2005年-2010年CPI的環比數據,如圖1所示:
圖1. 2005-2010年CPI環比具有明顯的季節性波動(數據來源:國家統計局)
(一)一般性表現
很明顯,CPI環比數據具有一定的季節性因素。每年的1月.2月和12月,正值中國的春節和新年,而且在新年和春節的時候,各單位會發獎金,人們的消費能力和消費需求都顯著提高,因此,這兩個月份表現為明顯的價格上漲,環比數據大於0。但是3、5、6月份,一般會有明顯的價格下降即環比數據小於0。3月份剛過完春節,是每年生產消費的低迷時期,5-6月份是蔬菜、禽蛋等供給充足的時期,因此一般會出現明顯的價格的下降。4月和7月由於同樣的原因,一般不會出現明顯的價格上漲,即環比數據接近於0。
(二)反常表現
圖2. 2007年和2011年在5、6月份均表現為物價上漲(數據來源:國家統計局)
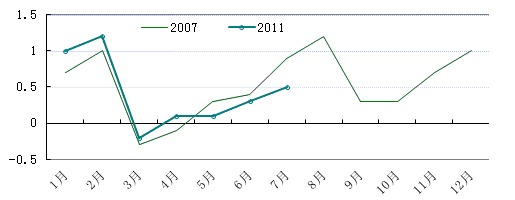
2007年的環比數據較其他年份出現明顯差異。關於2007年的通貨膨脹的原因和治理有很多討論,這里不再贅述。但是今年(2011年)5月-7月的表現與2007年非常相似。2011年5月份環比數據為正0.1%,6月份的環比數據達到0.3%,雖然看起來不高,但通常此數據應為負數,主要是由於食品價格不但沒有下降反而出現了猛烈的上漲導致的,6月份雖然比起5月份的環比數據0.1%僅上升了0.2%,但是在CPI應該下降的季節反而出現價格上漲,這種反常不得不引起相關部門的重視。再看7月份的數據,環比為0.5%,在近7年的時間里達到了僅次於2007年的次高點。因此,通過最近連續三個月的環比數據的反常表現來看,物價上漲情況非常嚴重。
三、CPI同比與翹尾效應
(一)翹尾效應的定義
在分析CPI同比數據時,經常出現“翹尾效應”(Carry-overeffect)一詞,如摩根斯坦利(2010)的研究報告中指出2010年1月份翹尾效應值為0.8%。那么何為翹尾效應?翹尾效應也稱滯后效應,是計算同比價格指數(YoY)中獨有的、上年商品價格上漲對下一年價格指數的影響部分。年底物價上漲、股市行情上升等翹尾現象比較明顯。簡單舉例說明:如某一商品2000年前11個月價格均為每公斤0.5元,12月份上漲到1元,一直到2001年12月份均保持同一價格,雖然2001年價格保持穩定,但計算出來的2001年前11個月的同比價格指數都為200%,表明價格上漲一倍,這就是這一商品價格指數中的"翹尾"因素,是上年第n月價格上漲對下一年前(n-1)個月同比價格指數的滯后影響。
因此對於同比價格指數,除了12月份,其它月份都可以拆成兩部分:翹尾效應影響部分和年初開始的新漲價因素部分。顯然,雖然翹尾現象是同比數據中存在的特有現象,但是卻需要通過環比數據進行計算。
(二)CPI同比數據與翹尾效應的計算
根據上面定義,可通過環比數據計算得到后一年各月的CPI同比的翹尾效應影響值,CPI同比和翹尾效應影響如圖3所示。總體來看,2011年受翹尾效應影響為正,全年平均值達到2.87%,因此,2011年CPI同比數值必然會偏高。其中1月、6月、7月受翹尾影響最大,分別為3.95%,3.96%和3.55%,8月份以后翹尾效應因素影響會逐月降低,但8月份翹尾因素仍然很高,達到2.93%。(由於精確度影響,計算結果會與統計局公布的略有出入。)
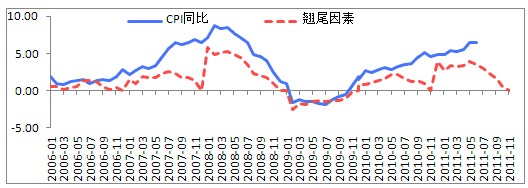
圖3.2008年和2011年CPI同比受翹尾因素影響較其他年份明顯
進一步可得到CPI同比剝離翹尾因素影響后的新漲價因素值,結果如圖4所示:
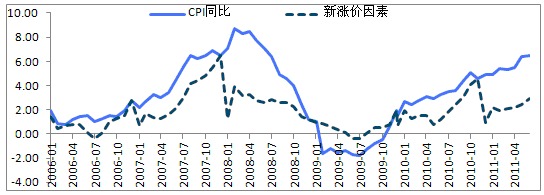
圖4.同比CPI剝離翹尾效應影響后的新漲價因素與同比CPI相差很大
表1. ?CPI同比及剝離翹尾因素影響后的數值(%)
| CPI同比 | CPI食品同比 | 翹尾影響:CPI同比 | 翹尾影響:CPI食品同比 | 剝離翹尾影響后:CPI同比 | 剝離翹尾影響后:CPI食品同比 |
2011年1月 | 4.90 | 10.30 | 3.95 | 7.85 | 0.95 | 2.45 |
2011年2月 | 4.90 | 11.00 | 2.72 | 4.41 | 2.18 | 6.59 |
2011年3月 | 5.40 | 11.70 | 3.44 | 6 | 1.96 | 5.70 |
2011年4月 | 5.30 | 11.50 | 3.24 | 6.1 | 2.06 | 5.40 |
2011年5月 | 5.50 | 11.70 | 3.34 | 6.64 | 2.16 | 5.06 |
2011年6月 | 6.40 | 14.40 | 3.96 | 8.37 | 2.44 | 6.03 |
2011年7月 | 6.50 | 14.80 | 3.55 | 7.4 | 2.95 | 7.40 |
數據來源:國家統計局,居民消費價格指數(全國,上年同月=100)。由於公布的CPI環比數據精確度比較低,通過環比計算的同比數據與國家統計局直接發布的同比數據會略有出入。
由圖4可以明顯的看到,CPI同比數據的滯后效應。2007年的同比數據雖然在8月份以后表現相對平穩,但是剝離了翹尾效應影響后,表現為顯著的上漲,使得2008年CPI在3月份環比數據恢復正常后,同比數據受翹尾因素影響一直到7月份仍然非常高。而2011年以來CPI同比即使剝離翹尾影響因素后,CPI同比仍然具有明顯的上漲趨勢。
四、CPI的解讀
(一)綜合CPI環比數據與CPI同比數據進行分析判斷
由以上CPI環比數據和同比數據的不同特點可以看出要綜合CPI環比數據和同比數據才能對CPI進行完整的解讀。既要考慮環比數據季節性特點不被其短期的波動影響對大趨勢的判斷,又要考慮同比數據的滯后性,不被其表面現象所誤導,從而更準確地判斷社會消費價格水平情況。另外,我們的研究表明,在剔除了翹尾效應影響和季節性因素影響后,同比數據和環比數據可以相互轉化,而對價格水平進行季節性調整然后得到的環比數據比直接對環比數據進行季節性調整更可靠。同時認為在計算翹尾效應影響的時候不必剔除季節性因素影響。
(二)對CPI進行成分分解
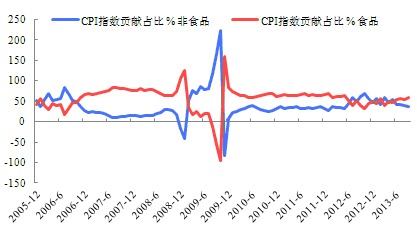
對於CPI的完整解讀,除了要綜合考慮CPI同比和CPI環比指標,還要對CPI進行分解,來分析CPI的構成成分價格變動情況。CPI指數又分為CPI食品價格指數和非食品價格指數,分別體現居民消費領域一籃子食品價格和非食品價格的變動情況。通過對CPI指數進行分解,明確CPI同比上漲組成中分別由食品價格上漲導致的部分和非食品價格上漲導致的部分,可以更清晰的分析CPI上漲的原因。從而有的放矢,更加準確的把握價格走勢,並更有針對性的采取相應措施。比如:2011年7月份的CPI同比指數為6.5%,CPI食品同比為14.8%,CPI非食品同比為2.9%。根據歷史數據計算,食品價格占CPI指數的比重大概為30%,非食品價格占比重大概為70%,因此,可以得出CPI同比指數6.5%的構成中,CPI食品貢獻4.44%,CPI非食品貢獻2.03%(0.03%的誤差)。因此CPI食品同比指數對於CPI同比指數的貢獻占比為4.44除以6.5,大概為68%。如下為CPI分解圖和CPI指數貢獻占比圖。
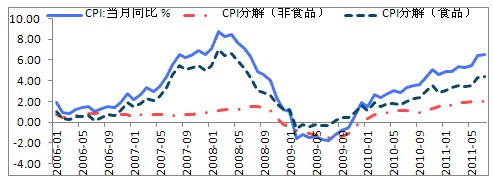
圖5. 不同時期,CPI的變動的主導因素是不同的
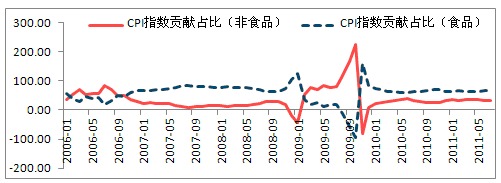
圖6. 不同時期,CPI食品貢獻占比差距很大
可見,2006年10月-2009年2月和2009年11月至今,食品價格的上漲是導致消費價格上漲的主要因素,那么治理CPI,則要重點關注食品價格。而在2009年2月-2009年10月,非食品價格的下跌是導致消費價格下降的主要因素。
五、CPI的預測
由以上論述可以看出CPI同比數據的預測歸根到底是預測CPI環比數據,即當月物價較前一個月的漲幅。當然即使將CPI預測歸結為預測環比數據,但想預測準確,仍然非常困難。其中可以計算的較確定的部分可以通過相關數據庫對可獲取的CPI組成成分價格進行跟蹤來計算,另外一部分沒有按周或日發布的價格數據部分,要通過綜合分析當前宏觀經濟形勢和市場情況,來進行綜合判斷。其中主要的考察變量有貨幣發行量及其滯后期,社會投資情況、消費情況,以及市場對通貨膨脹的預期導致的對於價格的影響等。經濟學家可以通過建立適當的模型來進行數據分析並不斷調整參數來輔助完成預測。
這里嘗試一種預測CPI環比數據最簡單的方法就是將前幾年同期的數據進行簡單算術平均得到當月CPI環比的預測值。通過這種方法得到2011年8月CPI環比的預測值為0.45。通過計算可得出新漲價因素為3.42,再加上8月份的翹尾因素為2.93,則8月份同比CPI預測值為6.35。通過對2011年1月-7月預測值與實際值的對比,此種方法的預測值均低於實際值。但8月份真實CPI為6.2,說明宏觀政策控制通貨膨脹已經取得了效果。
通過歷年環比數據的表現我們可以看到,傳統的8月份是價格上漲幅度比較大的月份,即使2011年8月份價格較7月份沒有任何上漲,即假設8月環比CPI為0,那么8月的CPI同比也會達到5.88%,也就是說即使物價停止上漲,甚至在季節性上漲的時候沒有上漲,CPI同比的數值依然看上去很高。但很顯然,這時央行不應采取任何抑制通貨膨脹的措施反而要關注是否是貨幣政策過緊而導致了通貨緊縮的風險。
通過上述方法,11月份環比CPI預測值為0.22,同比CPI預測值為4.61。12月份會略高於11月份。
(作者系中國銀河證券專題研究員)
特別聲明:文章只反映作者本人觀點,中國金融資訊網采用此文僅在於向讀者提供更多資訊,並不代表贊同其立場。本內容僅供參考,不構成投資建議。
- GPU還沒搶完,記憶體又成下一個瓶頸?
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
