
鉅亨網新聞中心
 AI新聞摘要
可轉換債券是債券市場中體量相對較少的品種,根據中債網公布的債券托管數據,截至7月底債券總托管量為27.54萬億元,而同期可轉債只有1600億元左右的規模。但可轉債卻因為能夠為投資者貢獻超額收益而受到很多一級/二級債券型基金的青睞。
簡單來說,可轉換債券是公司債券的一種,是普通債券和股票看漲期權的結合,持有者可以在特定條件下行使期權將債券轉換為發行公司的普通股票。條款中會規定1張面值100元的可轉債可以按照某一確定價格(轉股價)轉換為相應數量股票,因此,當轉債對應正股上漲時,轉債價格也會相應上漲。這也是轉債超額收益的來源,即:債券也可以享受股票的高彈性。
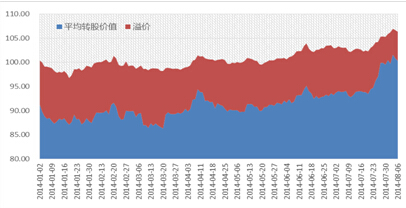
轉債轉股后股票的價值稱為轉債的轉股價值,而一般上市交易的轉債價格都會高於轉股價值,這一部分稱為溢價,反映了轉債投資者對於正股未來上漲的預期。對今年的上市可轉債做了簡單統計,加權轉股價值年化波動率為14.33%,而轉債只有7.03%,不到轉股價值的二分之一。換句話說,今年以來轉債投資者享受到了權益市場上漲帶來的收益,但承受了比直接投資權益市場更小的市場波動。
圖1:上市轉債轉股價值 vs.溢價
債券市場自今年春節以后進入了牛市,6月底的資金緊張時點也平穩度過,但進入7月份卻出現了較明顯的調整,10年期國債到期收益率由4.1%反彈近20bp至4.3%的水平,10年國開債到期收益率由4.9%反彈30bp至5.2%左右的水平。而在權益市場方面,a股出現久違的大幅反彈,截至8月7日,7月以來上證指數上漲6.80%,滬深300指數上漲7.50%。究其原因,政府對於穩增長態度明確,政策加碼,二季度微刺激力度超預期,體量上升,對國開行棚戶區改造定向降息定向刺激投放1萬億元左右psl;6月廣義貨幣m2余額120.96萬億元,同比增長14.7%;7月貿易數據超預期,貿易順差473億,出口同比增長14.5%,外需持續復甦,內需相對不強但顯示出企穩態勢。另一方面,7月中采pmi和匯豐pmi指數雙雙創出51.7的新高,市場對經濟企穩回升的預期提升,資產也開始從債券類資產向權益類資產輪動。
一般來說,普通的債券型基金投資者追求的是相對股票類基金更為穩定的收益和較低的波動性,但在經濟回升的大背景下,可轉債為債券基金投資者提供了權益類資產的收益,同時也提供了低於純權益類資產的波動性。需要注意的是,從目前的經濟數據來看本輪經濟反彈更多還是由投資驅動,經濟的內生動力需要進一步確認,還不足以判斷未來權益類市場會出現趨勢性行情,因此對於可轉債的投資更要注重對轉債正股的深入分析,堅持波段操作。
另一方面,下半年可轉債供給對於存量轉債也會造成一定的沖擊。截至8月7日,已經得到證監會可轉債發行許可的上市公司共3家,而發布公告準備發行可轉債的上市公司共8家,總規模超過300億,預計后續還會有更多公司通過可轉債進行融資。下半年供給放量對於目前1600億規模的存量轉債造成的沖擊不能忽視。
上一篇
下一篇

